- 小
- 中
- 大
- 超大
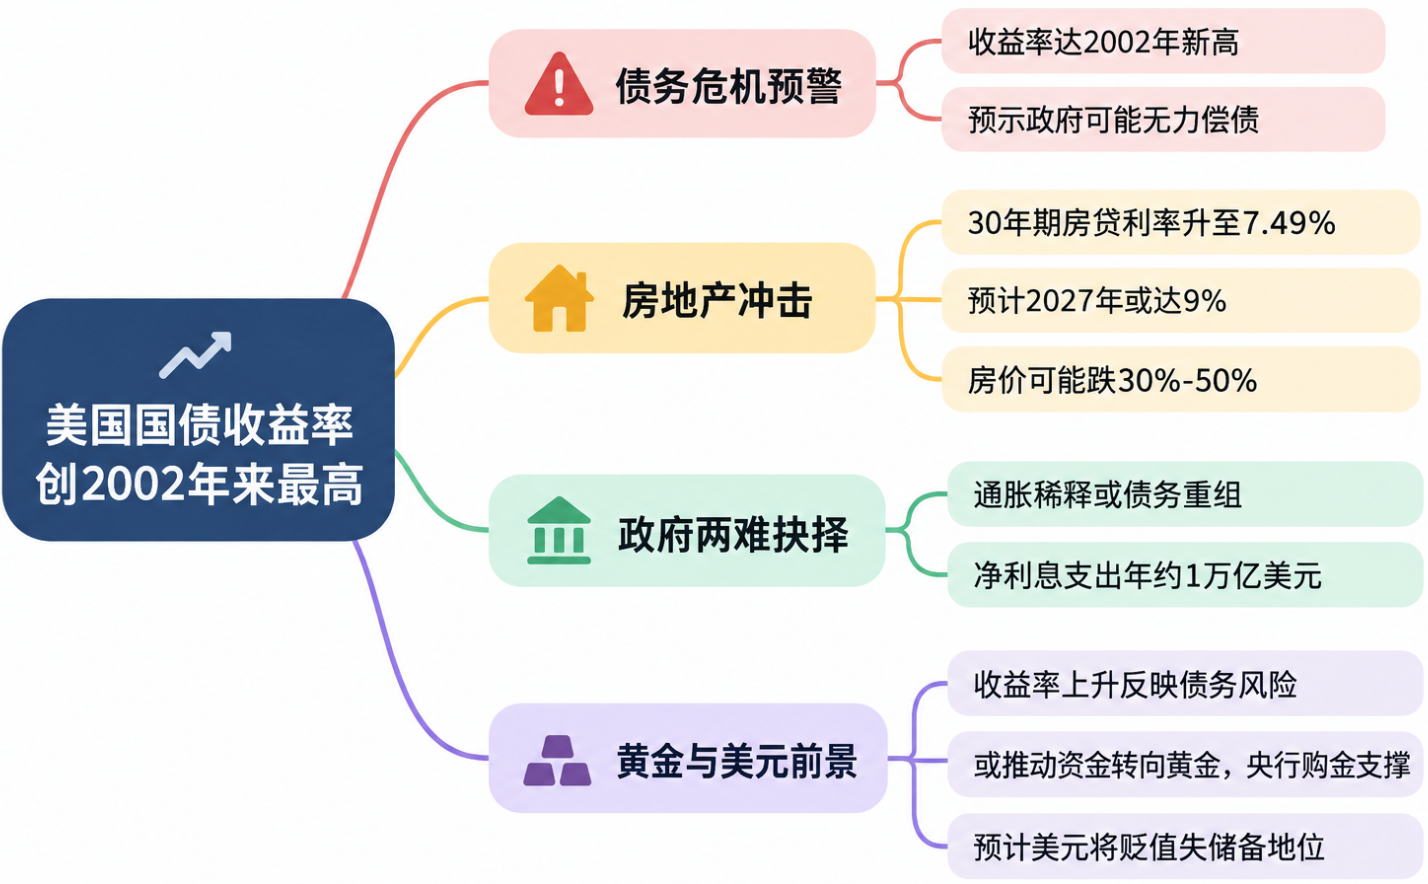
美国国债收益率持续攀升,长期看空美元、看多黄金的经济学家彼得·希夫(Peter Schiff)认为,这可能是更大规模债务危机的开端。他周三接受Kitco News采访时警告,美国政府最终可能无力按面值偿还债务。
“这其实不是什么虚张声势。这是报应终于来了,”希夫说。当时,美国财政部正准备发行390亿美元的10年期国债。
据CNBC报道,10年期美债收益率周三一度触及5.35%,创2002年以来最高水平,随后在国债拍卖后回落。抵押贷款利率也同步上升。抵押贷款银行家协会数据显示,截至10月2日当周,美国30年期固定利率抵押贷款平均利率升至7.49%,为2023年11月以来最高。
美联储9月进行了自2023年以来的首次加息,进一步加大了借贷成本压力。希夫认为,过去政府能够通过救助金融机构和市场参与者应对危机,但这次债务问题的核心可能就是政府自身。
“在这场危机中,它没有能力救助任何人,因为它自己就需要救助,”希夫说。“但当然,没有谁大到足以救助美国政府。”
美债40年牛市结束,房贷利率或冲向9%
希夫认为,美国国债长达40年的牛市已在2020年至2021年间结束,市场可能进入一轮持续至少20年的熊市。
在此前的债券牛市中,房地美(Freddie Mac)公布的美国30年期固定利率抵押贷款平均利率,从1981年10月的18.63%降至2021年1月的2.65%。希夫预计,未来利率可能以更快的速度上升。
“这还不是这波走势的终点。我们可能更接近起点,”他说。
在他看来,住房市场将率先感受到冲击。希夫预计,到2027年第一季度,美国30年期抵押贷款利率可能达到9%,全美房价则可能下跌30%至50%。他认为,这一跌幅将与2007年至2008年房地产危机期间相当,甚至更大。
过去数十年,房主可以通过再融资降低月供,或提取房屋净值获得资金。希夫认为,随着利率持续上升,这种模式将难以延续。
“再融资已死。房屋净值提取已经终结,”他说。“所以再也没有救命稻草了。”
希夫将美国当前的债务处境称为“第四象限”,即高债务与高利率同时存在。过去,低利率帮助政府维持庞大的债务负担;随着融资成本上升,这一条件正在发生变化。
政府可能通胀还债,或重组债务
希夫认为,美国政府面临两种主要选择:通过通胀稀释债务的实际价值,或者直接重组债务。他将前者称为“隐形违约”,并认为后者同样存在现实可能。
“我认为政府违约有合理的可能性,”希夫说。“更可能的是重组,他们会说,‘好吧,你拿每美元50美分。’”
美国国会预算办公室数据显示,联邦政府净利息支出已达到每年约1万亿美元。希夫预计,随着旧债到期并以更高利率再融资,这一数字可能在几年内升至3万亿至4万亿美元。
他还批评了财政部的债券回购计划。财政部计划周四回购最多60亿美元、于2047年至2056年到期的国债。希夫将这一操作称为“一次扭转操作”,认为政府一边偿还长期债务,一边发行短期国库券,可能加大未来的利率风险。
“如果我对未来利率上升的判断是对的,那么政府正在做你能做的最糟糕的事情,”他说。
希夫提出的另一种方案是提前重组债务,而不是依靠通胀降低偿还金额的实际价值。他表示,如果政府最终只能让债权人承担损失,那么明确偿还每美元50美分,可能比名义上偿还一美元、实际购买力却被通胀侵蚀得更多更好。
希夫称收益率上升反而利好黄金
美债收益率攀升期间,黄金也经历了明显回调。周三,金价盘中一度下跌近每盎司100美元;希夫接受采访时,现货黄金徘徊在每盎司4100美元附近,远低于1月超过5500美元的历史纪录。
传统观点认为,黄金本身不支付利息,因此债券收益率上升会削弱黄金的吸引力。希夫却认为,市场忽视了收益率上升背后的债券价格下跌和债务风险。
“这是可能发生在黄金和白银身上最利好事情,因为这些上升的债券收益率表明债券价格正在崩溃,”他说。他认为,亏损中的债券投资者可能出售债券,并将资金转向黄金或白银。
希夫将黄金近期的下跌部分归因于交易算法在利率上升时自动卖出。他还援引20世纪70年代的市场表现指出,利率和黄金价格可以同时上涨,关键在于名义利率能否赶上通胀。
“如果利率升到20%,但通胀是30%呢?”他说。“我宁愿持有黄金、不赚利息,也不愿承受30%的损失。”
央行购金数据为黄金市场提供了另一项支撑。世界黄金协会数据显示,全球央行8月净买入39吨。不过,央行购金并非单向流动。俄罗斯央行今年已出售56吨黄金。希夫认为,这恰好体现了黄金作为储备资产的作用:当处于战争中的国家需要现金时,黄金可以被直接变现。
对于金价前景,伦敦黄金市场年会的代表预计,一年后金价将接近每盎司5000美元。希夫则认为,金价再次突破这一水平时,速度可能更快。
他还看好白银,称白银已在每盎司60美元附近站稳,并认为每盎司125美元并非本轮上涨的顶部,而只是初步突破水平。
希夫认为,美联储可能在金融体系出现新的裂缝后改变政策方向。他以2023年硅谷银行(Silicon Valley Bank)和签名银行(Signature Bank)倒闭为例表示:“他们一直收紧,直到某样东西断裂,然后他们停下来。”
美元、人工智能融资与债券需求的三重压力
尽管美元本周接近年内高点,彭博社报道称,投资者正在寻求避险,希夫仍预计美元最终将比许多其他货币贬值得更快,并逐步失去全球储备货币地位。
“所有法定货币都会贬值,”他说。“它们只是以不同速度贬值。”
希夫还将人工智能基础设施投资视为推高利率的因素之一。他指出,大型科技公司过去拥有充裕现金,并通过购买国债向政府提供资金;如今,这些企业为了建设人工智能基础设施而大举融资,反而开始与政府争夺资本。
“这些公司过去有现金,并用这些现金购买国债。它们在借钱给政府,”他说。“现在它们在和政府竞争借贷。”
希夫承认,人工智能投资也可能带来生产率提升。他表示,如果相关投资最终大幅提高生产率,经济或许能够获得缓冲债务压力的空间,但他无法判断这种结果出现的概率。
对于普通储蓄者,希夫不看好美国债券基金,更倾向于通过货币市场基金存放现金。他还建议提前购买耐储存的食品,以应对未来可能出现的物价上涨。
纽约联储周三公布的一项调查显示,美国消费者预计未来一年通胀率为3.9%,为2023年5月以来最高。希夫认为,这一预期仍低估了未来的通胀风险。