- 小
- 中
- 大
- 超大
卓创资讯生猪分析师闫法成
【导语】进入2026年第三季度,生猪价格下滑明显。自7月份开始,社会猪需求产生明显下滑并维持此现象至假期的中后期;8月中旬,临近学校开学以及部分企业陆续开工,猪肉集中采购一定拉动了生猪需求。但9月消费淡季的持续未能使猪价抬升维持。外加集团集中出栏以及前期产能去化缓慢的情况,中秋节以及国庆假期并未对生猪价格带来一定的利好作用。当下,生猪供应仍处于供大于求阶段,四季度猪价或继续维持偏弱迹象,价格上涨难度较高。
10月猪价“先强后弱”
截至23日,10月份猪价呈现出先涨后降的现象。月初节日假期,生猪出栏量有所减弱,对猪价带来短时利好现象。节日过后,消费淡季持续,生猪需求骤降,供大于求现象持续显现,猪价开始震荡下滑。据卓创资讯监测,10月23日全国瘦肉型生猪均价为9.38元/公斤,相比节后第一天8日10.23元/公斤的均价下跌0.85元/公斤,幅度8.31%。
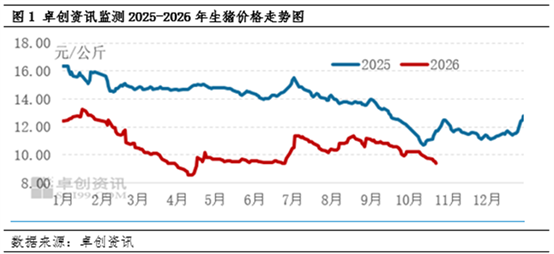
生猪仍供应充足,“供大于求”格局持续或难以拉动猪价
从供应端来看,生猪供应仍处于充裕状态,四季度或呈现“增-减-增”的状态。能繁母猪存栏仍处于过剩状态,截止到2026年第二季度末,全国能繁母猪存栏量为877.75万头,环比5月减少0.72%。根据生猪的繁育周期来看,产能去化传导的体现或在10个月后的2027年才会产生明显体现。
10月集团养殖企业生猪出栏计划依旧较高,10月份生猪出栏或再度放量。据卓创资讯统计,10月份规模及以上生猪养殖企业计划出栏2212.29万头,环比上月上涨2.45%。生猪供应持续提升,社会生猪需求在国庆假期后难以的得到明显改善,11-12月,大猪需求虽有所好转,但是集团或在年底开启冲量活动,供应增幅或大于需求增幅。生猪“供大于求”的供应格局再次形成,猪价难以得到提升。
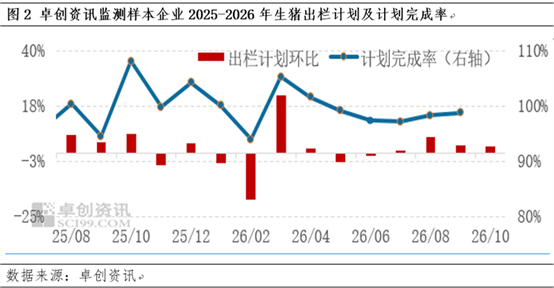
从需求端来看,10月前期有着国庆假期加持,生猪需求有了一定程度的提升。即将进入冬季,部分地区气温迅速降低,腌腊活动或一定程度提高生猪需求从而带动生猪价格上涨。但是传统需求回暖迹象对生猪需求的拉动力度并不明显,外加当下供强需弱的情况难以反转当下“供大于求”的供需格局。
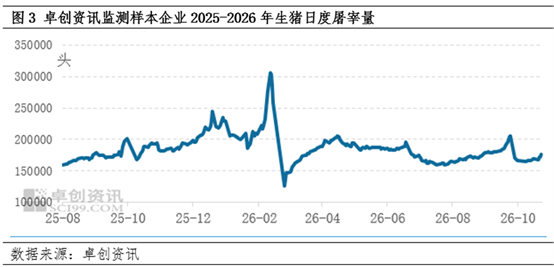
生猪屠宰量自10月份开始虽有所上涨,但后期逐渐放缓。据卓创资讯统计,截至10月23日,全国日度生猪屠宰量为17.65万头,相比上月23日20.46万的日度屠宰量减少2.81万头,幅度13.72%。相比去年同期减少1.79万头,幅度9.21%。11-12月份,气温逐渐降低以及部分地区腌腊活动的陆续开启,生猪需求或继续呈现上涨迹象但力度有限。
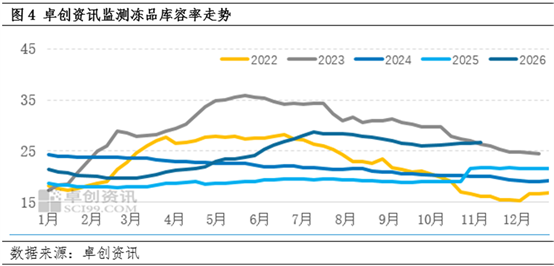
除了生猪现货的供需情况来看,前期冻品库存对生猪价格也形成了一定的利空作用。虽然2026年三季度冻品库容率呈现出下滑迹象,但相比往年仍处于高位水平。说明市场猪肉供给依旧处于充裕状态,生猪“供大于求”格局仍存。
后市猪价或先弱后强,接触成本线或仍较为困难
展望后市,节后消费淡季对猪价形成了一定的利空震荡,但后期气温走低、腌腊需求开启以及春节备货等因素或使社会进入年度生猪消费旺季,猪价或温和抬升。但生猪出栏量维持高位、冻品库容率不降以及大猪体重偏高等因素或仍对猪价上涨产生一定的限制作用,四季度猪价上涨仍具备较高挑战,猪价或呈现“跌-涨-跌”的趋势,生猪均价或运行于9.8-10.1元/公斤的价格区间。