- 小
- 中
- 大
- 超大
卓创资讯分析师张春艳
【导语】10月聚酯瓶片呈现冲高回落走势,上旬地缘冲突推升原油及PTA,成本主导价格上行;下旬局势降温叠加装置重启,供应边际回升,需求端步入淡季,内贸刚需为主,外需增量有限。未来三个月,市场仍由成本端主导,成本支撑或先强后弱,叠加需求淡季深入,价格或先涨后跌运行。
10月市场回顾:地缘主导下的冲高回落
10月聚酯瓶片市场呈现高位回落后震荡下跌的走势,尽管价格重心环比上涨,但月内趋势转弱。以华东水瓶级为例,截至10月23日,月均价在8899.62元/吨,环比上涨3.32%,同比涨55.70%。从节奏来看,上旬地缘冲突持续发酵,原油及PTA价格高位运行,成本端强势推涨,瓶片价格随之上行;进入下旬,随着地缘局势降温、部分意外停车装置重启,成本支撑明显减弱,供应边际回升,价格自高位回调。
基本面方面,10月产量环比窄幅回升至120.38万吨,开工率56.94%,部分检修或意外停车装置陆续重启,局部货源偏紧局面有所缓解;但下游软饮料步入淡季,食用油及片材订单平平,内贸维持刚需采购,外需增量有限,整体需求对价格支撑不足。
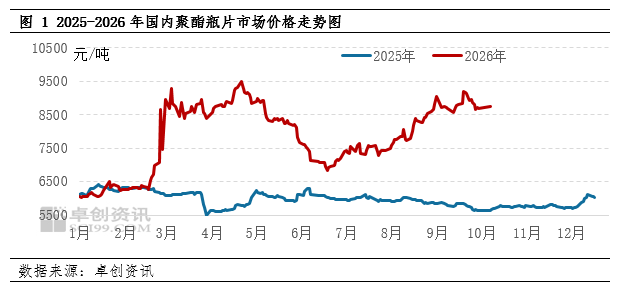
未来三个月展望:成本支撑由强转弱,供需格局逐步宽松
展望11月至2027年1月,聚酯瓶片市场仍将由成本端主导,但成本驱动力度呈现由强转弱的渐进过程,价格重心预计随之先高后低运行。
成本端,支撑力量将由强转弱。11月,地缘层面以色列选举与美国中期选举临近,中东局势不确定性加大,胡塞武装袭扰及美伊摩擦持续,叠加全球石油库存低位,原油价格预计维持高位偏强震荡,WTI中枢有望上移至98美元/桶附近,成本支撑仍较强势。但进入12月,随着需求旺季结束及部分产油国出口恢复,原油价格自高位回落,成本支撑明显减弱;2027年1月,原油进一步下跌,PTA及乙二醇累库压力持续显现,原料端对瓶片的推涨动力减弱,供需基本面弱势的影响或将逐步显露。
供应端,货源预期趋于宽松。11月,福建、江阴等地装置重启逐步落地,月内其他装置存重启预期,叠加加工费回升刺激,前期减产装置或将陆续恢复,行业开工率有望上行,产量预估达129.70万吨,环比增长7.74%,现货供应逐步趋于宽松。12月至次年1月,前期重启装置稳定运行,市场现货流通保持充裕,虽有局部检修,但整体供应充足,难以对价格形成有效提振。
需求端,淡季效应预计逐步加深。11月下游进入传统淡季,软饮料采购以刚需小单为主,食用油及片材订单表现平平,出口订单跟进一般,需求难有明显放量。12月年底备货需求或对价格形成一定托底,但下游开工率下滑,采购仍以刚需为主;2027年1月临近春节,下游工厂陆续停工,需求降至年内冰点,市场交投清淡。
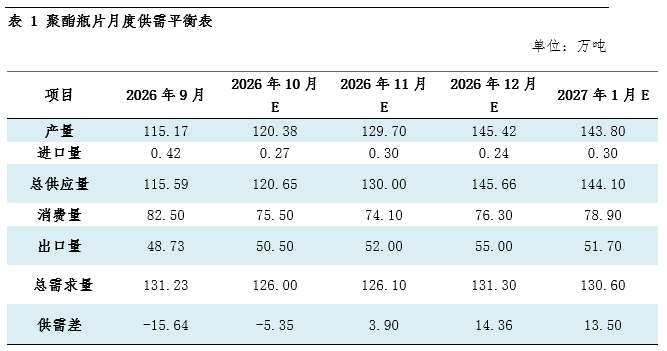
综合来看,未来三个月聚酯瓶片市场将处于成本驱动由强转弱、供需格局逐步转向宽松的过渡阶段。瓶片价格将呈现先高后低的下移态势,成本仍是主导逻辑,但其驱动力度逐月衰减,供需面对价格的影响力量或将有所上升。预计11月均价在8950元/吨附近高位运行,12月回落至8550元/吨,2027年1月进一步下移至8300元/吨。