- 小
- 中
- 大
- 超大
全球通胀压力可能持续至2027年,经济学家对物价上涨长期化的担忧正在加深。
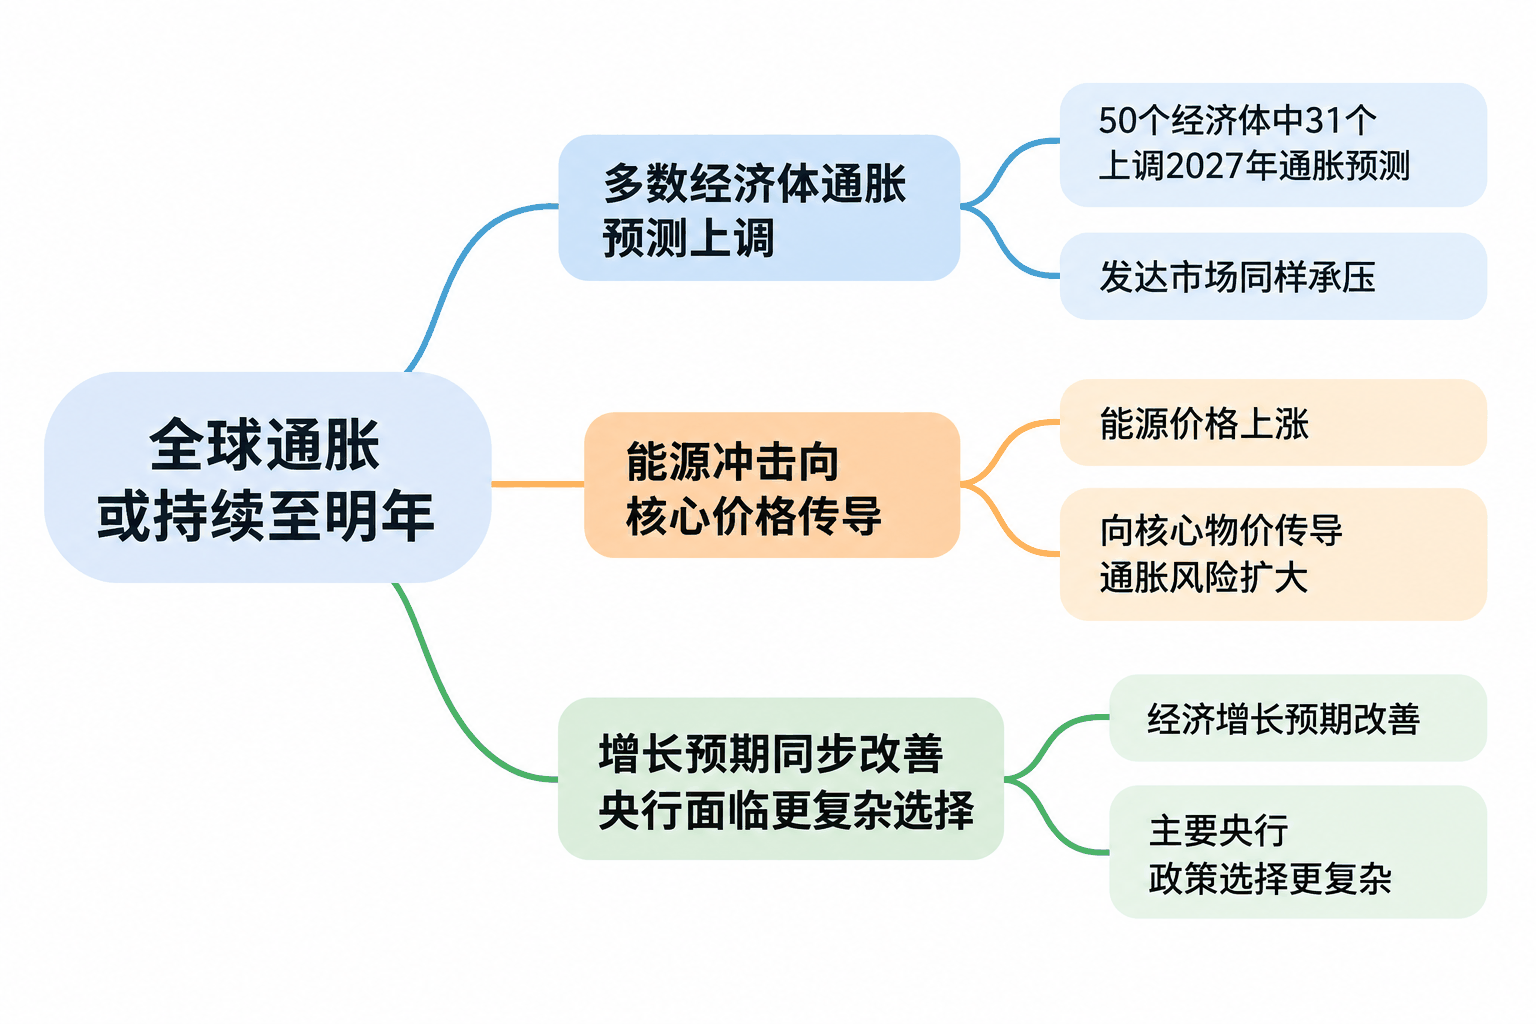
路透社本周二公布的10月全球经济调查显示,在覆盖的50个经济体中,经济学家上调了31个经济体的2027年通胀预测,同时上调了23个经济体的增长预测。调查共涉及全球500多名经济学家,反映出市场对能源价格冲击持续扩散的担忧。
调查结果还显示,全球经济增长表现比此前预期更具韧性。与4月和7月调查所呈现的低增长、高通胀局面相比,最新预测更加接近经济增长保持稳健、物价压力却难以消退的情形。
多数经济体通胀预测上调,发达市场同样承压
本轮调查中,21个发达经济体有15个被上调2027年通胀预测,显示物价压力已扩大至通常通胀水平较低的经济体。
从过去三次季度调查的累计变化来看,英国2027年通胀预期中值上升0.7个百分点,欧元区上升0.5个百分点,美国上升0.2个百分点。
新兴市场也面临类似变化。印度2027年通胀预测累计上调0.4个百分点,巴西上调0.5个百分点。
通胀预期持续上修,反映出经济学家对能源价格冲击持续时间及影响范围的判断正在改变。
汇丰银行全球首席经济学家珍妮特·亨利(Janet Henry)表示,她对通胀再次感到越来越担忧。
亨利指出,中东局势持续演变并升级,加上更广泛的价格压力不断累积,可能使全球经济面临更高、持续时间更长的通胀。
印度的最新预测已经体现出这一风险。路透社周二另一项调查显示,印度本季度平均通胀率预计达到6.1%,并至少在2027年底之前持续高于印度央行4%的中期目标。
法国兴业银行印度经济学家库纳尔·昆杜(Kunal Kundu)认为,能源价格上涨向其他商品和服务传导的力度增强,加上服务业通胀逐步抬升,使高通胀固化的风险增加。
能源冲击向核心价格传导,通胀风险扩大
能源价格仍是本轮通胀预期上修的重要因素。
自10月7日以来,国际原油价格持续保持在每桶100美元以上。上周油价一度突破117美元,达到六个月高位,较近八个月前美以对伊朗战争爆发时上涨超过60%。
高油价持续影响企业运输、生产及其他经营成本,经济学家开始关注能源成本上涨是否正在转化为更广泛的商品和服务价格压力。
摩根士丹利全球首席经济学家塞思·卡彭特(Seth Carpenter)在报告中指出,能源价格上涨的影响仍在全球经济中扩散,但经济活动保持韧性,人工智能投资周期和多个地区强于预期的经济表现为增长提供了动力。
卡彭特表示,通胀形势正变得更加复杂,能源价格上涨向核心通胀指标传导的迹象已经开始出现。
核心通胀通常剔除波动较大的食品和能源价格。相关传导迹象受到关注,意味着能源冲击的影响可能逐渐超出能源产品本身,增加物价长期保持高位的风险。
这种变化也令货币政策面临更大挑战。路透社指出,迄今多数央行只进行了有限次数的加息,部分央行尚未加息,但如果价格压力继续扩大,更多紧缩措施可能随之出现。
过去几个月,全球债券市场的大幅调整已经推动收益率上升,并通过融资成本提高收紧金融环境。
增长预期同步改善,央行面临更复杂选择
与通胀预期上升形成对照的是,经济学家对全球增长前景的判断有所改善。
路透社10月调查将2026年全球经济增长预测从7月的2.9%上调至3.0%,2027年预测从3.1%上调至3.2%。
不过,最新的2027年增长预测仍低于国际货币基金组织预计的3.4%。
人工智能投资成为维持经济韧性的重要因素。路透社指出,自2025年以来,全球人工智能技术领域的投资已超过1万亿美元,使部分经济体在家庭生活成本持续承压之际仍能保持增长。
美国是人工智能资本支出规模领先的经济体,相关投资已经成为其经济增长的重要动力。调查预计,美国经济2026年增长2.3%,2027年增长2.1%。
但经济活动保持稳健,也使央行在控制通胀时面临更复杂的政策环境。
路透社此前对100名经济学家的调查显示,94人预计美联储将在10月27日至28日的会议上维持利率不变,但全部100名受访者均预计12月将再次加息。
该调查同时预计,美联储重点关注的个人消费支出(PCE)价格指数在未来几个季度仍将高于3%,至少要到2028年才可能回到2%的政策目标。
生活成本问题也持续影响政治议程。路透社指出,物价上涨已成为美国11月3日中期选举前选民关注的主要议题之一,巴西总统选举同样受到生活成本问题影响。
在本轮全球调查中,经济学家已经同步提高多数受调查发达经济体的通胀预测和全球增长预测。主要央行接下来需要面对的,是经济活动仍有韧性、能源成本持续高企且核心物价压力开始扩大的局面。