- 小
- 中
- 大
- 超大
卓创资讯生猪市场分析师容志发
【导语】2026年国内生猪产能去化与恢复节奏存在区域差异,各省自给率分化,生猪跨区域调运格局重塑,传统调出省份外销收缩、主销区对外调入依赖下降;展望2027年,活猪跨省调运半径或将进一步收窄,区域外销弹性减弱,就近调配占比提升,省际活猪流动结构持续优化。
2026年区域间流入流出比例改变
2026年区域之间供应能力发生变化,生猪市场调运格局呈现“南猪北调”的局面。
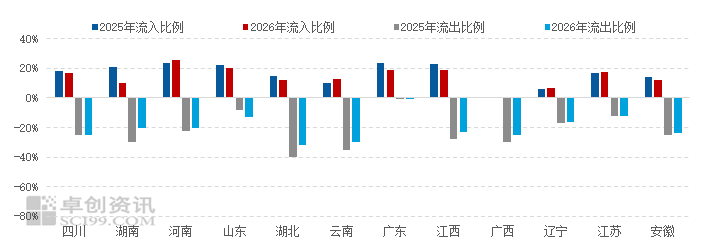
2025-2026年中国重点省份生猪流入流出比例对比图
数据来源:卓创资讯
从近两年生猪调运结构对比来看,各省生猪流入、流出格局分化明显。流入端,河南流入比例由23.50% 提升至25.50%,是少数流入占比继续走高的省份;湖南、广东、江西、山东、四川等主销或产销平衡省份流入占比出现回落,其中湖南降幅最为突出。
流出端格局重构;四川、云南、湖北、湖南、广西、江西传统调出省份流出比例收窄,猪源外调量减少,一方面2026年区域间并未有明显价差,难以支撑大规模调研;另一方面,检疫票把控,亦限制了跨省调运。广东流出占比两年持平,产销维持均衡。整体来看,随着各地产能去化与恢复节奏不一,区域自给率分化,传统主销区对外调依赖减弱,跨区域生猪流动结构持续调整。
后续区域间流动流出比例或有所收敛
卓创资讯预计2027年生猪调运格局半径或收窄,区域间流动比例或放缓。南方地区养殖优势仍或延续,在国内生猪供应格局中的核心地位稳固,但在本轮产能去化周期下,后续产区外销弹性同步收敛;四川、湖南、江西、广西等传统调出大省,本地消化能力亦有所增强,外销释放节奏放缓;广东消费底盘庞大,本地养殖资源约束较强,调入刚需长期存在,但随周边产区供给减量叠加省内配套产能稳步提升,流入占比或进一步走低。北方区域气候与配套条件对母猪繁育形成制约,产能修复节奏偏慢,山东产销平衡属性持续强化,调入比例继续回落;河南依托交通枢纽优势,叠加华中产销联动,与湖北、湖南共同维持双向流通格局。
综合来看,分区防控与“运猪转运肉”导向持续落地,叠加各区域自给率持续抬升,省际活猪调运将呈现整体回落、流通半径缩短,区域性就近调配占比提升的特征。
卓创资讯观察:底部支撑逐步显现进口针叶浆或筑底观望
卓创资讯纸浆市场分析师许亚婷
【导语】国庆节假期过后,受上期所纸浆主力合约价格接连下挫带动,国内纸浆市场情绪持续转弱,进口针叶浆现货市场观望氛围浓厚。当前贸易商普遍面临利润倒挂的困境,低价货源惜售情绪逐步升温,但下游纸厂开工水平难有修复,终端需求缺少增量支撑,市场整体购销清淡。多空博弈下,短线进口针叶浆大概率维持筑底观望格局。
贸易利润倒挂贸易商低价惜售情绪渐显
国庆节后上期所纸浆主力合约重心不断下移,持续给现货端形成压力。进口针叶浆金融属性较强,贸易商报价延续基差模式下,节后进口针叶浆现货价格明显走弱,然而市场观望心态浓厚,下游询盘积极性明显降温,现货交投转弱。
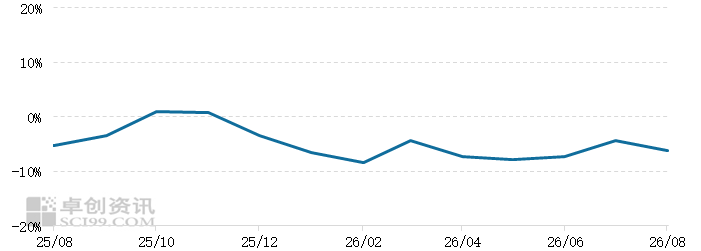
由于现货价格疲软,导致贸易利润严重倒挂。理论上来说,2026年10月份到货成本在670美元/吨(2026年8月份外盘合同价),银星现货月均价约4863元/吨,以银星现货月度预估值计算毛利率约-6.19%,较上月毛利率下降1.77个百分点,较去年同期下降0.89个百分点。现货售价持续低于进口成本,亏损扩大的风险增大下,贸易商低价出货意愿减弱,低价惜售、控量出货的心态逐步显现,对浆价形成一定托底力量,限制现货深跌空间。
图1 2025-2026年进口针叶浆主要品牌毛利率走势图
数据来源:卓创资讯
下游开工难有提升浆市需求端难有放量
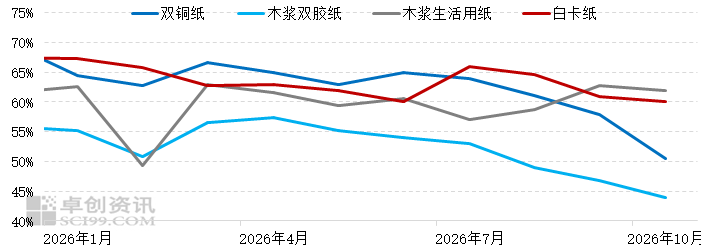
节后下游成品纸订单恢复不及预期,旺季预期难有明确兑现,多数纸厂成品库存偏高,成品纸盈利承压,企业主动减产、限产操作增多,整体开工负荷维持低位。截至10月28日,双铜纸月度开工负荷率预估为50.58%,环比下降7.25个百分点;木浆双胶纸月度开工负荷率预估为43.93%,环比下降2.87个百分点;木浆生活用纸月度开工负荷率预估为62.00%,环比下降0.81个百分点;白卡纸月度开工负荷率预估为60.14%,环比下降0.72个百分点。
原料采购策略上,纸厂坚持刚需随采,以消耗自有库存为主,少有集中补库动作。近期针叶浆市场成交多为刚需小单,批量成交稀缺,上下游交易节奏明显放缓,购销氛围偏淡。
图2 2026年中国进口针叶浆及进口阔叶浆均价对比
数据来源:卓创资讯
市场多空博弈进口针叶浆或筑底观望
短期盘面波动仍会持续扰动现货报价,但若没有下游开工回升、成品纸去库提速、集中补库等实质性利好出现,浆价很难走出趋势性反弹行情。综合来看,当前进口针叶浆处于“下跌有惜售支撑,上涨无需求驱动”的磨底阶段,预计11月中旬前下跌空间或在20元/吨以内。后续重点跟踪纸浆市场资金情绪、港口库存变化以及下游纸厂订单回暖情况。
脂肪醇:进口量9月继续超预期,10月供应变化有限
卓创资讯脂肪醇市场分析师卢宁
【导语】9月中国脂肪醇进口量再次突破8万吨。根据中华人民共和国海关总署公布的数据,2026年9月中国进口工业用脂肪醇8.38万吨,环比上月增长1.68%,同比去年上涨12.13%。根据往年数据及到港情况推算,2026年10月脂肪醇进口量或环比下滑,但产量有增加预期,供应环比变化不大,结合成本及需求情况,预计10月脂肪醇市场延续先跌后涨趋势,10月均价波动有限。
脂肪醇9月进口量再次突破8万吨
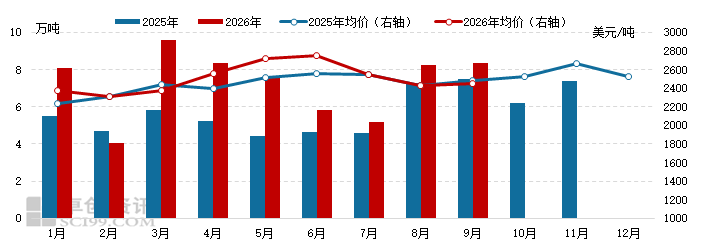
根据中华人民共和国海关总署公布的数据,2026年9月中国进口工业用脂肪醇8.38万吨,环比上月增长1.68%,同比去年上涨12.13%;进口均价为2446.47美元/吨,环比上月略涨0.84%,较去年同期下滑1.48%。2026年1-9月累计进口65.20吨,较上年同期增长31.49%。其中,9月中国天然脂肪醇进口量7.83万吨,占当月脂肪醇进口量的93.4%,环比上月增长1.36%,同比去年增长12.92%;2026年1-9月累计进口59.36万吨,较上年同期增长34.32%。
9月脂肪醇进口量超预期增长,再次突破8万吨,处于历史同期高位。1-9月累计进口量已经贴近去年全年进口量
图1 2025-2026年中国天然脂肪醇进口量及进口均价变化
数据来源:中华人民共和国海关总署
9月进口依存度继续提升
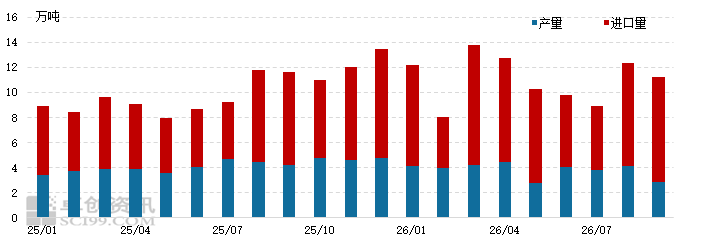
9月进口量超预期增加,中国脂肪醇进口依存度继续环比提升。9月进口依存度为75.20%,较上月增加8.21个百分点。9月国内脂肪醇检修产能增加,产量环比宽幅下滑。根据卓创资讯数据,9月国内脂肪醇产量为2.82万吨,环比上月下滑31.13%。9月中国脂肪醇产量下降,而进口量增长,推高中国脂肪醇进口依存度。在国产产量下降时,进口来源成为重要补充。
图2 2025-2026年中国脂肪醇月度供应构成
数据来源:卓创资讯
10月供应或变动不大
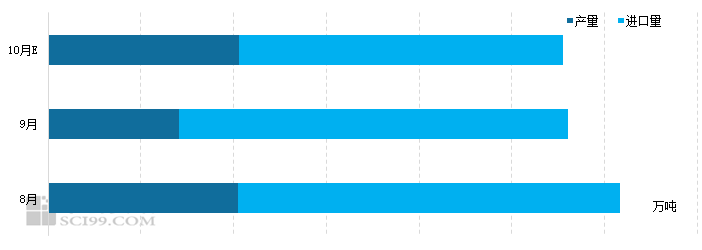
据中华人民共和国海关总署数据,2021-2025年的10月中国脂肪醇进口量在2.97万-6.19万吨,平均进口量在4.91万吨左右。从到港情况看,10月到港量或低于9月,10月中国脂肪醇进口量预估值为7.0万吨左右,环比上月下滑16.44%,较去年增长13.09%。从国内产量看,国内醇厂检修产能陆续恢复生产,10月中国脂肪醇产量预估值为4.09万吨,环比上月增长44.76%,同比去年降低14.69%。综合看,10月中国脂肪醇产量恢复性增长,而进口量或小幅下滑,预计供应环比变化有限,预计较9月略降0.11万吨。
图3 2026年中国脂肪醇月度供应情况
数据来源:卓创资讯
11月脂肪醇价格或先跌后涨
7-10月脂肪醇市场走势高度雷同,呈现上旬止跌反弹、中旬横盘、下旬再度回落的走势。10月下旬棕榈仁油再次偏弱盘整,预计11月走势或将继续复刻前期。
从成本看,棕榈仁油价格或上旬止跌,但天气扰动对产量影响情况仍需确认,短期宽幅减量概率较小,供应端向上支撑或有限,而产地出口动能不足,主要关注国内消费情况,整体看,棕榈仁油价格有止跌回涨趋势,但受制行业需求偏弱现实,涨幅或较为有限,对脂肪醇成本支撑或一般。
从供应看,随着检修产能复产,11月国内产量有增加预期,而国外新增产能正常运行,脂肪醇或即将进入国内,四季度供应将逐渐宽松,压力增加。
从需求看,脉冲式消费较为明显。三季度以来下游采购周期呈现一定规律性,头部企业多在上旬入市,而中小厂择机跟进。考虑华南新增表活产能释放,11月需求或有所好转,但终端消费欠佳,且相关产品环氧乙烷、磺酸等仍处于历史高位,将继续抑制脂肪醇需求。预计上旬需求阶段性好转后,下旬市场存在重回僵持状态的可能性。
综合看,考虑成本及供需影响,11月脂肪醇价格或延续先跌后涨趋势,均价波动有限,预计11月华东市场C12-14醇运行区间在19500-20800元/吨,月均价预计为20400元/吨,环比上月略涨0.13%。