- 小
- 中
- 大
- 超大
美国中期选举将于当地时间周二举行。面对这场被部分投资者视为近年来影响最深远的中期选举,多家大型基金管理公司选择暂时离场,等待政治格局明朗。
据英国《金融时报》报道,此前数周,美国国债收益率大幅攀升,固定收益投资者纷纷涌入市场,希望锁定较高回报。但经历一轮剧烈波动后,部分机构开始收缩交易活动,不再急于押注利率和收益率曲线的下一步走势。
PGIM Credit联席首席投资官格雷格·彼得斯(Greg Peters)表示,美国国债市场经历“一轮大幅波动”后,“现在是一个暂停的时刻”。
他强调:“这是我们非常、非常长时间以来遇到的最具重大影响的一届中期选举。”
债市等待选举结果与关键经济数据
投资者暂缓行动,也与接下来密集的政策和经济数据节点有关。
摩根士丹利投资管理公司的固定收益广泛市场业务主管维沙尔·坎杜贾(Vishal Khanduja)表示,尽管此前一直持看涨立场,其团队目前决定等待中期选举结果及随后公布的经济数据。
其中,最受关注的是美国财政部定于周三发布的季度再融资声明。这距离中期选举结束仅一天。美国11月10日公布的通胀数据,同样是投资者等待的重要信号。
坎杜贾表示:“我们正在策略性地暂缓行动,等待这些结果。”
他还说,团队正在“克制一种冲动,即让中期选举这一非此即彼的结果,在缺乏其他因素的情况下,直接决定我们对利率和收益率曲线的判断”。
对于美债后市,彼得斯认为,如果市场当前计入价格的利率预期准确,10年期美债收益率曲线中段进一步明显走强的空间已经有限。
他补充说:“从价格上涨的角度来看,现阶段进一步获利的空间已经有限。”
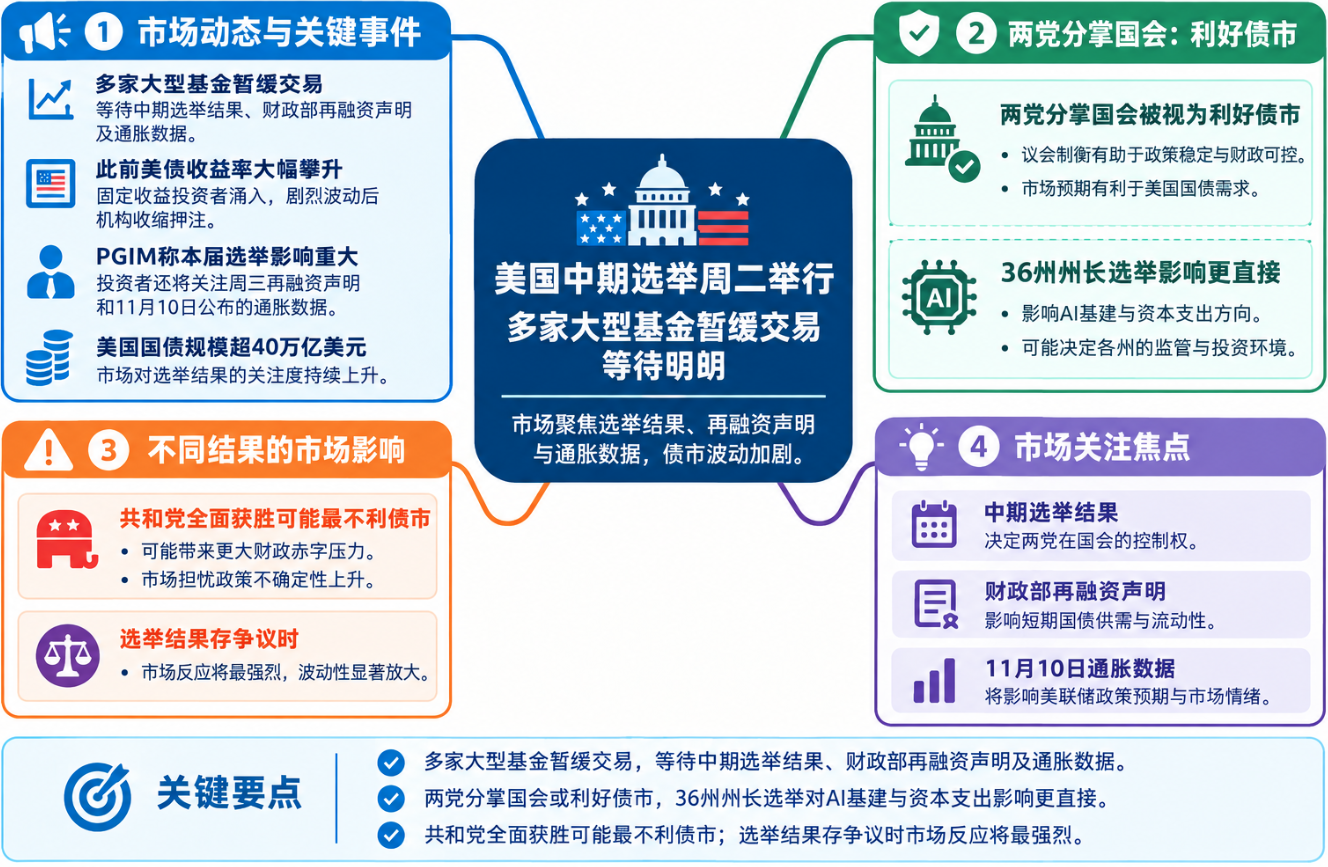
国会格局之外,36个州的州长选举同样关键
此次中期选举的影响范围不止于国会控制权,还涉及美国AI基础设施建设和联邦财政政策。
美国国债规模已经突破40万亿美元。与此同时,AI行业正面临越来越多的质疑,投资者开始重新审视相关企业规模庞大的借款计划。此前,纳斯达克100指数已在上周五进入技术性回调区间。
上周,Alphabet(GOOGL.O)、亚马逊(AMZN.O)和Meta(META.O)等主要超大规模云服务商公布了弱于预期的第三季度业绩,并详细说明了建设AI基础设施仍需筹集的巨额资金。
坎杜贾认为,国会由两党分掌是目前的基本情景。这种局面“整体上应该利好债券”,因为可能带来“更大程度的财政约束”。
市场普遍预计民主党将赢得众议院控制权,并略占优势、有望拿下参议院。不过,投资者提醒,国会权力变化并不意味着总统行政权力的消失。美国总统特朗普仍掌握广泛的行政权力和总统否决权,这可能限制国会对政策的实际影响。
在这种情况下,36个州举行的州长选举可能对市场产生更直接的影响。
纽约梅隆银行(BNY)首席投资官杰森·格拉内特(Jason Granet)表示:“我认为,在这一轮选举中,州长选举非常重要。这些选举的结果可能对AI基础设施建设和资本支出产生实质性影响。”
他特别指出,在数据中心枢纽和基础设施项目高度集中的州,州长选举的影响尤其明显。
彼得斯也认同这一判断。他表示:“参议员的选举同样重要,但我认为,真正扎根一线、能够直接发挥作用的是各州州长……民主党潜在的胜利究竟会不会延伸至选票中其他较低层级的选举,确实会非常值得关注。”
美国两大数据中心重要枢纽——得克萨斯州和俄亥俄州,都将举行竞争激烈的州长选举。如果民主党候选人胜出,预计将对AI产业发展形成制约。
不同选举结果可能引发不同市场反应
对于不同的选举情景,债券投资者的判断并不完全一致。
坎杜贾认为,考虑到特朗普仍掌握的行政权力,民主党全面获胜对市场的影响较为复杂。相比之下,他认为“共和党全面获胜……可能反而是对债市最不利的情形”。
他解释说:“我不认为市场已经对此进行了任何充分定价。因此,如果出现这种结果,市场可能会作出更明显的反应。”
英仕曼集团(Man Group)首席市场策略师克里斯蒂娜·胡珀(Kristina Hooper)则认为,如果选举结果存在争议,将是“市场反应最为强烈的事件”。
不过,并非所有大型资产管理机构都认为中期选举会成为市场的主要驱动因素。
资产管理规模达1.8万亿美元的富兰克林邓普顿(Franklin Templeton)联席总裁兼首席商务官丹尼尔·甘巴(Daniel Gamba)表示,在最近一次于亚洲举行的行业会议上,尽管参会者包括多家资产管理机构,“整个讨论中没有任何一点涉及中期选举”。
甘巴表示,近期投资者讨论的重点主要集中在AI、美联储政策走向和地缘政治,而不是即将到来的投票。
他援引富兰克林邓普顿研究院近期发布的一项股票市场研究指出:“根据以往经验,没有人预期周二的投票会给市场带来任何剧烈变化。”
甘巴补充说,客户确实在关注投资组合应如何配置,但讨论重点“更多与AI、数据中心以及指数成分股集中度有关”。他表示,“整个讨论的核心是多元化配置”。