- 小
- 中
- 大
- 超大
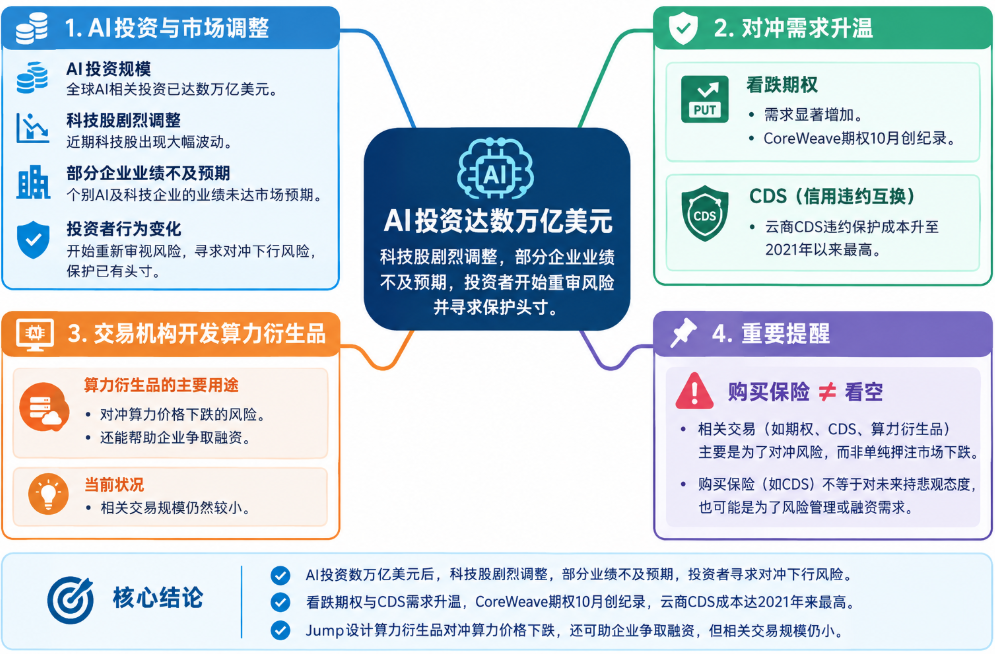
华尔街对人工智能(AI)的投资规模已经达到数万亿美元,但随着科技股近期剧烈调整,越来越多投资者开始寻找保护自身头寸的办法。
此前,市场对AI改变经济格局的乐观预期,推动科技巨头、公用事业公司和芯片制造商股价持续上涨,也带动其他领域出现投机热潮。然而,近期部分企业业绩未能达到预期,市场开始重新审视这场投资热潮的风险。
Gateway Investment Advisers高级副总裁斯蒂芬·索拉卡(Stephen Solaka)表示:“我们看到,寻求对冲下行风险的需求非常旺盛。”
这种需求已经反映在多个市场。为大型数据中心项目和芯片采购提供融资的贷款机构开始要求更高收益率;依靠大量举债经营的AI新云(neocloud)企业CoreWeave(CRWV.O),股债价格大幅下跌;Alphabet(GOOGL.O) 和英特尔(INTC.O)等科技公司也遭遇剧烈抛售,两家公司刚刚分别录得有史以来最大单日跌幅之一。
科技股集中的纳斯达克指数上周五下跌2.9%,创下自2025年3月以来最糟糕的单月表现。
看跌期权与信用违约互换:传统保险需求升温
投资者正进入新一周,同时迎来新的月份。美国中期选举即将举行,国会席位和多个州州长职位的归属将成为市场关注焦点,新一轮科技企业财报季也将陆续展开。
苹果公司(AAPL.O)将在周一公布业绩。芯片制造商AMD(AMD.O)、超微电脑(SMCI.O)和高通(QCOM.O)则将在本周晚些时候发布财报。
索拉卡负责管理部分个人投资者的投资组合。这些客户往往集中持有少数个股,其中包括过去几年推动市场上涨的大型科技公司股票。
他发现,越来越多客户开始寻求的不是进一步增加投资,而是为已有头寸购买保险。其中一些客户甚至曾经在这些科技公司工作。
索拉卡说:“这些人已经赚了太多钱,现在正准备辞职,以便对冲自己持有的股票风险。”他补充说,部分科技公司对员工交易本公司股票设有限制。
目前,投资者和科技企业高管正在更多地使用期权和信用违约互换(CDS)管理潜在损失。
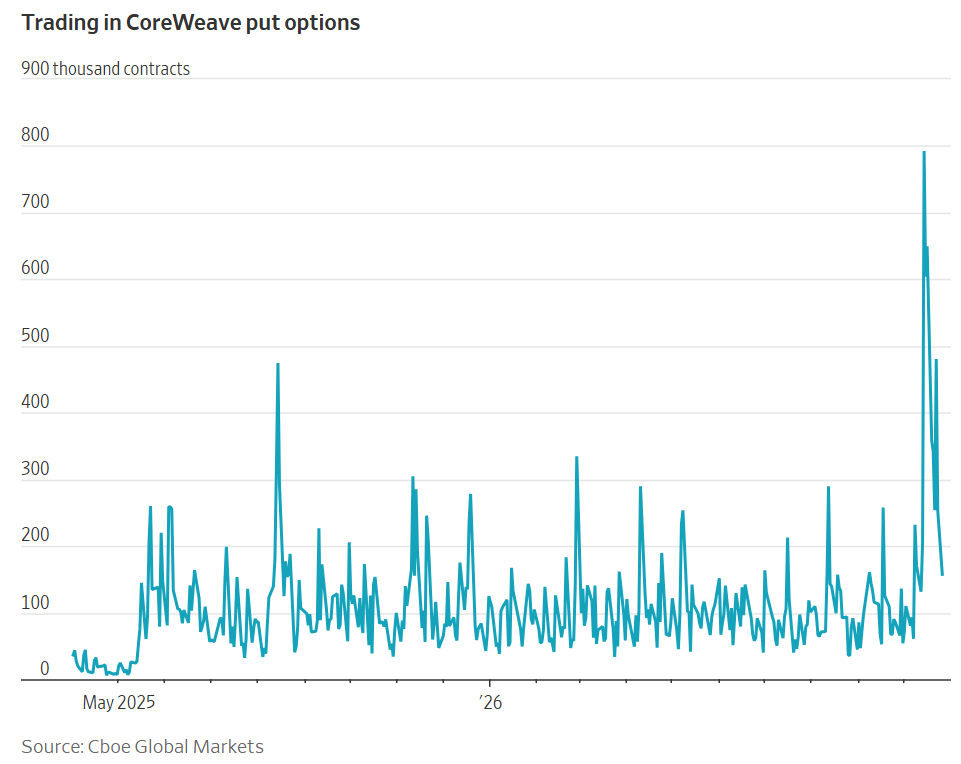
看跌期权的交易量持续增加。这类合约赋予买方在未来特定日期或期限内,以约定价格卖出标的资产的权利。
芝加哥期权交易所全球市场(Cboe Global Markets)的数据显示,与CoreWeave相关的期权合约交易量在10月升至有记录以来最高水平,此后一直维持在高位。
其中,交易较为活跃的是2028年到期的看跌期权。这些合约在CoreWeave股价跌至35美元时将产生收益,而上周该公司股价徘徊在55美元左右。
债务市场也出现类似变化。根据债券数据提供商Solve的数据,过去一个月,针对亚马逊(AMZN.O)、Alphabet、微软(MSFT.O)、Meta(META.O)和甲骨文(ORCL.N)等超大规模云服务商的债务违约保护成本持续上升,达到至少自2021年以来的最高水平。
Solve联合创始人尤金·格林伯格(Eugene Grinberg)表示:“所有公司无一例外都出现了这种情况,这说明市场担忧的是整个行业,而不是某家企业自身发生了个别信用事件。”
甲骨文的信用违约互换利差扩大尤其明显,增幅超过1个百分点。CDS利差上升意味着投资者为对冲相关企业债务违约风险,需要支付更高成本。
从股票衍生品到算力保险,华尔街开发新工具
随着AI基础设施建设规模预计继续扩大,交易机构开始寻找传统股票和债券市场之外的对冲机会。
量化交易公司Jump Trading近期成立了专门交易算力的部门。这项新兴业务主要利用不同供应商之间的价格差异,捕捉市场低效率带来的交易机会。相比之下,在股票和期权等成熟市场,这类机会已经越来越难以出现。
Jump还在设计场外衍生品合约,帮助投资者对冲未来算力价格大幅下跌的风险。
Jump总裁戴夫·奥尔森(Dave Olsen)表示:“市场参与者正在更加仔细地区分谁是赢家、谁是输家,也开始提出更加尖锐的问题。人们正在深入研究这些企业的经济模型。”
这类交易的逻辑与传统大宗商品套期保值类似,只不过交易标的从石油、金属等商品变成了AI算力。
例如,一家AI新云企业或AI基础设施开发商通过出租英伟达(NVDA.O)芯片提供算力服务。为了防范市场需求下降导致小时租赁价格下跌,该企业可以购买看跌期权,为未来算力收入设定一个保护水平。
通过这种安排,企业获得在约定期限内以特定价格出售相关算力的权利,从而降低租赁价格下跌对利润造成的冲击。Jump则作为交易对手方,承接相应风险。
另一种方式是签订现金结算合约,由Jump直接向算力供应商支付现金。Jump也可以选择租用相关算力,再转租给其他客户,从中赚取利润。
根据Silicon Data指数,英伟达B300芯片租赁价格今年以来上涨约56%,达到每小时7.56美元。如果价格未来跌至每小时4美元,Jump便可以按照合约约定买入相关算力。
不过,这类交易并非没有风险。奥尔森及其团队正在密切审查交易对手的信用状况,评估相关企业是否具备履约能力,以及违约可能性有多大。
数据中心和AI新云企业也在寻找融资保险
算力衍生品正在吸引更多大型交易机构关注。华尔街规模最大的交易公司之一萨斯奎汉纳国际集团(Susquehanna International Group)已经收到相关市场需求。
该公司机构预测市场负责人尼克·沃尔比(Nick Volbi)表示,一些数据中心和非上市AI新云企业正在直接联系公司,或者通过经纪商等中介机构寻求交易,希望对冲自身面临的半导体芯片风险敞口。
相关产品的基本逻辑是:如果算力需求下降,或者市场供应增加导致算力价格下跌,衍生品便可能产生收益,帮助购买保险的企业弥补业务其他环节的损失。
其中一种设计,是推出与算力指数挂钩的看跌期权,为算力价格下跌提供保护。这类产品还有望帮助企业获得银行融资。
沃尔比表示,企业可以利用这类保险向潜在贷款机构证明自身拥有风险保护机制。
他举例说:“我会去找一家潜在贷款机构,然后告诉对方:‘如果我购买这种结构化产品,并获得这种形式的保险,你们现在是否愿意向我提供融资?如果愿意,融资条件会是什么样?’”
换句话说,算力衍生品不仅能够帮助企业管理未来收入的不确定性,还可能成为争取银行贷款、改善融资条件的工具。
除算力价格外,数据中心建设政策也开始成为相关交易的标的。预测市场平台Kalshi已经推出合约,允许投资者押注美国哪些州可能在2028年之前暂停新的数据中心开发项目。
目前涉及的州包括新罕布什尔州、密歇根州和缅因州。不过,这些合约的成交量仍然十分有限。
尽管对冲工具不断增多,但与整个AI投资热潮相比,目前相关交易的规模仍然微不足道,市场上仍有大量投资者看好AI的长期前景。
奥尔森强调,购买保险并不等于看空市场。
他说:“我不认为自己的房子会着火,但我仍然会买保险。想买一份保险,并不意味着你必须看空市场。”