- 小
- 中
- 大
- 超大
全球金融市场正面临越来越多的压力,而此前帮助投资者保持乐观的人工智能(AI)投资热潮,如今也开始显露裂痕。战争、主权债务激增及贸易紧张局势持续冲击全球市场,从法国和日本国债遭到抛售,到部分新兴市场货币跌至历史低位,金融体系的脆弱性正逐渐暴露。
过去一段时间,规模达数万亿美元的AI投资推动美股屡创新高,也令市场对全球经济增长保持乐观。然而,随着通胀压力重现、融资成本攀升,以及投资者开始质疑巨额资本开支的回报前景,AI热潮正从市场的增长动力转变为潜在风险。
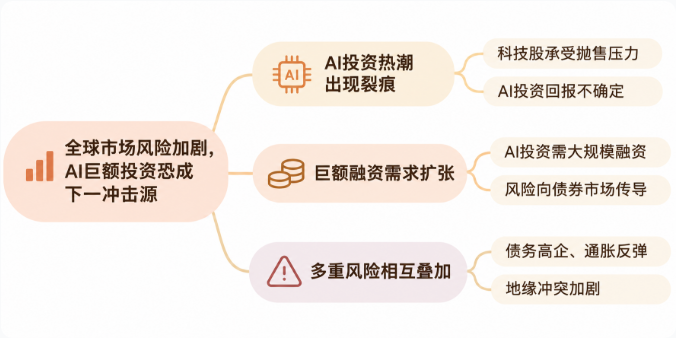
AI投资热潮出现裂痕,科技股承受抛售压力
市场转向在10月表现得尤为明显。随着大型科技公司公布最新财报,投资者开始重新评估AI基础设施投资的经济效益,科技股遭遇集中抛售。
10月纳斯达克市场科技股市值蒸发超过2万亿美元。周一,纳斯达克100指数再跌1.4%,较10月6日高点累计下跌超过10%,进入技术性调整区间。
问题的核心在于,AI资本投入的速度正在明显快于市场能够验证其商业回报的速度。
丹麦银行估计,美国约六家大型科技企业今年的相关资本开支预计达到9000亿美元,2027年更可能升至1.2万亿美元,规模相当于欧洲全部企业一年的资本投资总额。
与此同时,科技和AI相关股票在标普500指数中的权重已超过40%,并贡献了该指数过去五年约70%涨幅中的相当大一部分。
法国兴业银行全球策略师阿尔伯特·爱德华兹(Albert Edwards)指出,当前市场上涨过度依赖少数大型企业,市场领导力量高度集中,意味着一旦这些公司的盈利预期发生变化,冲击便可能迅速扩散。
前高盛首席经济学家吉姆·奥尼尔(Jim O'Neill)也警告,如果通胀无法缓解,大量依靠债务融资的AI投资将变得更加危险。他表示,利率上升往往会暴露金融体系最脆弱的环节,而债务负担过重的企业和国家通常受到的冲击最大。
巨额融资需求扩张,风险开始向债券市场传导
比科技股估值调整更值得关注的,是AI投资与全球债务市场之间日益紧密的联系。
近年来,科技巨头越来越多地通过公司债、私人信贷和复杂融资安排筹措资金。国际金融协会数据显示,全球债务总额已超过350万亿美元,接近全球经济规模的三倍。
相关数据显示,今年以来,美国科技相关债券发行规模已超过2500亿美元,同比增长81%。欧洲市场发行规模达到393亿美元,投资者预计未来几个月融资活动还将进一步增加。
大量科技债券涌入市场,可能与其他企业及政府争夺有限的投资资金,进而推高整体融资成本。欧洲央行行长拉加德上周指出,大型科技企业发债已经成为推高部分主权债券收益率的因素之一。
与此同时,私人信贷领域的不透明性进一步增加了风险识别难度。
周一公布的一项研究显示,在美国商业发展公司持有、且由多家机构估值的借款企业中,约12.3%的企业出现至少5个百分点的债务估值差异,高于一年前的9.3%。
这意味着部分私人信贷资产的实际风险,可能无法及时反映在账面估值中。
曾在2008年金融危机期间担任美国联邦存款保险公司主席的希拉·贝尔(Sheila Bair)警告,金融体系正在出现一些与上次危机前相似的脆弱迹象,尤其是杠杆积累及部分金融机构对债务融资的高度依赖。
多重风险相互叠加,全球市场缓冲空间有限
AI融资风险显现之际,全球经济原本就面临地缘冲突和通胀的双重压力。
持续数月的伊朗战争扰乱能源供应,国际油价升至每桶105美元左右,年内涨幅接近75%。能源成本上升进一步推高通胀,也限制了各国央行放松货币政策的空间。
与此同时,美国10年期国债收益率仍徘徊在5%左右。法国国债收益率升至欧债危机时期的水平,日本国债收益率则触及约30年来高位。
富达国际投资组合经理迈克·里德尔(Mike Riddell)指出,法国财政压力及澳大利亚房地产市场低迷,已经释放出金融体系局部承压的信号。
欧洲央行副行长鲍里斯·武伊契奇(Boris Vujcic)周一表示,AI股票估值偏高、债券市场压力以及影子银行潜在损失,是当前金融稳定面临的主要风险。
不过,市场并非缺乏积极因素。美国企业盈利总体仍然稳健,伦敦证券交易所集团数据显示,已公布第三季度业绩的标普500成分股中,84%的企业盈利超过市场预期。
高盛首席执行官所罗门也认为,尽管AI投资过程中难免出现波动,但计算需求及长期生产率提升前景依然值得关注。
真正令人担忧的,是多种风险可能在同一时期集中爆发。
宏观及地缘政治策略师蒂娜·福特汉姆(Tina Fordham)指出,传统国际联盟出现裂痕,可能使主要经济体难以像2008年金融危机期间那样协调救助行动。随着政府债务持续扩张,各国应对下一场重大金融冲击的财政空间也明显受限。
AI热潮过去一直是全球市场抵御宏观经济逆风的重要力量。但如果企业削减投资、融资成本继续攀升,或市场对AI商业回报的信心进一步动摇,这一增长动力本身就可能成为全球金融市场的新冲击源。