- 小
- 中
- 大
- 超大
尽管美元近期表现持续强于市场预期,外汇策略师仍维持未来一年美元走弱的判断。不过,随着美国中期选举临近,越来越多分析师开始警惕美元可能在较长时间内保持强势。
路透社周二公布的最新外汇调查显示,受访策略师对美元的整体预测与10月初相比几乎没有变化,但他们普遍认为,美元实际表现强于预测的风险正在上升。
这一分歧反映出当前外汇市场的复杂局面:美国经济增长及通胀韧性使美联储难以迅速转向宽松,而地缘政治风险和资本流动则持续影响美元走势。
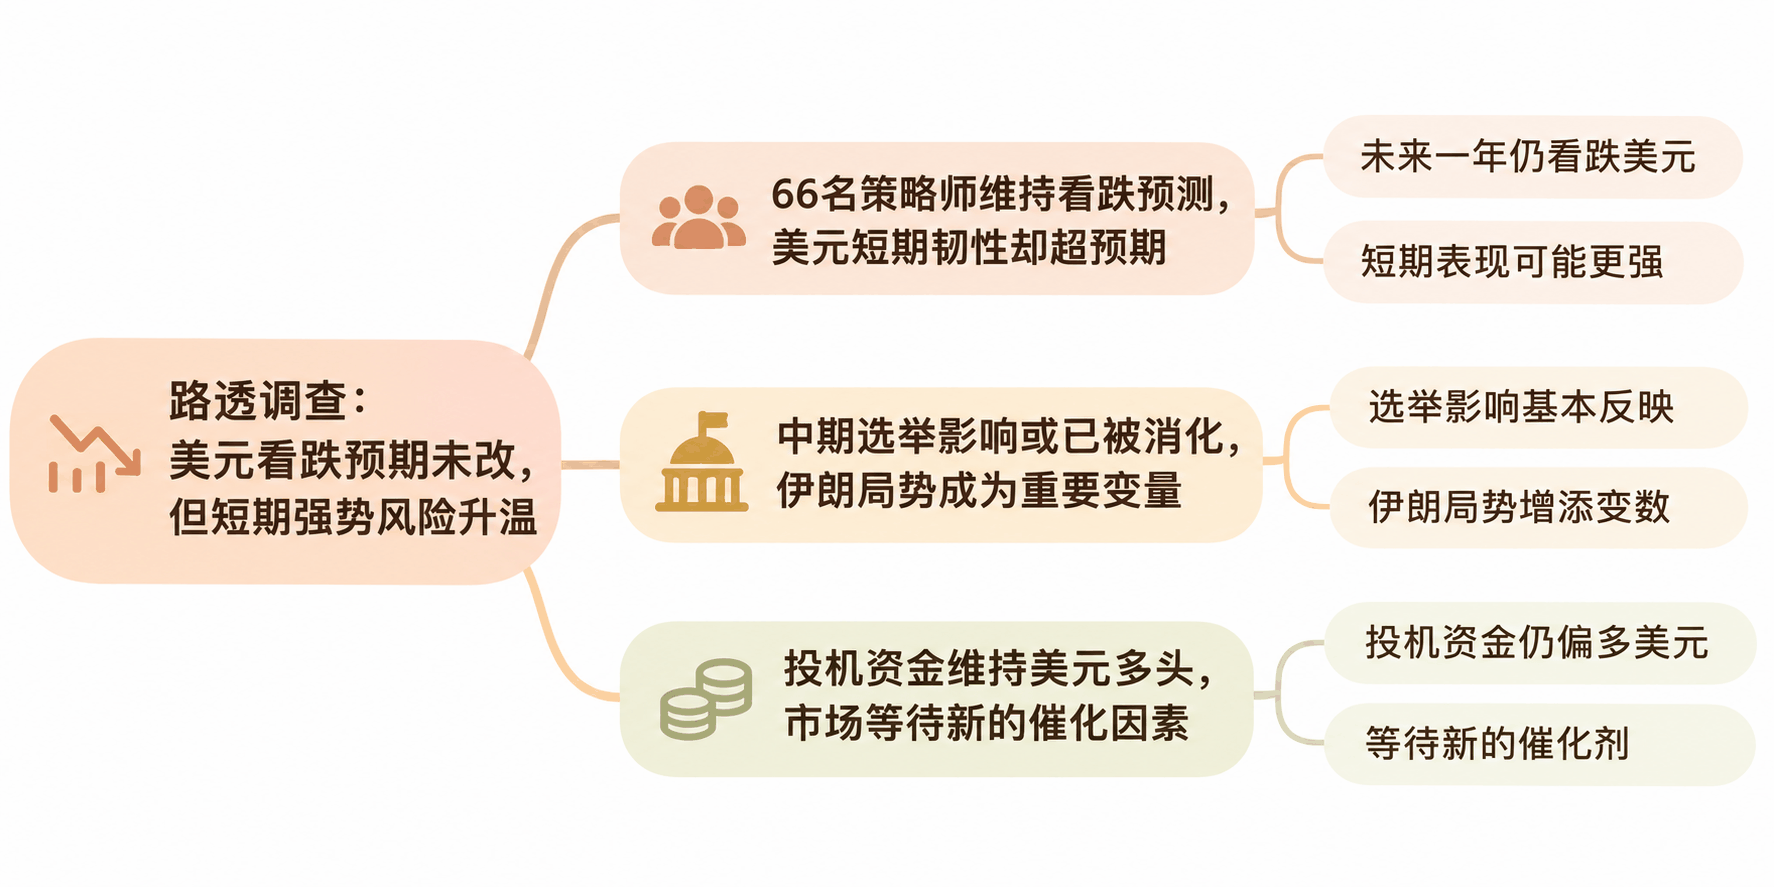
66名策略师维持看跌预测,美元短期韧性却超预期
路透社于上周五至周二开展的调查显示,66名外汇策略师的预测中值认为,欧元兑美元汇率将在未来三个月升至1.13,六个月后升至1.14,一年后达到1.16。
以调查时欧元兑美元约1.12的水平计算,一年期预测意味着欧元预计上涨约4%,对应美元温和贬值。
然而,在回答额外风险评估问题的30名策略师中,有17人认为,未来三个月美元表现更可能强于他们原先的预测,占比接近60%。
这一结果表明,尽管市场尚未放弃美元中期贬值的判断,但短期预测正面临明显的上行风险。
美国银行外汇策略师亚历克斯·科恩(Alex Cohen)表示,该行仍预计美元将在明年恢复贬值,但风险更加偏向美元在更长时间内维持相对强势。他指出,美国经济增长稳健、通胀持续高于目标,是美元保持韧性的主要原因。
美国通胀已连续近六年高于美联储2%的目标。美联储9月加息后于10月暂停行动,利率期货市场预计,美联储还将进一步加息两次,下一次可能在12月。
与此同时,尽管AI投资热潮降温导致科技股遭到抛售,投资者大量买入美国国债,推动10年期美债收益率自10月7日以来累计下降近45个基点、跌破5%,但美元依然表现坚挺。
富国银行全球外汇策略主管埃里克·纳尔逊(Erik Nelson)认为,美元近期并未完全按照传统宏观经济驱动因素波动。他预计欧元兑美元将在年底达到1.16。
不过,纳尔逊质疑,仅依靠提高利率能否有效压低通胀。他指出,如果美股只是温和下跌,货币紧缩对需求的抑制作用可能不足。
中期选举影响或已被消化,伊朗局势成为重要变量
美国中期选举可能改变国会控制权,但策略师认为,选举结果对美元的影响仍取决于是否超出市场预期。
美国银行的科恩表示,民主党在选举中表现强劲的情景,很大程度上已经被市场定价。
如果共和党意外保住国会两院控制权,股票、债券收益率和美元可能同步上涨。
相比之下,如果国会出现分裂,市场可能重新评估美国财政政策、债务上限谈判以及未来经济增长前景。
不过,多名分析师认为,相较于国会席位变化,特朗普政府在中期选举后如何处理伊朗战争,可能对美元产生更加直接的影响。
法国农业信贷银行企业与投资银行(Crédit Agricole CIB)G10外汇主管瓦伦丁·马里诺夫(Valentin Marinov)指出,选举结束后,投资者将密切关注特朗普政府是否重新升级对伊朗的军事行动。
如果冲突再次升级,高能源价格可能强化通胀压力,并进一步增加投资者对美元避险属性及较高利率收益的需求。
反之,若外交谈判取得进展、能源价格持续回落,则可能削弱部分推动美元走强的因素。
投机资金维持美元多头,市场等待新的催化因素
尽管分析师整体预测美元未来走弱,期货市场的实际持仓仍显示投资者对美元保持一定程度的乐观。
美国商品期货交易委员会(CFTC)的最新数据显示,中期选举前,投机交易者整体维持美元净多头仓位。
路透社调查中,25名回答持仓变化问题的策略师里,有13人预计美元净多头仓位到11月底只会小幅调整,另有5人认为净多头将进一步增加,其余7人预计仓位收缩。
荷兰合作银行外汇策略主管简·福利(Jane Foley)是少数预计美元强势将持续至2027年的分析师之一。
她指出,当前欧元兑美元汇率已明显低于此前市场对2026年底的普遍预测,投资者正逐渐接受这一现实。
不过,福利认为,如果没有新的重大意外事件,欧元兑美元要进一步跌破1.10仍存在难度。
总体来看,外汇市场正出现预测与实际表现之间的明显分化。多数策略师仍预计美元将在未来一年温和贬值,但美国经济韧性、持续的通胀压力以及中东局势不确定性,使美元短期内维持强势的可能性不容忽视。
未来美元能否按照市场预期转弱,将取决于美联储后续加息幅度、美国经济增长表现,以及中期选举后地缘政治风险是否进一步升级。