- 小
- 中
- 大
- 超大
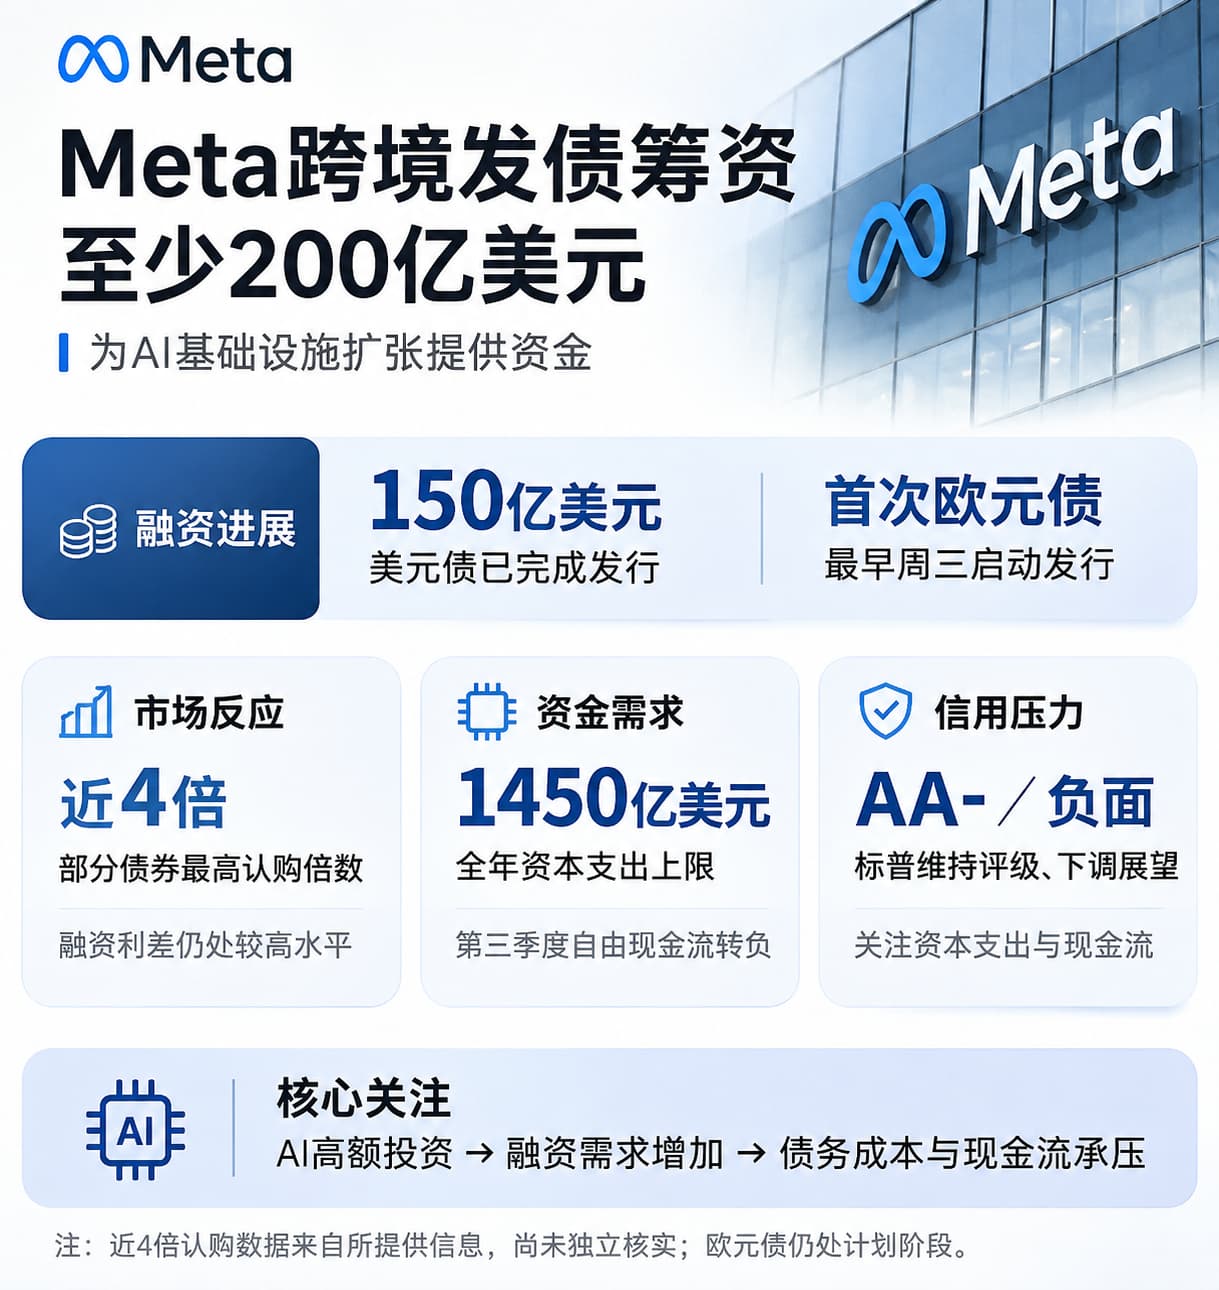
Meta Platforms(META.O)正通过美国和欧洲债券市场筹集至少200亿美元资金,以支持持续扩张的人工智能基础设施投资。当地时间周二,Meta完成150亿美元美元债券发行,计划最早于周三启动首次欧元计价债券发行。
据了解,这笔跨境融资的目标规模至少为200亿美元,最终金额可能根据投资者需求调整。CNBC援引知情人士称,Meta此次计划筹资200亿至250亿美元,其中约三分之二来自美元债券,其余来自欧元债券。
尽管投资者对科技企业不断扩大的AI资本支出保持警惕,Meta的美元债券仍获得较强认购需求,部分债券的最高认购倍数接近4倍。不过,发行定价也反映出投资者对其财务状况和未来现金流的担忧。
150亿美元美元债完成发行,融资成本受到关注
外媒报道称,Meta当天确认,通过分为五档的美元债券发行筹集150亿美元。这是该公司六个月来再次进入美元债券市场,也是其为AI投资筹集资金的最新行动。
彭博社此前援引知情人士称,此次美元债券期限覆盖5年至30年,最初报价中,期限最长债券的收益率较同期美国国债高出约2.5个百分点。
最终融资成本同样受到市场关注。《华尔街日报》报道,在此次发行的100亿美元以外,Meta还发行了40亿美元10年期债券,该批债券初始收益率较美国国债高出约1.6个百分点,高于美国投资级公司债券市场的普遍水平。
对于信用评级较高的大型科技企业而言,投资者要求的额外收益率具有重要意义。随着Meta不断扩大AI支出,市场正在重新评估其未来现金流、债务规模与信用风险。
此次美元债券发行之后,Meta计划将融资范围进一步扩展至欧洲。彭博社此前报道,公司已委托花旗集团和摩根士丹利于周一及周二举行投资者电话会议,讨论潜在的跨境发债安排。
知情人士称,Meta最初考虑发行五档美元债券及六档欧元债券。若欧元债券交易顺利启动,这将成为公司首次发行欧元计价债券,为其在美国以外建立长期融资渠道提供新的选择。
AI资本支出扩大,标普下调评级展望
Meta此次大规模融资正值其AI基础设施投资持续增加。
根据公司10月公布的第三季度财报,Meta预计2026年全年资本支出将达到1350亿至1450亿美元,较此前指引上调了区间下限50亿美元。相关投入主要用于数据中心、计算基础设施以及人工智能模型和服务。
第三季度,Meta自由现金流为负21.2亿美元,反映出资本支出对公司现金流的明显影响。
10月30日,标普全球评级将Meta的信用评级展望由稳定调整为负面,维持AA-的长期信用评级。标普指出,公司资本支出规模较高、自由现金流转负,增加了未来财务表现的不确定性。
评级展望调整发生在此次发债之前,使投资者更加关注Meta能否在维持AI投资速度的同时控制融资成本。
Meta今年4月已通过债券发行筹集250亿美元。加上本周完成的150亿美元美元债券,公司年内两轮美元债券融资规模已达到400亿美元。
Meta还在上周披露了规模更大的股权融资计划,拟为AI业务筹集950亿美元,其中350亿美元计划通过承销公开发行股票筹集,另外600亿美元计划通过按市价发行计划完成。
美国科技巨头转向欧洲,债券供给压力上升
Meta计划首次发行欧元债券,恰逢美国大型科技企业加快进入欧洲债务市场。
路透社11月3日报道,Alphabet本周一启动了今年第二次欧元债券发行。今年5月,Alphabet已在欧洲市场发行90亿欧元债券。
根据伦敦证券交易所集团(LSEG)的数据,今年以来美国市场科技相关债券发行规模已超过2500亿美元,同比增长81%;欧洲市场发行规模为393亿美元,同比增长约5%。
美国科技企业在欧洲的融资活动仍有进一步扩大的空间。
富达国际固定收益首席投资官玛丽昂·勒莫赫代克(Marion Le Morhedec)表示,欧洲科技企业债券发行此前落后于美国,但相关活动正在加速。她估计,市场目前还有400亿至600亿欧元的潜在发行规模。
欧洲市场能够为美国科技企业提供额外融资渠道,同时帮助企业管理全球资产涉及的货币风险。不过,大规模新增债券供给也可能推高其他企业的融资成本。
法国巴黎银行预计,2027年欧元投资级公司债券净供给将由今年的1050亿欧元上升至1920亿欧元,增幅达到83%。
该行全球投资级融资联席主管朱利奥·巴拉塔(Giulio Baratta)预计,美国企业在欧洲发行的债券将占明年相关净供给的800亿至900亿欧元,其中大型云计算及AI基础设施企业将占据主要份额。
随着发行规模扩大,投资者可能要求更高收益率补偿。路透社指出,欧洲投资级债券信用利差近期已经走阔,部分企业开始缩短债券期限,以降低长期借款成本。
Meta的融资安排也受到股票市场关注。CNBC数据显示,Meta股价周二上涨2.7%,此前14个交易日中有12日下跌,10月份累计下跌约15%,创下四年来最差单月表现。