- 小
- 中
- 大
- 超大
AI投资交易的集中平仓正在冲击全球金融市场,也开始改变投资者对美联储下一步政策的判断。
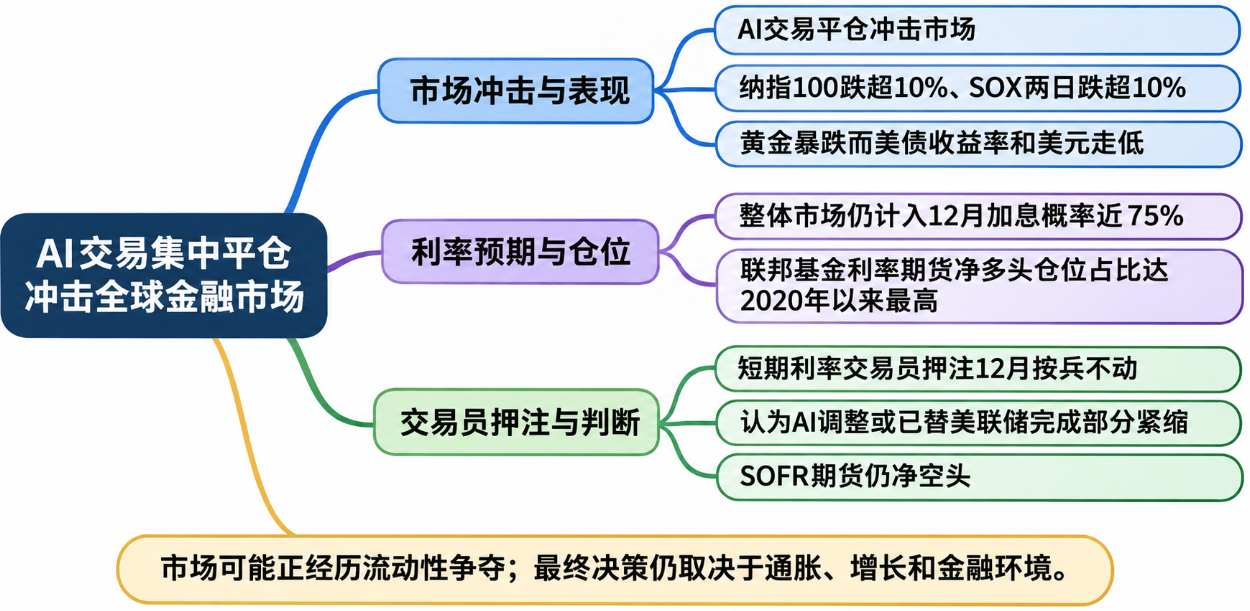
纳斯达克100指数已经进入技术性回调区间,较此前高点下跌超过10%;费城半导体指数(SOX)在短短两个交易日内跌幅超过10%,遭遇数十年来最猛烈的抛售之一。黄金同期暴跌,但美国国债收益率和美元却双双走低。
这种不同寻常的资产表现,反映出市场可能正在经历流动性争夺。随着对冲基金承受越来越大的科技股投资损失,部分投资者不得不出售其他资产,以弥补亏损或满足追加保证金要求。
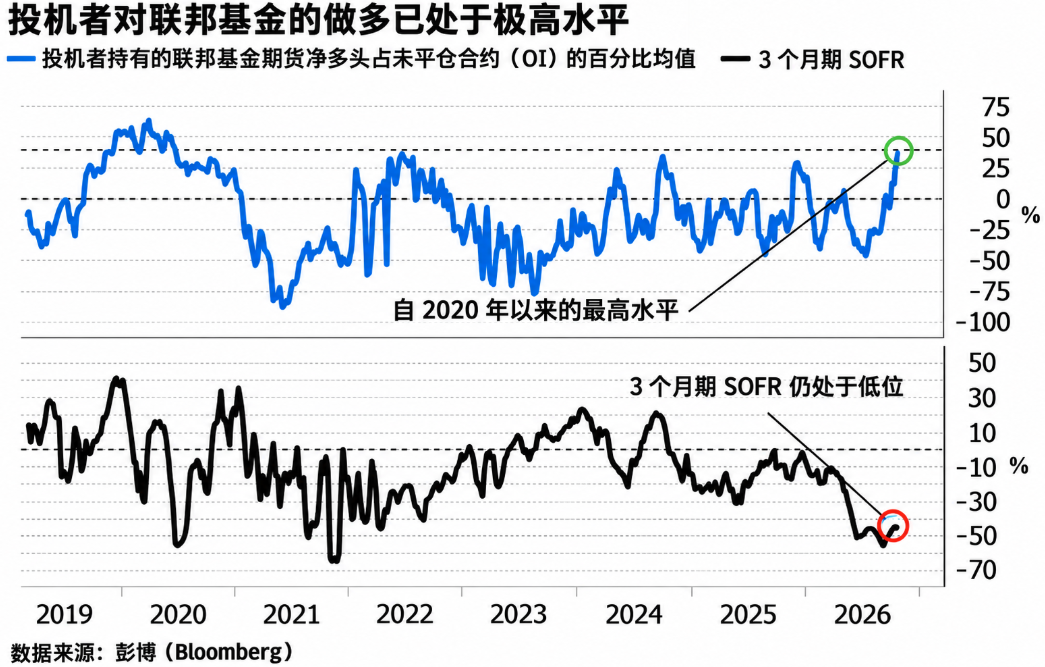
彭博宏观策略师西蒙·怀特(Simon White)发现,利率市场也出现了一个值得关注的背离:尽管整体市场仍计入美联储12月加息概率接近75%,但联邦基金利率期货中的投机性仓位已经升至2020年以来最看涨的水平。
越来越多短期利率交易员开始押注,美联储可能在12月按兵不动。原因在于,AI市场的剧烈调整可能已经替美联储完成了部分货币紧缩工作。
AI抛售引发流动性争夺,利率市场出现反向押注
近期AI交易平仓的剧烈程度,已经超出部分投资者预期。
对冲基金抛售和投资组合轮动,被认为是这轮剧烈波动的主要推动因素。随着AI相关交易损失不断累积,投资组合经理开始调整仓位,部分资金甚至需要出售其他资产来获取流动性。
考虑到美国经济和金融市场有相当大比例与AI产业紧密相连,科技股持续下跌可能通过企业投资、财富效应和金融市场融资渠道影响整体经济。市场因此开始重新评估美联储继续加息的空间。
尽管如此,整体市场目前仍然认为,美联储12月加息概率接近75%。
但投机者和杠杆基金的持仓方向已经出现明显变化。
根据美国商品期货交易委员会(CFTC)截至上周二的交易者持仓报告,投机者和杠杆基金在联邦基金利率期货中的净多头仓位占未平仓合约总量的比例,在过去几周迅速攀升,达到2020年以来最高水平。
这一变化显示,短期利率交易员正在越来越积极地押注美联储放缓紧缩步伐,甚至可能在12月暂停加息。
联邦基金期货与SOFR期货持仓背离
更值得关注的是,不同利率期货市场的交易方向并不一致。
联邦基金利率期货中的投机性仓位已经转为2020年以来最看涨的极端水平,但担保隔夜融资利率(SOFR)期货的持仓仍然呈现净空头状态。
彭博宏观策略师怀特认为,这种背离值得关注,但其中一部分可能来自跨品种价差交易。
近期,随着美国财政部在美联储的账户规模扩大,SOFR与联邦基金利率之间的利差有所扩大,可能促使交易员通过不同期货合约的相反方向持仓进行交易。
不过,怀特认为,主要推动因素仍然是投资者对美联储货币政策将趋于宽松的判断。
在他看来,联邦基金利率期货比SOFR期货更能直接反映投机者对美联储政策的看法。
原因在于,SOFR期货覆盖的利率期限更长,同时被广泛用于对冲其他金融产品的风险敞口,包括利率互换和交叉货币互换等。因此,其持仓变化可能受到更多非直接货币政策交易的影响。
但这并不意味着投机交易员一定能够准确预测美联储的决策。
历史持仓数据表明,投机者在判断美联储政策走向方面并没有明显优势。仓位变化更多反映的是市场参与者当前的预期,而非对未来政策的可靠预测。
AI市场动荡可能改变美联储12月决策
当前市场面临的核心问题是:AI交易持续瓦解,美联储还能否按照此前预期继续加息?
此前,市场关注的重点主要是通胀压力和美联储是否需要进一步收紧货币政策。但随着科技股大幅回调,投资者开始考虑另一种可能:如果AI投资热潮明显降温,并进一步冲击美国经济增长,美联储可能没有必要继续加息。
怀特认为,考虑到当前金融市场的动荡程度,以及AI投资交易出现问题可能产生的巨大影响,市场下调美联储12月加息预期是合理的。
这也解释了为什么联邦基金利率期货中的投机性多头仓位会在整体市场仍然计入较高加息概率时,迅速升至2020年以来的最高水平。
两种信号之间的背离,反映出市场对未来政策的判断正在分化:一方面,投资者仍然需要应对尚未消退的通胀压力;另一方面,AI交易平仓可能对金融环境形成额外收紧。
如果科技股持续承压,并进一步影响企业融资、资本开支和消费财富效应,金融市场自身的调整就可能削弱继续加息的必要性。
不过,投机者的持仓方向并不能直接决定美联储的政策选择。最终决策仍取决于通胀、经济增长和金融环境等因素。
眼下,AI市场的剧烈调整已经让12月加息前景变得更加复杂。接下来,科技股抛售是否继续扩散,以及这种压力是否真正传导至美国经济,将成为判断美联储是否按兵不动的重要观察点。