- 小
- 中
- 大
- 超大
美国国债收益率可能再次走高,直到全球最大经济体陷入衰退才会真正见顶。这是来自普信集团(T. Rowe Price)全球固定收益主管阿里夫·侯赛因(Arif Husain)的警告。他认为,美联储可能持续加息,直至经济或金融市场出现问题,最终犯下过度紧缩的政策错误。
侯赛因在报告中表示:“收益率真正见顶之前,经济衰退可能已经到来。”他认为,美联储存在持续加息直至某个环节“崩溃”的风险。
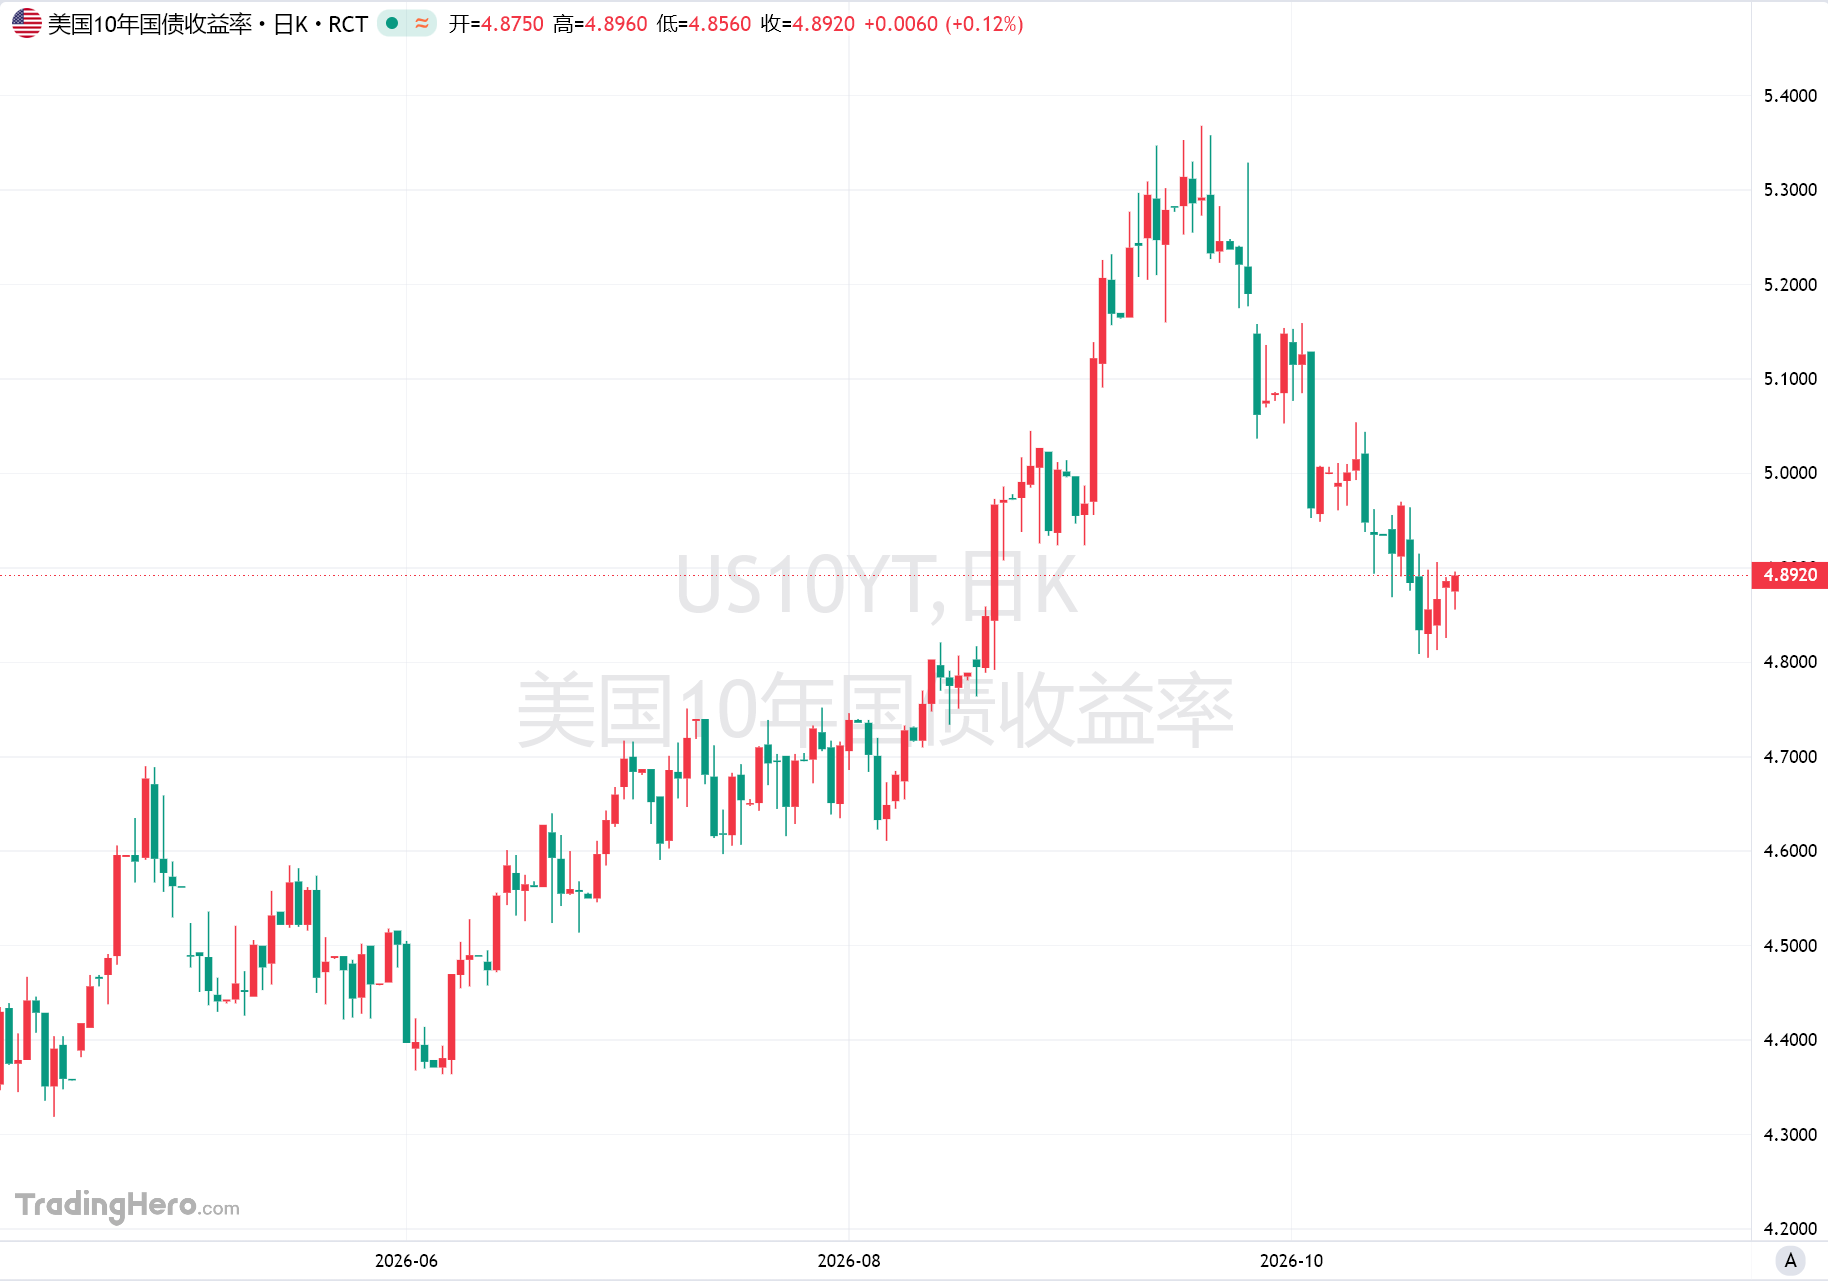
近两年前,侯赛因就曾提出10年期美债收益率可能升至6%,当时市场普遍押注美联储降息,这一判断显得相当激进。今年伊朗战争加剧通胀担忧,10年期美债收益率一度升至5.36%;随后科技股抛售加剧,避险资金流入国债,收益率回落至5%下方。
不过,侯赛因认为,10月美债反弹主要来自空头头寸平仓,而非市场重新形成了避险需求。他表示,需要看到更多证据,才能确认投资者正在重新将美国国债视为避险资产,尤其不能仅凭流动性通常较低时期的市场表现作出判断。
通胀压力或迫使美联储进一步加息
侯赛因认为,相比美国财政问题,通胀是更迫切的风险,美联储可能需要将利率提高至高于市场目前预期的水平。
他还警告,美国国债收益率曲线可能出现熊市趋平,即短期国债收益率上升幅度超过长期债券,甚至不排除收益率曲线在不久后重新倒挂。
在他看来,另一种可能令收益率见顶的情形,是发达经济体政府采取切实措施改善财政状况。法国国债收益率10月快速攀升,甚至出现部分法国企业债收益率低于主权债的情况。侯赛因表示,他正在观察其他国家是否会从中吸取教训。
市场目前正等待美国最新通胀报告,以判断美联储下一步政策方向,以及近期美债反弹能否延续。
上周,民主党在美国中期选举中大胜,引发科技股抛售,推动资金转向国债,美国各期限国债收益率降至9月以来最低水平。随着股市出现企稳迹象,10年期美债收益率回到约4.89%,但仍明显低于上月突破5%的水平。
美国10月消费者价格指数(CPI)报告定于周二公布,这是美联储12月议息会议前最后一份通胀报告。彭博调查显示,经济学家预计美国10月CPI环比上涨0.3%,低于9月0.6%的涨幅。由于去年10月政府停摆期间未发布CPI数据,本次报告不会提供同比数据。
Westwood Management投资组合经理斯科特·巴纳德(Scott Barnard)表示,如果通胀数据再次明显偏热,市场很可能重新提前计入部分加息预期。
市场完全消化12月加息预期
美联储理事克里斯托弗·沃勒(Christopher Waller)周二表示,他支持美联储下月加息,甚至可能支持一次加息50个基点。这番表态进一步推动利率市场调整预期。
利率互换市场目前已完全计入12月加息25个基点的可能性,并预计到明年夏季前累计加息约两次。相比之下,上个月市场当时预计到这一时间点将累计加息三次。
美联储此前已于9月加息,这是自2023年以来首次上调利率。当时,美国对伊朗发动战争后油价飙升,进一步推高通胀。此后,美联储官员上月决定维持利率不变,并释放出进一步加息前将保持耐心的信号,市场对持续加息的预期有所降温。
不过,并非所有投资者都认为美债反弹已经结束。
Neuberger Berman高级投资组合经理奥卢米德·奥沃拉比(Olumide Owolabi)认为,长期来看,通胀有望回落至美联储2%的目标,这为美债继续上涨提供了空间。他管理的投资级固定收益组合规模约900亿美元。
奥沃拉比表示,目前利率水平相对于其认为合理的定价仍略高,但考虑到此前收益率已经从高位回落,基金并未大幅增加债券超配仓位。