- 小
- 中
- 大
- 超大
《华尔街日报》首席经济记者、素有“美联储传声筒”之称的Nick Timiraos最新撰文称,美国通胀反弹正在打破美联储此前试图维持的渐进加息节奏。美联储官员整个10月都在努力打消市场对短期内连续快速加息的预期,但最新公布的数据并未配合这一努力。
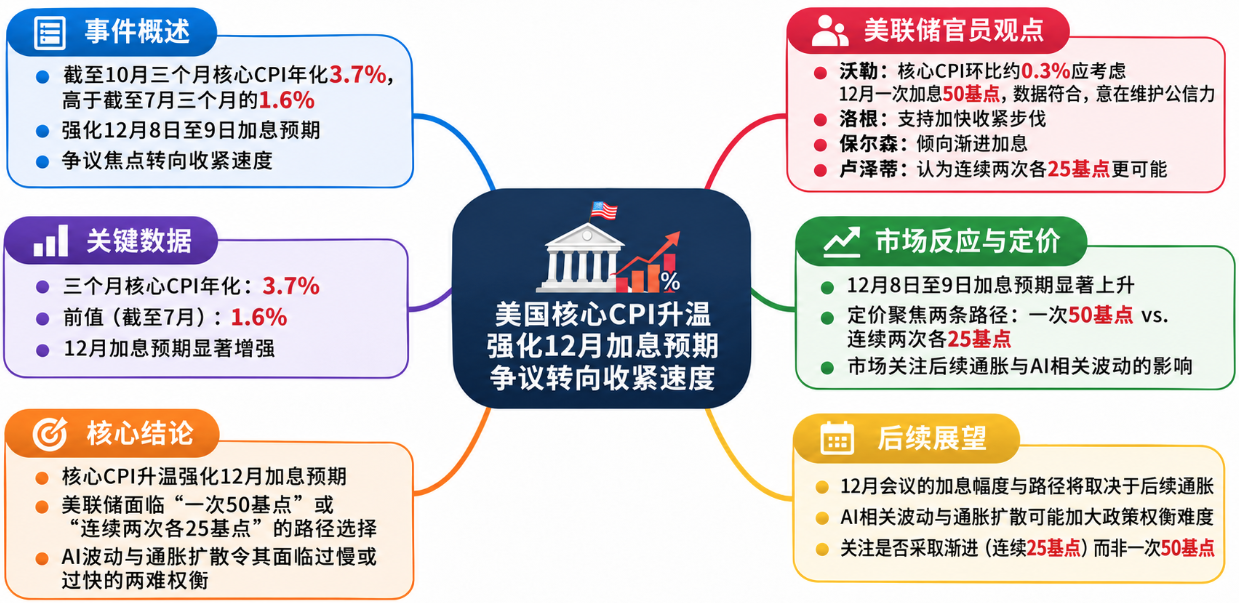
美国劳工部周二公布的数据显示,截至10月的三个月内,剔除食品和能源价格的核心消费者价格指数(CPI)年化涨幅达到3.7%,较截至7月三个月的1.6%明显加快。
这份报告进一步强化了市场对美联储12月8日至9日会议加息的预期。真正的争议已经从是否需要加息,转向应该以多快的速度收紧货币政策。
文章指出,美联储目前面临两种选择:继续按照此前设想的节奏,再加息两至三次,每次25个基点;或者加快行动,通过连续加息甚至一次性加息50个基点,主动压低经济活动和通胀。
周二,多名美联储官员的表态显示,后一种可能性正在获得更多关注。
核心通胀年化升至3.7%,沃勒打开50基点加息窗口
美联储理事克里斯托弗·沃勒(Christopher Waller)周二在伦敦发表讲话时,距离美国10月通胀数据公布仅有数小时。
他表示,如果核心CPI环比上涨约0.3%,美联储就应该考虑在12月会议上一次性加息50个基点。当天公布的数据恰好符合这一条件。
沃勒认为,在连续第三次出现强劲通胀数据后,如果美联储仍然只加息25个基点,可能损害央行控制物价的公信力。
他表示,如果美联储需要更大力度的行动,却仍然坚持传统的25个基点加息幅度,“就会使我们的信誉面临风险,而我并不愿意承担这种风险”。
一次性加息50个基点在美联储并不常见。央行传统上以25个基点为一个调整单位,上一次采取50个基点的加息幅度还是在2022年。
此次通胀报告的另一个特点,是价格上涨并未局限于容易受到关税、能源和运输成本影响的商品类别。
Pimco经济学家蒂芙妮·怀尔丁(Tiffany Wilding)指出,住房、娱乐及其他非交通运输服务等受上述成本影响相对较小的领域,也出现了明显的价格压力。
零售商品价格同样上涨。尽管亚马逊在10月初举行的Prime Day促销活动通常会通过折扣压低商品价格,但当月相关数据仍然表现强劲。
AI投资热潮也在推高电子元件成本。电视机和智能手机价格上个月均出现大幅上涨。
怀尔丁认为,这还不像2022年美国通胀同比涨幅一度超过9%时的情况,但最新数据已经令美联储相当失望。
能源成本带来的影响也可能尚未完全显现。
尽管近几周原油价格已经下跌超过20%,运输货物的成本却没有同步回落。美国能源部数据显示,柴油价格9月一度突破每加仑6.50美元,本周仍维持在每加仑6.10美元左右。
面对有关原油价格回落为何没有带来柴油价格同步下降的提问,沃勒解释称,能源供应恢复不仅取决于原油运输,还取决于炼油能力。
他说:“我并不认为,仅仅因为有更多石油从波斯湾地区运出,柴油价格就会大幅下降。你还需要炼油产能,而全球各地的炼油设施已经遭受严重破坏,短期内不可能恢复。”
洛根支持加快加息,市场面临两种紧缩路径
除了沃勒,达拉斯联储主席洛里·洛根(Lorie Logan)也认为,当前经济环境可能要求美联储加快收紧政策。
洛根今年是联邦公开市场委员会(FOMC)的投票成员。她周二表示,美联储可能需要以快于今年秋季以来的节奏采取行动。
她说:“今年冬季,我们或许能够比委员会今年秋季迄今采取的步伐更快地推进加息。”
洛根仍预计,美联储至少需要再加息两次,每次25个基点,之后再评估此前政策调整对经济的影响。她表示,目前的关键是让货币政策转向适度限制性水平,以便持续实现充分就业和物价稳定两项目标。
由此,Timiraos在文章中写道,美联储鹰派官员面前出现了两种加快紧缩的方案。
第一种是在12月一次性加息50个基点。这是沃勒明确提出的选项,核心理由是连续出现偏热的通胀数据,可能要求美联储通过更大幅度的行动维护政策公信力。
第二种方案则是连续两次会议各加息25个基点,即在12月加息后,明年1月继续加息。这样既能加快累计收紧速度,也不必一次性大幅调整利率。
德意志银行首席美国经济学家马修·卢泽蒂(Matthew Luzzetti)认为,第二种方案目前看来更有可能。
原因在于,美联储官员近期刚刚确定了一套政策应对方式,试图在控制通胀与避免金融市场剧烈波动之间取得平衡。突然转向一次性大幅加息,可能打乱此前的政策安排。
卢泽蒂目前预计,美联储将在接下来的三次会议上每次加息25个基点,累计加息100个基点,其中包括9月已经实施的一次加息。
他认为,只有当美联储官员认定最终需要的累计加息幅度明显超过100个基点时,更大幅度的单次加息才可能成为现实。
PGIM首席全球经济学家、前纽约联储高管达利普·辛格(Daleep Singh)则指出,沃勒的表态凸显了美联储上个月决定维持利率不变所付出的代价。
他说:“加快行动节奏,是一种应该留待你明显落后于形势时才动用的选择,而不是因为等待太久,最终被迫采取的措施。”
保尔森与鲍曼发出不同警告,AI市场波动增加政策难度
并非所有美联储官员都支持迅速加快加息。
费城联储主席安娜·保尔森(Anna Paulson)当地时间周二晚间表达了更为审慎的立场。她仍然倾向于逐步收紧政策,认为渐进式调整能够给家庭和企业更多时间适应。
保尔森表示,只有当通胀上涨开始传导至工资,或者改变公众对未来通胀水平的预期时,她才会考虑加快行动。
她在事先准备的讲话稿中说:“目前,我还没有看到这种情况。”
这与洛根和沃勒的立场形成对比。虽然保尔森并不认为美联储已经完成加息任务,但她更强调政策调整的节奏,以及持续观察工资和通胀预期变化的重要性。
金融市场的波动,又给美联储带来了另一重考验。
上周,科技股遭遇大规模抛售,曾令投资者怀疑,美联储是否应该暂缓12月加息。AI投资回报预期下降,不仅冲击科技股估值,也推高了部分参与AI基础设施建设企业的融资成本。
美联储负责银行监管事务的副主席米歇尔·鲍曼(Michelle Bowman)周二表示,投资者似乎正在重新评估AI投资能够带来的回报,股价下跌和融资成本上升可能进一步影响经济活动。
Timiraos称,这使美联储陷入两难:如果加息行动过慢,通胀可能继续向更多行业扩散;如果收紧过快,则可能加剧金融市场抛售,给经济带来超出预期的压力。
鲍曼认为,考虑到金融环境已经趋紧,“进一步收紧货币政策所能带来的好处,必须与其成本进行审慎权衡”。
企业涨价动力增强,美联储担心通胀扩散
令美联储官员更加警惕的,是价格上涨正在表现出更强的持续性。
去年,官员们曾将关税引发的一次性价格上涨视为暂时现象;今年春季,面对能源价格上升,他们也采取了类似判断。
但一轮又一轮的价格上涨,正在改变政策制定者对通胀的认识。越来越多官员开始担心,美国经济需求过于强劲,企业因此获得了持续提高售价的空间。
杰富瑞首席美国经济学家托马斯·西蒙斯(Thomas Simons)将这种现象形容为一场“打地鼠游戏”。
他说:“如果某个类别的价格终于有所缓和,另一个领域中那些此前一直承受压力的企业,就可能趁机推动涨价落地。”
这意味着,某个商品或服务类别的价格压力缓解,并不一定意味着整体通胀正在持续降温。只要其他行业仍有能力将成本上涨转嫁给消费者,核心通胀就可能长期停留在较高水平。
沃勒认为,这种现象已经越来越像一种广泛的需求冲击,而不是少数行业的暂时性价格波动。
他特别提到,AI基础设施建设正在形成越来越明显的需求拉动效应。
他进一步表示:“我们知道应该如何应对这类冲击。你不能只是坐在那里,对它视而不见。你必须采取行动。”
不过,Timiraos称,市场还面临一个重要的不确定因素:今年上任的美联储主席凯文·沃什(Kevin Warsh),迄今很少公开谈及面对周二这样的通胀数据会采取何种行动。
投资者因此需要自行判断,沃什是否仍将坚持美联储传统的渐进式政策调整,还是会接受更大幅度、更快速的紧缩措施。
目前,美联储面临的核心矛盾已经十分清晰:通胀持续扩散,要求央行加快行动;AI投资降温和金融条件收紧,却又增加了过度紧缩的风险。12月会议究竟采取50个基点的一次性加息,还是连续两次加息25个基点,将成为检验美联储政策取舍的重要节点。