- 小
- 中
- 大
- 超大
卓创资讯分析师张钰茹
【导语】2026年LNG市场行情走强,国际供给偏紧带动国内气价上行,价差红利驱动焦炉煤气制LNG装置集中复产提负荷,全年产量同比增长近五成,增幅创历史新高。良好的经济效益叠加政策引导,行业新增、扩能项目持续落地,赛道扩容节奏加快。
一、多地布局提速焦炉煤气制LNG产能稳步扩容
焦炉煤气是焦化生产伴生的副产气,组分以氢气、甲烷、一氧化碳为主。以往除厂内自用外,富余煤气多直接燃烧放空,不仅资源价值没有充分释放,还会带来碳排放与污染物管控压力。项目通过脱硫净化、甲烷化合成、深冷液化成套工艺,将副产气转化为达标LNG产品。该模式属于焦化行业典型的副产资源梯级利用方案,在降低废气排放的同时提升副产物附加值,兼顾环保效益与经济效益,契合焦化产业绿色改造、循环化发展方向。据卓创资讯统计,截至发稿,国内已投产焦炉煤气制LNG项目77个,合计产能3488万立方米/日,项目主要布局在山西、河北、内蒙古、山东、河南等18个地市,上述区域同时也是国内焦化厂集中分布的核心地带。2026年新增焦炉煤气制LNG项目4个,新建工厂多位于山西、内蒙古、贵州,新增产能合计117万立方米/日;另山西有1个工厂扩能,扩能合计35万立方米/日。
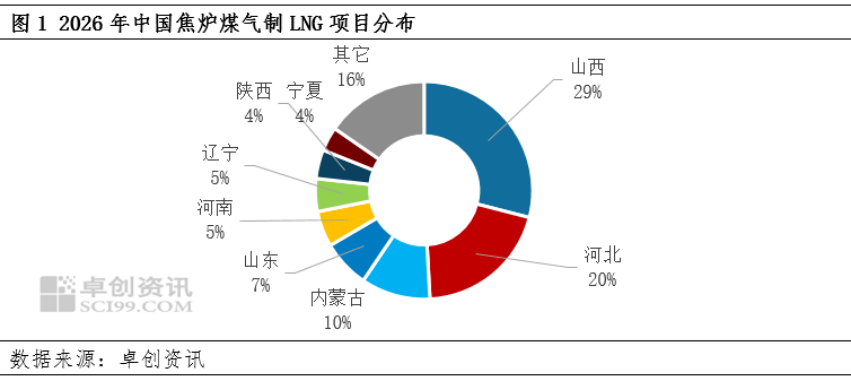
二、行情红利驱动开工上行2026年焦炉煤气制LNG产量增幅创新高
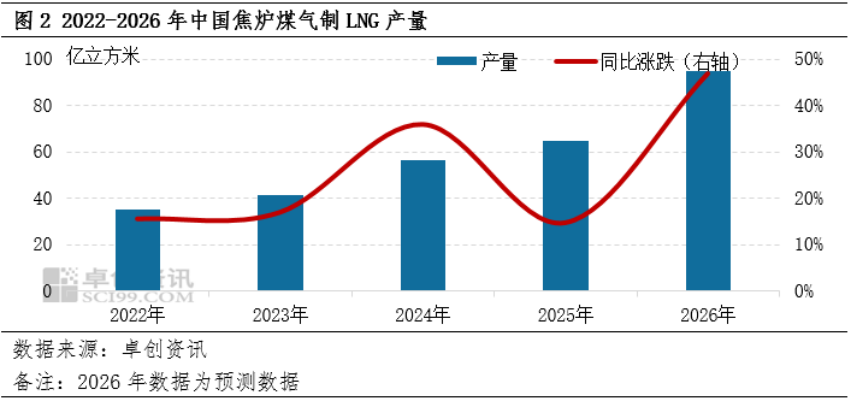
高利润驱动工厂提高生产负荷,2026年焦炉煤气制LNG产量增幅创新高。据卓创资讯预计,2026年焦炉煤气制LNG产量约为94.74亿立方米,与2025年相比增加30.21亿立方米,同比增幅46.82%。本轮产量增长的核心诱因是中东地缘冲突扰动全球LNG供给,推升国内LNG价格中枢。焦炉煤气属于焦化副产资源,原料成本优势突出,此前受收益偏弱制约,大量副产气直接火炬放空,装置长期低负荷甚至停产。2026年上下游价差显著扩大,盈利修复带动闲置装置集中复产,企业普遍上调开工负荷,拉动产量大幅增长。除此之外,液化技术持续改进与项目运营优化,进一步提升了焦炉煤气制LNG的经济性与产能利用率,该路径在实现工业副产气资源化、提升企业效益的同时,也为国家燃气供应体系提供了有效补充。
三、气源自带成本红利焦炉煤气制LNG市场竞争力突出
焦炉煤气制LNG依托突出的成本优势,是焦化行业尾气资源化改造、助力双碳目标落地的重要路径。从经济性来看,焦炉煤气原料价格普遍在0.4-0.6元/立方米,大致每3立方米焦炉煤气可合成1立方米天然气;经过净化、甲烷化、液化加工后,综合生产成本约1.8-2.1元/立方米,相比管道气、煤层气制LNG、页岩气制LNG具备明显价格竞争力,项目集中区域内企业在市场竞价中优势突出。受益于良好的经济效益,叠加焦化尾气资源化利用相关政策引导,焦炉煤气制LNG产能持续扩张。据卓创资讯统计,截至2027年底,国内计划新增投产项目共5个,合计新增产能超355万立方米/日。
四、产业模式优势突出焦炉煤气制LNG成为焦化转型重要路径
从产业模式来看,该类项目大多配套焦化厂区同步建设,对焦化富余尾气就地转化、提升副产价值。气源来自厂区自产副产气,无需外购高价气源,仅承担气体回收、净化液化的加工成本;项目多集聚在焦化产业集群内,产品外运半径短,物流成本进一步压缩,综合经济性与能源利用效率优于其他气源路线。该模式既提高焦炉煤气利用率,减少尾气直接燃烧带来的排放压力,推动工业尾气清洁资源化利用,也助力国内天然气气源多元化保障,高度契合焦化产业绿色低碳、循环化改造的发展方向。长远来看,随着环保管控持续收紧以及天然气保供需求提升,这类一体化配套模式有望在焦化集群区域进一步复制推广,成为工业副产气资源化赛道中极具代表性的发展样板。