- 小
- 中
- 大
- 超大
11月20日(周五),双焦期货主力合约周四夜盘大幅拉涨,早盘低开低走回吐部分涨幅,但仍领涨期货市场,现焦炭涨超3%,焦煤涨超2%。市场分析指出,本轮反弹主要来自蒙煤通关维持低位与后市供应不足预期升温,叠加连续下跌后的超跌修复、盘面深度贴水现货以及焦炭库存降至低位,共同推动空头减仓与多头修复。不过,现货竞拍流拍率升至57.9%、铁水产量延续回落,现货弱势与现实需求不足仍制约反弹高度。广发期货指出,焦煤盘面破新低后反弹,主要系需求端负反馈加剧和煤矿产量恢复不及预期及冬储预期的博弈驱动。(点击查看焦煤盯盘神器)
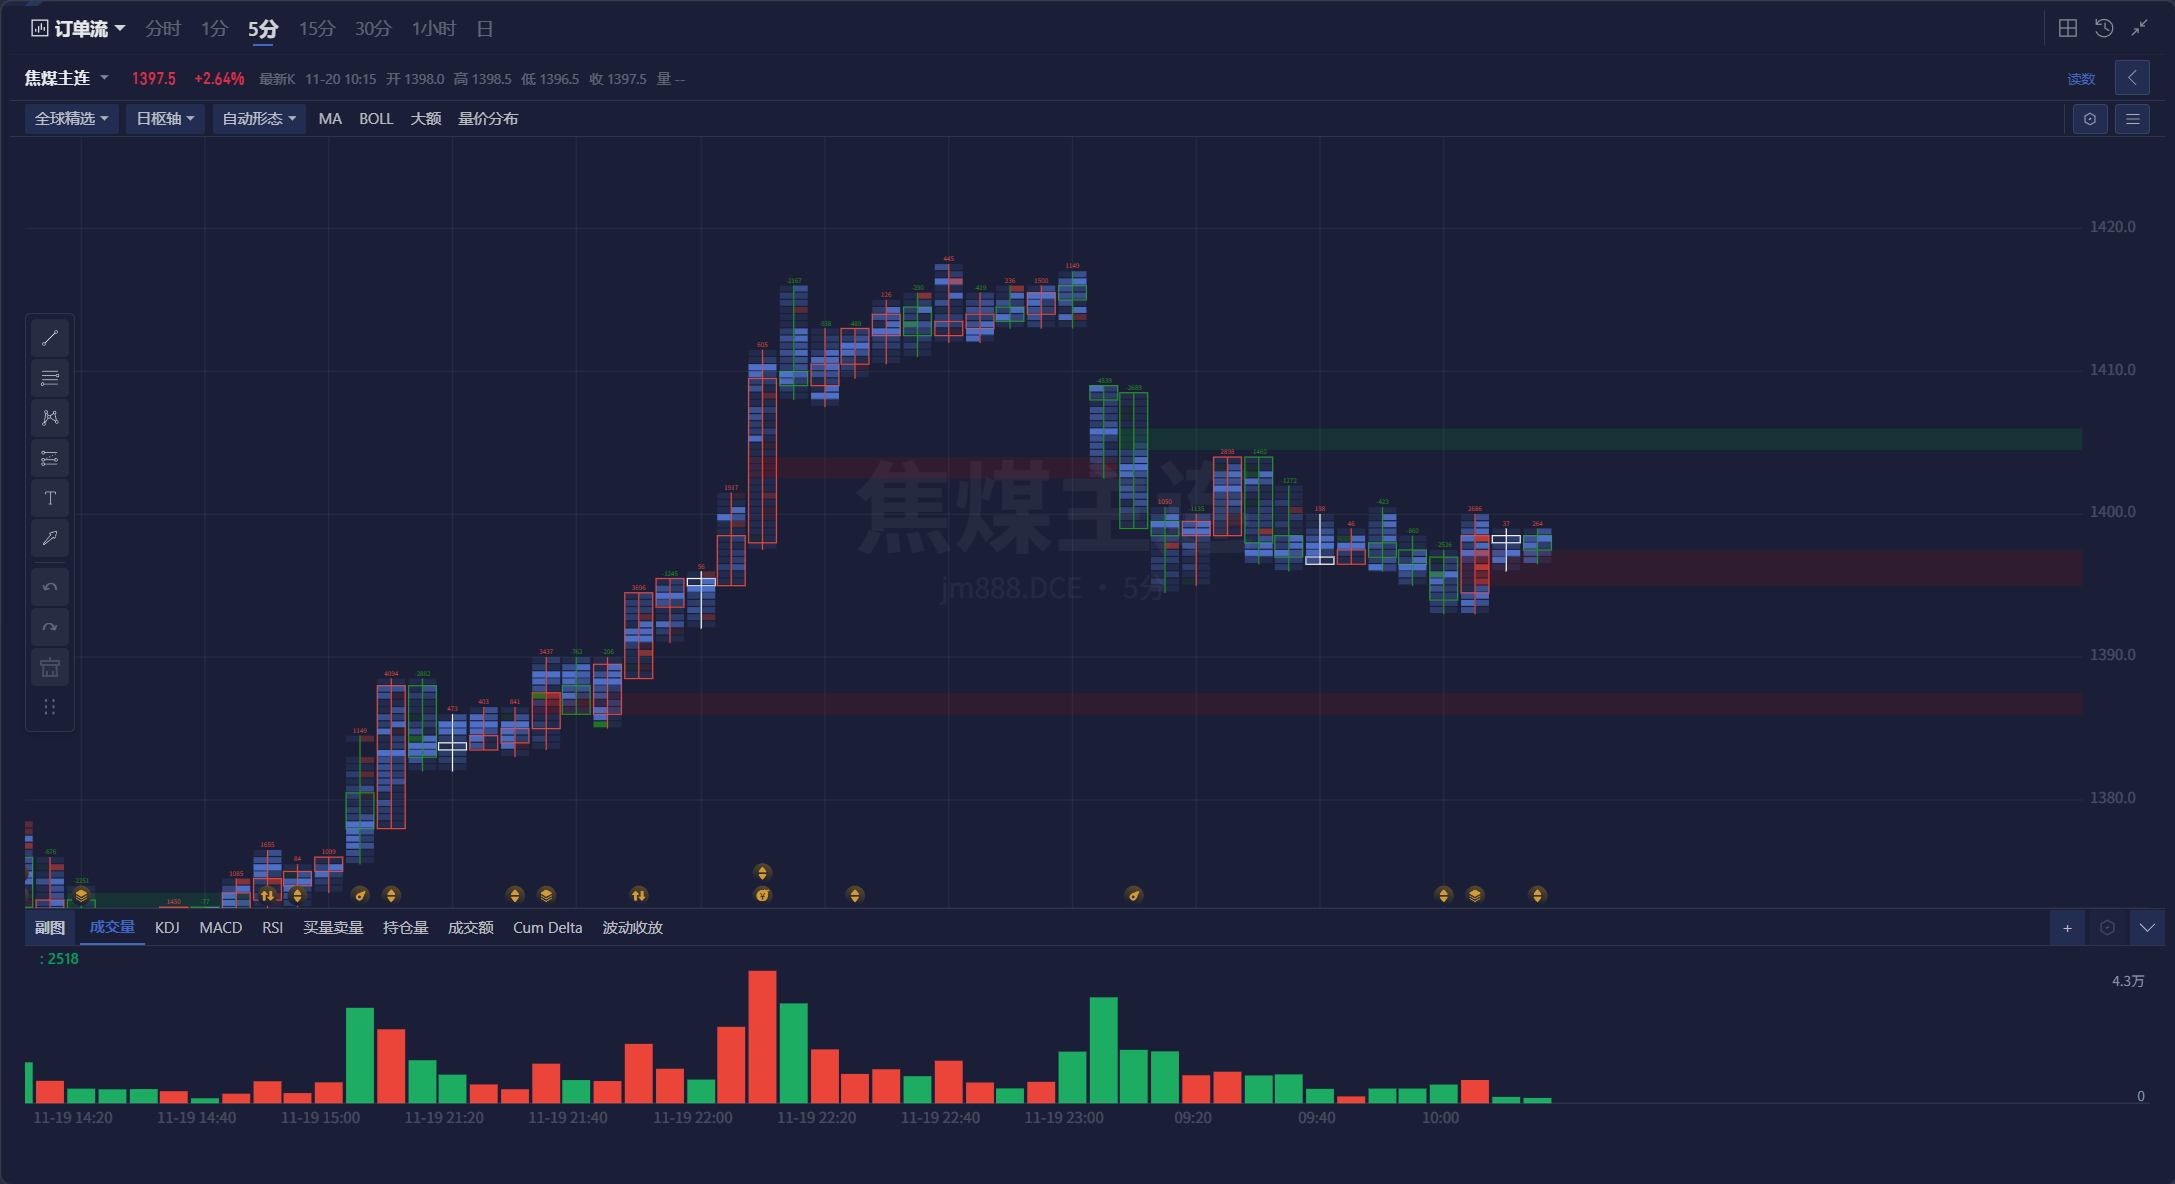
国信期货认为,宏观层面前期受海外加息预期与国内弱现实叠加压制的商品情绪阶段性修复,市场等待后续政策信号;连续调整后盘面深贴水现货、估值处于中性区间下沿,低位存在修复诉求。
核心驱动:蒙煤通关低位与后市供应不足预期升温
市场将本轮上涨的核心归因于蒙煤通关维持低位及后市供应不足预期。据兴业期货,11月19日市场消息蒙煤甘其毛都口岸通关量预计493车(日环比增加58车),蒙煤通关量中枢维持低位,年内恢复难度较高。
11月18日甘其毛都口岸通关434车(环比减少337车),满都拉口岸通关192车(环比减少72车),策克口岸通关390车(环比减少59车)。中信期货表示,口岸通关仍未出现持续性的显著增长,且近期三大口岸通关均有扰动,口岸库存暂稳。
信达期货指出,蒙煤通关持续处于低位,蒙古国内煤炭反腐引发政局动荡,未来通关恢复仍有较大不确定性;目前来看,山西矿山产量的实际增产慢于预期,蒙煤通关存在较大不确定性,前期市场已经给供给恢复打入过多预期,谨防后续供给恢复不及预期带来的逻辑反转,短期向上盈亏比更占优。
广发期货认为,甘其毛都口岸通关维持低位,蒙煤报价继续小幅下调,下游询盘冷清,口岸交投氛围平淡。蒙煤通关中枢低位运行与恢复节奏的不确定性,使市场对后市焦煤供应不足的担忧升温,成为本轮反弹的核心叙事。
国内供给:复产不复量格局未破,产量释放慢于复工
国内供给端同样为供应不足预期提供支撑。截至11月19日,汾渭统计88家样本煤矿原煤产量751.02万吨/周,周环比减少3.56万吨/周;精煤产量378.18万吨/周,周环比减少2.95万吨/周。
钢联统计523矿样本煤矿产能利用率71.7%,周环比增加1.0%,原煤日产161.5万吨/日,周环比增加2.3万吨/日,精煤日产66.2吨/日,周环比增加0.1万吨/日。
停产煤矿方面,11月19日山西五市停产炼焦煤矿29座,因部分煤矿月度生产任务完成或因安检影响停产,日环比增加2座;广发期货称,复产方向未变但节奏阶段性放缓。
中信期货数据显示,停产煤矿涉及产能3350万吨,相比5月25日减少90座,停产产能相比5月25日下降10100万吨,虽然煤矿保供政策下山西煤矿复产加速,但受安全、产能等因素影响,煤矿产量增产有限,产地供应恢复进度相对偏慢。
兴业期货指出,山西地区煤矿完成月度产量即暂时停产,国内煤矿产量恢复速度仍滞后于矿山复工速度,另有消息称督察组进驻山西煤矿,该消息待验证。
信达期货也认为,在山西矿山复产持续推进下,本周矿山开工和产量终于出现回升,但持续性待观察;目前来看山西矿山产量的实际增产慢于预期。国内复产不复量与蒙煤通关低位形成叠加,共同强化了后市供应不足预期。
需求与库存:铁水回落但焦炭库存低位,冬储预期未证伪
需求端整体偏弱,但库存结构为反弹提供支撑。截至11月19日,247家钢厂日均铁水产量环比下降0.75万吨至229.57万吨,高炉开工率环比下降0.16%至79.55%,产能利用率下降0.28%至86.20%,盈利钢厂比例环比下降0.44%至10.82%。
焦化端,全样本独立焦化厂焦炭日均产量61万吨/日,周环比增加0.8万吨,总日均产量106.9万吨,周环比增加0.4万吨;广发期货表示,焦化厂利润亏损加剧,虽环保管控逐步解除,但焦企提产节奏偏缓。
兴业期货指出,本周焦炭产量回升对冲高炉减产影响,叠加下游原料冬储补库需求待释放,焦煤需求短期具有韧性,不过淡季焦钢企业生产中枢下行的规律较强,需求大方向依旧向下。
库存方面,截至11月19日,焦煤总库存周环比增加19.6万吨至3661.9万吨,其中沿海16港库存环比增加29.1万吨至909.5万吨;焦炭库存方面,本周钢联样本焦化厂、港口、钢厂焦炭库存降至824.7万吨(周环比减少7.9万吨),库存绝对值已降至2022年以来低位,兴业期货表示,焦炭供需结构偏紧的现实尚未被打破。
现货与基差:竞拍流拍率升至57.9%,盘面深度贴水
现货端仍偏弱,但盘面深度贴水为基差修复提供空间。光大期货指出,19日炼焦煤挂牌10.7万吨、成交4.5万吨,流拍率升至57.9%,成交以降价或流拍为主;蒙5#原煤继续下调,入炉成本继续下移,对焦炭价格的支撑进一步减弱;日照港准一级冶金焦现货价格1910元/吨,价格持平,市场对第四轮提降的预期仍在。
兴业期货给出仓单成本参考,本周蒙煤竞拍远期现货价格折合01合约仓单成本大约为1620—1660元/吨,甘其毛都口岸现货01合约仓单成本约为1750—1800元/吨,盘面深度贴水。
光大期货也认为,竞拍与口岸成交的弱势尚未改观,反弹更多来自深贴水下的估值修复与减仓,缺乏现货配合,预计短期焦煤盘面震荡运行。
机构观点:供应不足预期与弱需求博弈,短线反弹长线谨慎
对于后市,机构普遍认为供应不足预期与需求弱现实形成博弈,短线反弹修复基差概率提高但长线仍偏谨慎
广发期货认为,供需双弱叠加库存累积,盘面缺乏上行驱动,短期以震荡为主,操作上建议观望、反弹后择机布空,后续重点跟踪蒙煤通关恢复节奏及冬储启动情况。
光大期货认为,反弹更多来自深贴水下的估值修复与减仓,缺乏现货配合,预计短期焦煤盘面震荡运行;焦炭成本下移与第四轮提降预期压制上方空间,焦企亏损与港口货源偏紧形成弱支撑,预计短期震荡运行。
中信期货认为,蒙煤通关恢复预期减弱,山西煤矿复产进度有边际放缓迹象,现实基本面尚可,但中长期焦煤供应恢复逻辑仍在,叠加需求端同样存在边际转弱预期,当前盘面估值已处低位,在弱预期压制和基本面支撑的作用下,焦煤预计震荡运行为主。
国信期货指出,本轮反弹属于连续下跌后的超跌修复与情绪回暖,低库存与深贴水构成下方缓冲,但现货偏弱、现实需求不足,反弹高度仍受制于铁水与补库强度。华联期货预计短期焦煤、焦炭宽幅震荡运行,焦煤2701支撑区间参考1330—1340元/吨附近,压力区间1550—1560元/吨附近;焦炭2701压力区间参考2040—2050元/吨附近,支撑区间参考1820—1830元/吨附近。
后续需重点关注蒙煤通关恢复节奏、蒙古国内政局与反腐进展、山西煤矿实际产量释放与督察组进驻影响、冬储补库启动时点以及铁水产量变化。