- 小
- 中
- 大
- 超大
铜期货市场正在出现明显分化:金融投资者加速撤离,真正从事铜生产、加工和贸易的企业却在逆势买入。
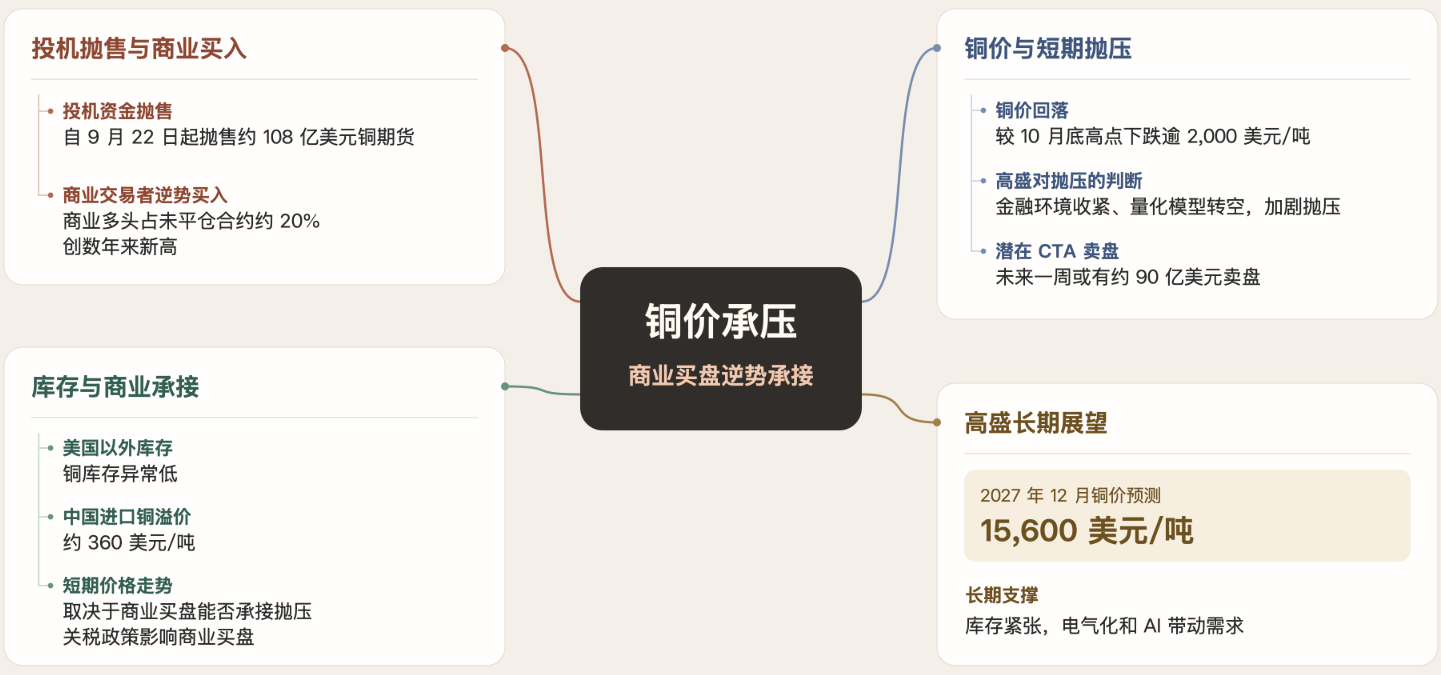
高盛最新持仓分析显示,自9月22日以来,投机资金累计抛售约108亿美元铜期货。与之相反,生产商、加工商、贸易商和用户持续增加多头头寸,商业交易者的多头持仓占未平仓合约的比例已升至约20%,为数年来最高水平。
这意味着,当前铜价下跌并不完全源于实体需求恶化,金融市场仓位调整和资金成本上升同样发挥了重要作用。与10月底创下的历史高点相比,铜价已经下跌超过每吨2000美元。
尽管近期大幅回调,高盛大宗商品策略师仍预计,到2027年12月,铜价将升至每吨15600美元。该行看好铜的长期逻辑,主要基于实体库存紧张,以及电气化和AI基础设施建设带来的需求增长。
投机资金撤退,实体买家逆势增持
根据美国商品期货交易委员会(CFTC)公布的11月3日至10日持仓数据,资产管理类投机交易者、其他可报告交易者及不可报告交易者合计净卖出价值约13亿美元的COMEX铜期货。
其中,其他可报告交易者在近期空头头寸增加中占据较大比重。自9月以来,投机资金此前积累的多数净多头仓位已经被平仓,部分投资者甚至转为净空头。
高盛大宗商品策略师罗伯特·奎因(Robert Quinn)指出,这轮抛售与金融环境收紧、工业大宗商品价格动能恶化同时发生,说明铜价承压不仅是实体供需问题,也与金融投资者集中调整仓位有关。
与投机资金形成鲜明对比的是,商业交易者正在逢低买入。
奎因表示,最新统计周期内,商业交易者净买入约11亿美元铜期货。其中约一半来自新增多头头寸,而不是单纯通过买入平仓结束原有空头交易。
制造商买入铜期货,通常是为了锁定未来采购成本;生产商则可以通过期货调整未来产量和库存风险。因此,商业交易者的持仓变化往往更能反映实际生产和用铜需求。
目前,商业交易者多头持仓占未平仓合约的比例已经达到约20%。这一水平显示,当投机资金纷纷离场时,实体产业参与者正在承担越来越重要的承接作用。
不过,商业买入并不意味着铜价已经触底。只要金融环境继续收紧,投机资金和量化交易策略仍可能带来更大抛售压力。
金融环境收紧,量化模型进一步看空
高盛认为,近期压制铜价的重要因素之一是金融环境趋紧。
11月10日至17日,铜价下跌约4.1%。同期,美国通胀数据强于预期,美联储官员释放鹰派信号,推高了市场对进一步加息的预期。美国金融状况指数(FCI)也显示,融资环境正在收紧。
与此同时,与数据中心相关的股票同期下跌约3.2%,进一步打击了市场对AI基础设施投资的乐观情绪。
高盛期货交易团队也观察到,基本金属市场出现大规模抛售,上海铜价下跌超过3%。该团队认为,这轮下跌既受到美联储政策预期转向鹰派的影响,也与中东能源供应恢复有关,并非单纯反映工业需求恶化。
从资金流向来看,该团队观察到卖出规模约为买入规模的四倍。知名宏观投资者斯坦利·德鲁肯米勒(Stanley Druckenmiller)也披露,目前持有铜空头头寸,同时对股票市场维持中性判断。
更令高盛关注的是,量化交易模型也开始转向看空。
目前,高盛铜期货策略模型的短期和中期动量信号均已转负,仅长期动量指标仍处于正值区间,但也在快速下降。
这可能引发新一轮程序化抛售。趋势跟踪型基金(CTA)通常会根据价格动量调整仓位,一旦指标跌破关键阈值,就可能机械性卖出期货,而不考虑实体市场库存是否紧张。
高盛模型测算显示,未来一周铜期货可能面临约90亿美元的潜在CTA卖盘。如果价格下跌进一步恶化动量指标,进而触发更多量化卖盘,市场可能形成自我强化的下跌循环。
期权市场也出现了类似信号。高盛数据显示,铜一年期标准化25 Delta看跌/看涨期权偏斜度已经升至过去一年分布区间的约第99百分位。当前变化意味着,市场对长期铜价上涨的热情明显减弱,投资者对下行风险的保护需求相对增强。
实体供应紧张,美国关税政策成为关键变量
金融市场持续抛售之际,铜的实体供应却没有明显改善。
高盛数据显示,11月18日,中国进口精炼铜溢价已经升至每吨约360美元,超过此前接近每吨200美元的纪录水平。
高盛金属交易员詹姆斯·麦克吉奇(James McGeoch)也指出,尽管期货价格持续下跌,上海现货市场仍然十分紧张,尚未平仓的期货合约敞口相对于可供交割的铜数量而言规模庞大。
这与高盛对全球库存的判断一致:美国以外地区的可见铜库存处于异常低位。
但高企的价格也开始抑制实际采购。高盛中国材料研究团队发现,部分终端用户已经对高价产生抵触,客户订单簿开始出现需求受到抑制的迹象,这是数月来首次出现这种情况。
另一个重要变量是美国未来的铜关税政策。
目前,精炼阴极铜进入美国时,无须缴纳适用于其他部分铜产品的《232条款》关税。但美国2025年7月公布的政策声明,为分阶段加征关税留下了空间,包括2027年可能征收15%的关税,2028年可能提高至30%。
此前,市场对关税的预期推动大量铜流入美国仓库。2025年7月,美国将精炼铜排除在最初拟征收的50%关税之外后,投机资金曾迅速逆转仓位,相关交易出现集中平仓。
奎因认为,未来美国政府是否按照计划推进关税政策,将直接影响商业交易者的持仓意愿。
如果分阶段加税的计划继续推进,贸易商可能继续将铜运往美国,支撑当地库存和价格溢价。反之,如果关税被推迟或取消,库存向美国转移的动力可能减弱,部分商业买盘也可能随之退出。
铜市场目前面临的核心矛盾正是如此:全球实体库存依然紧张,中国现货溢价持续走高,但投机资金、量化交易策略和部分长期投资者正在集体撤退。
高盛对2027年底铜价仍持乐观预测,但短期市场能否稳住,越来越取决于商业交易者能否持续承接金融资金的抛售。
铜的长期供应缺口并未消失,但实体需求也不是无限的。如果金融环境进一步收紧、CTA卖盘集中释放,或者美国关税预期发生逆转,商业买家也可能逐渐减少承接力度。眼下,市场真正需要回答的问题已经变成:在投机资金持续撤退的情况下,实体买家还能支撑铜价多久?