- 小
- 中
- 大
- 超大
当美联储还在盘算下一轮加息时,美国国债市场却逆势走出了一波五连涨。本周五,各期限美债收益率普遍下行2至3个基点,追踪美债回报的指数追平了6月29日以来的最长连涨纪录。
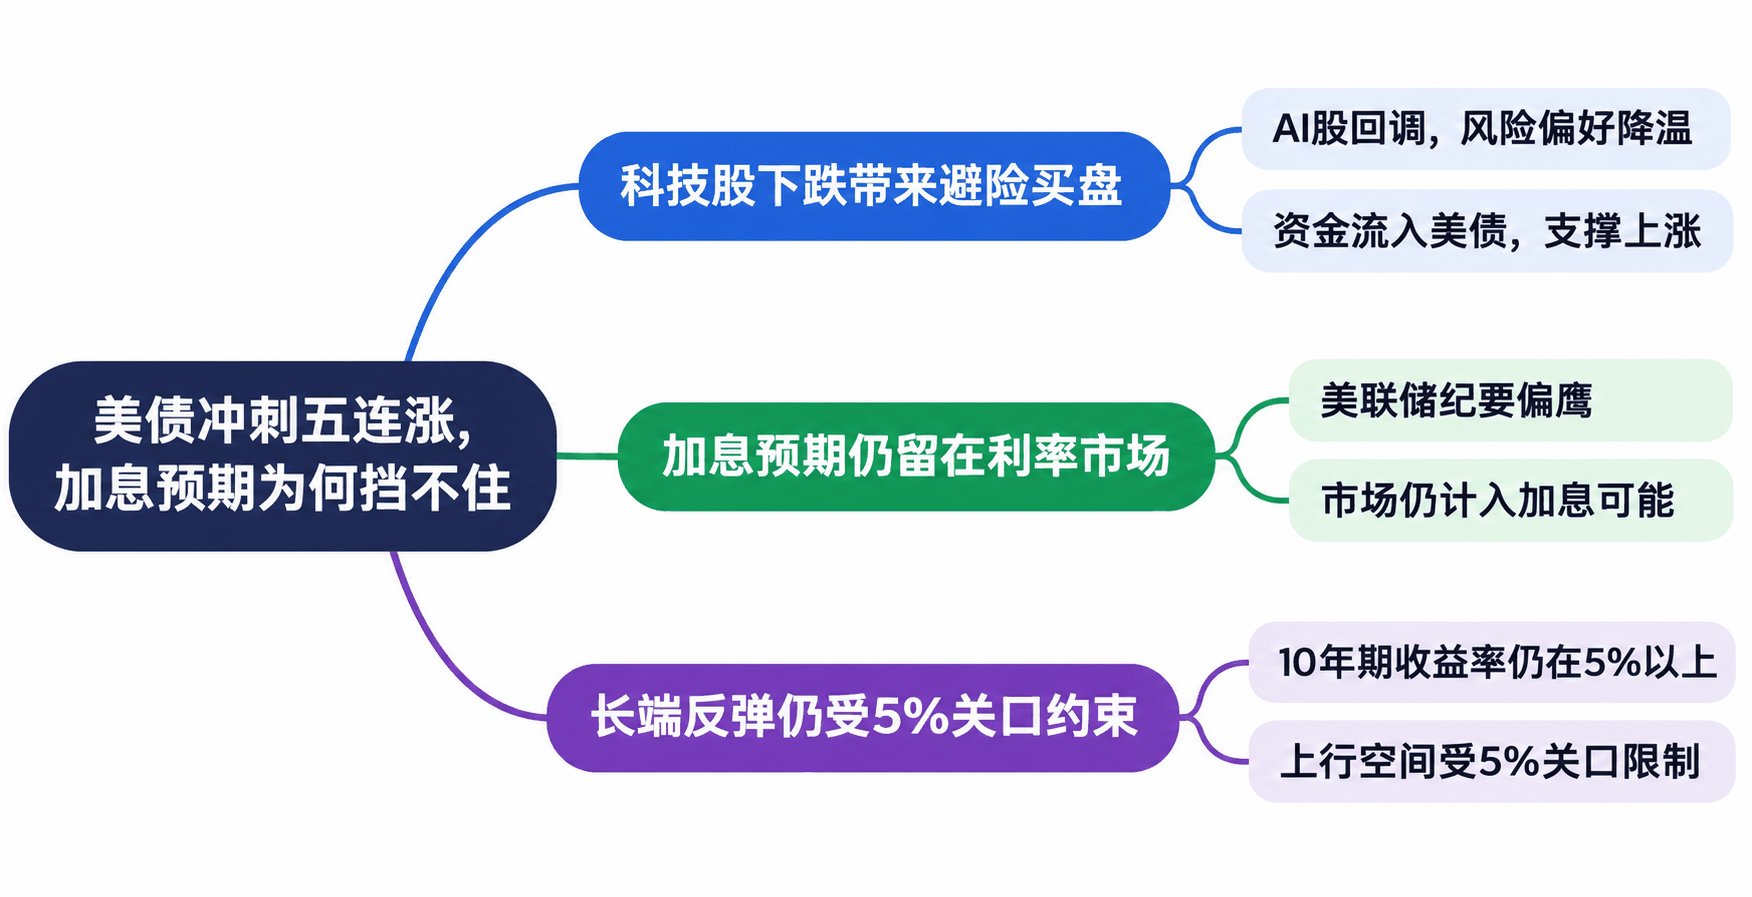
这轮反弹的推手,是华尔街对人工智能热潮的动摇。投资者开始重估科技股的高估值与巨额资本开支,焦虑情绪向大盘扩散,拖累全球股市迈向逾三年来的最长连跌。亚洲主要股指与美股期货同步走低之际,资金加速涌入债市避险。
澳大利亚国民银行利率策略主管肯尼思·克朗普顿(Kenneth Crompton)指出,股跌债涨表明隔夜开启的避险交易仍在延续。避险需求同时推升美元,美元指数有望录得连续第四周上涨。
长债走强拉平曲线,华尔街计入增长放缓
在这轮上涨中,长端美债明显跑赢短端。高盛董事总经理里奇·普里沃罗茨基(Rich Privorotsky)在周四的交易台评论中记录道,尽管美联储言论偏向紧缩,长端买盘依然强劲,短端利率则大致持稳,推动收益率曲线趋平。
普里沃罗茨基分析称,资本开支预期下调与大宗商品价格回落,正促使市场将经济增长放缓计入资产价格,当前的市场走势与2018年末增长减速时期颇为相似。在他看来,债市表现说明相当一部分紧缩预期已被提前消化,但这尚不意味着美联储的政策方向已经转向。
鹰派纪要压阵,5%关口成难破防线
美债多头仍面临着美联储的紧箍咒。本周三公布的10月27日至28日会议纪要显示,联邦公开市场委员会以10比2的投票结果维持3.75%至4%的利率区间,但在9月完成三年来首次25个基点的加息后,几乎所有官员仍认为未来数月需继续加息,以促使通胀及时回到2%。
纪要还记载,部分支持按兵不动的官员认同市场对12月及2027年加息的定价,另有两名官员提出若后续通胀数据不利,12月加息幅度甚至可能需要超过25个基点。利率期货当时已计入12月与次年1月各加息25个基点、以及4月前再加息一次的预期。
在持续通胀与加息预期的双重压制下,10年期美债收益率依然守在5%上方。该收益率正逼近近二十年来停留在5%以上最久的纪录。对此,克朗普顿认为,投资者眼下虽在削减部分风险敞口,但人工智能交易尚未全面失守,推动10年期收益率大幅跌破5%的基本面依据依然薄弱。