- 小
- 中
- 大
- 超大
人工智能巨头Anthropic(ANT.O)登陆纳斯达克,首日收报97.17美元,较83美元发行价涨约17%,却未能阻止纳指与标普500指数分别收跌2.3%和约2%。随着芯片及数据中心板块连遭抛售,部分华尔街机构开始认为市场过度悲观,反弹契机正在酝酿。
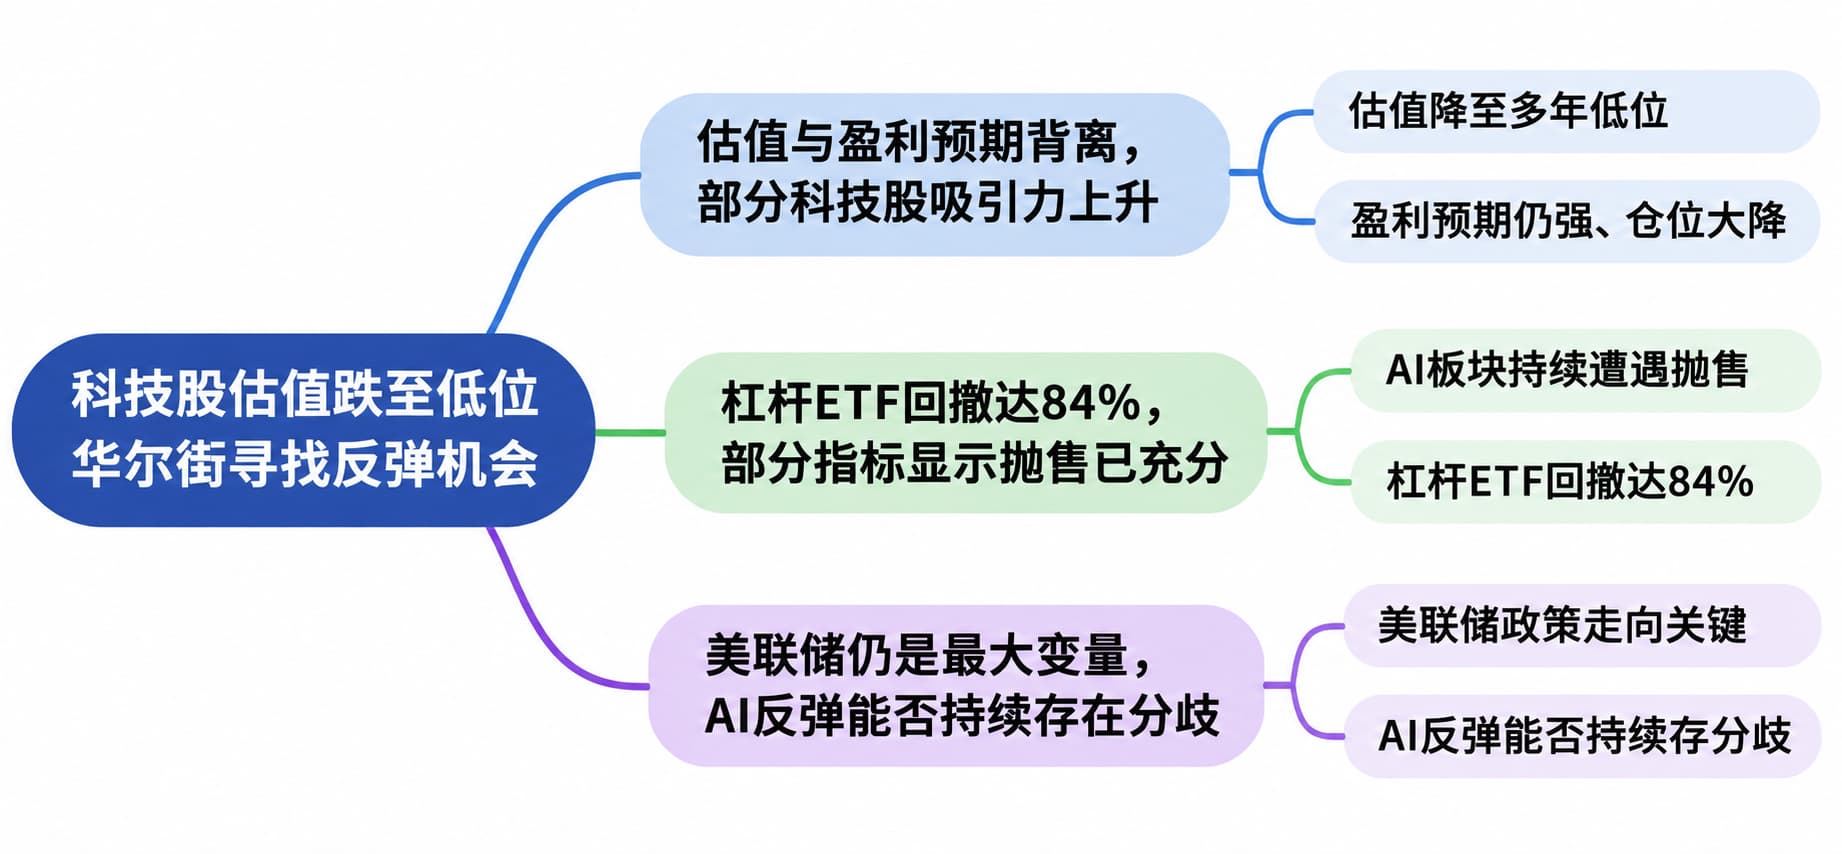
仓位出清与杠杆回撤,市场现见底征兆
资金大幅减仓为后续回流腾出空间。美国银行调查显示,11月全球基金经理对科技股的超配比例骤降25个百分点,创约20年来最大降幅。野村证券策略师查理·麦克埃利戈特(Charlie McElligott)估算,系统性策略两周内抛售约1160亿美元股票,风险敞口降至历史第10百分位附近,波动率回落或引发资金回补。
法国兴业银行衍生品策略师吉特什·库马尔(Jitesh Kumar)指出,尽管基准指数年内尚有涨幅,三倍做多半导体的SOXL(SOXL.P)与三倍做多纳指100的TQQQ(TQQQ.O)几乎抹平年内收益,SOXL回撤达84%,堪比近十年最深调整。
历史上类似深跌后常现强劲反弹,一如7月底韩国杠杆单一股票ETF亏损后对应标的便阶段性触底。但受每日杠杆重置及波动损耗影响,该指标尚非筑底铁证。
盈利预期坚挺,硬科技估值跌出空间
彭博社数据显示,纳指100、标普500信息技术板块及费城半导体指数预期估值均降至多年低位,但最新财报季后,分析师仍在逆势上调半导体与硬件企业的盈利预测。
Navellier & Associates创始人路易斯·纳维利尔(Louis Navellier)看好AI板块反弹,称企业盈利强劲而估值跌幅惊人,美光科技(MU.O)和超微电脑(SMCI.O)预期市盈率已低于4倍,具备较强吸引力,但前提是AI资本支出不出现下修。
Candriam全球股票管理联席主管约翰·范德比斯特(Johan Van der Biest)亦表示,云计算和AI算力需求仍在扩张并转化为营收,芯片及设备商对2027年的展望依然积极。
加息阴影犹存,来年AI或告别普涨
宏观方面,市场已基本计入美联储12月加息25个基点及未来七个月再加三次的预期,若意外加息50个基点将再压估值。然而,11月美国原油价格跌超20%且地缘局势未触发反弹,有望缓解通胀压力。
摩根大通由安德鲁·泰勒(Andrew Tyler)领导的市场情报团队认为,12月加息50个基点概率极低,当前仓位健康且入场估值极具吸引力,即便AI基建放缓,反而利于商业化落地与生产率提升。
杰富瑞策略师莫希特·库马尔(Mohit Kumar)则提醒,此轮抛售虽创造了买点,但2027年市场将更看重个股分化,无差别买入AI概念股的策略恐难再奏效。