- 小
- 中
- 大
- 超大
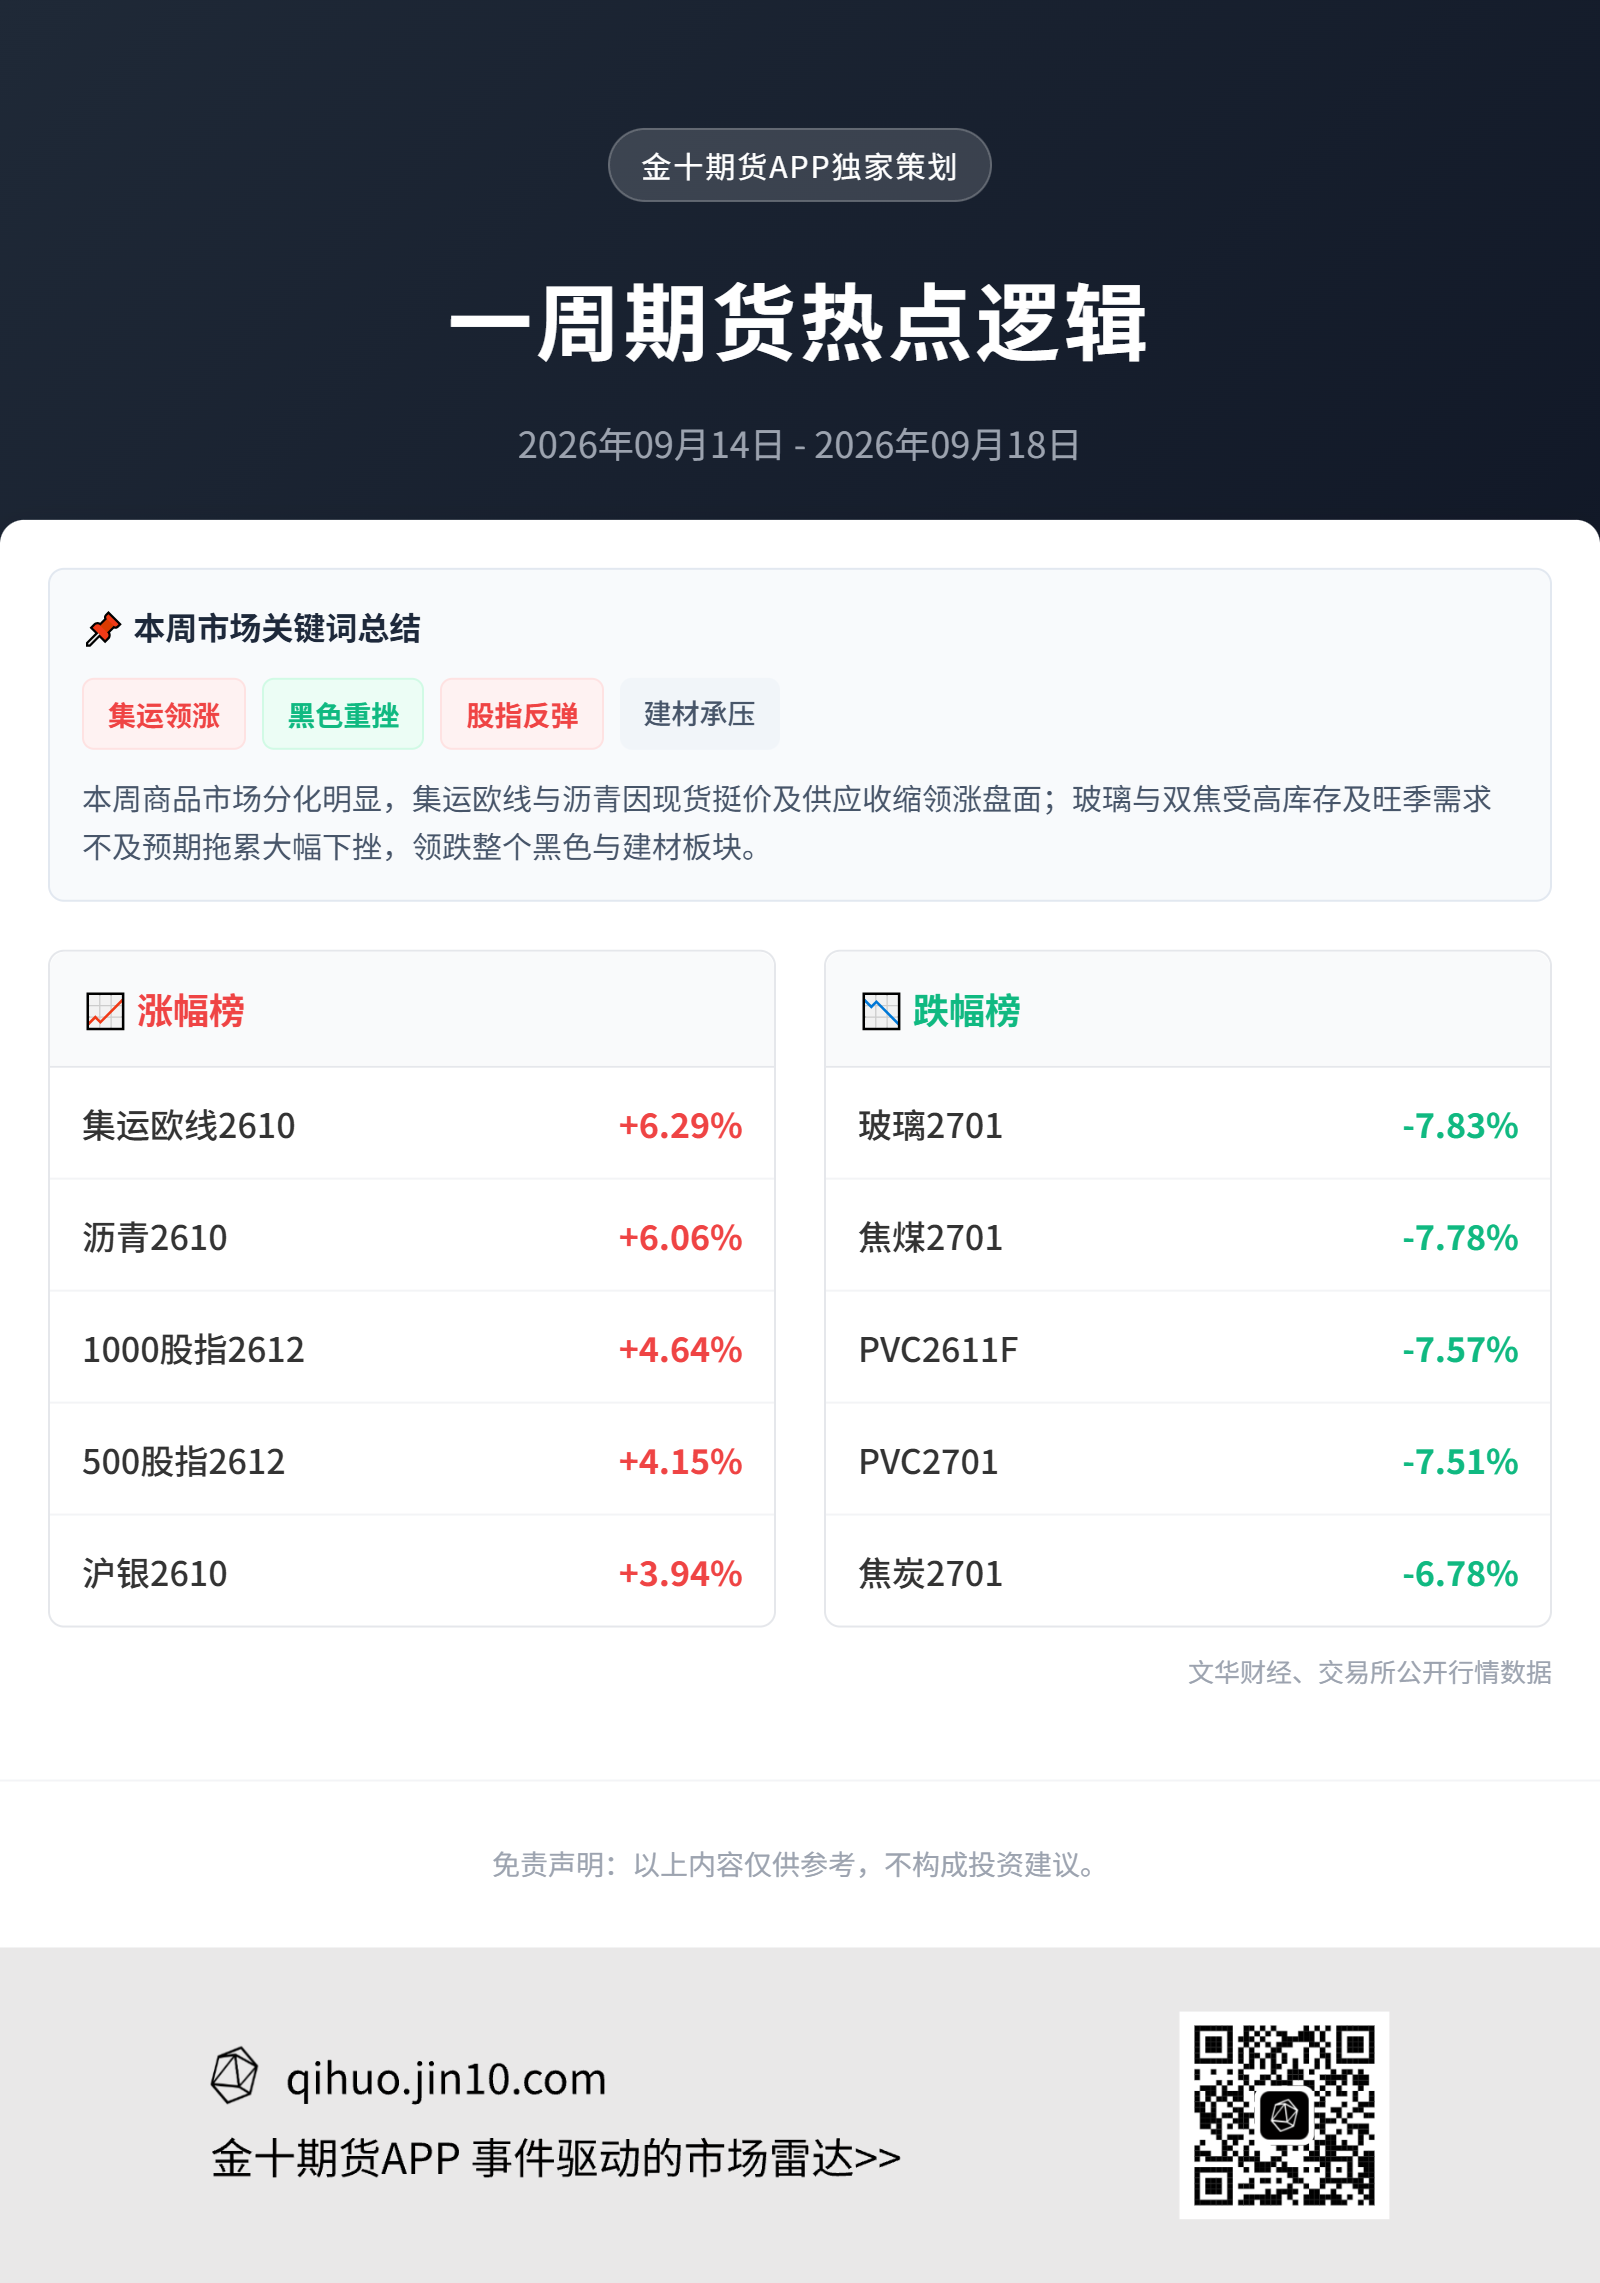
焦煤:保供政策推出,焦煤近月合约跌停
光大期货指出,近日,国家发展改革委、国家能源局、国家矿山安监局联合印发通知,要求“在确保安全的前提下,全力做好煤炭稳产保供”,“积极稳妥推进煤矿复产达产,加快联合试运转煤矿验收,推动煤炭产量平稳回升”,并明确“适时释放煤炭产能储备”。这一表述与此前市场交易的“安监高压、复产不复量”逻辑形成了正面冲突。此前支撑焦煤暴涨的核心叙事是供给刚性约束,而保供通知释放的信号是:政策端或正在从“限制供给”向“保障供给”倾斜。虽然山西仍有75座炼焦煤矿完全停产、产能合计7290万吨,但政策方向的变化足以动摇多头持仓的信心。此外,据我的钢铁网,截至9月17日,本周蒙古国电子竞拍平台ETT公司累计挂牌38.4万吨蒙5#原煤,所有场次全部流拍,起拍价197.5美元/吨无人问津。平台自18日起被迫下调起拍价至181.5美元/吨,折合口岸价1467元/吨。竞拍流拍率的变化更具说服力——从8月31日的0%一路攀升至9月10日的71.4%峰值,高价资源或逐渐丧失下游承接基础。蒙煤价格作为国内焦煤定价的重要锚点,起拍价大幅下调直接拉低了盘面的估值中枢。
后市而言,短期焦煤的下跌是“情绪降温+政策转向预期+需求负反馈”三重压力的集中释放。中期来看,焦煤的核心矛盾并未根本解决——山西复产进度偏慢、蒙煤通关恢复缺乏明确时间表,四季度供需缺口预期仍存。但短期内,保供政策信号的发酵、钢厂减产的推进以及竞拍流拍对现货定价的拖拽,可能使焦煤延续偏弱调整。真正的企稳信号,或需要等待钢厂利润修复的实质性进展,以及竞拍市场重新出现有效成交。
关注:政策落地与执行效果;现货供给核心矛盾演变;蒙煤竞拍与成交情况;下游需求与负反馈信号
贵金属:加息落地,金银价格拉升
期货日报指出,市场人士表示,在美联储、日本央行加息之前,市场已提前交易了加息的预期。随着加息“靴子”正式落地,此前押注下跌的资金获利了结,多头资金顺势入场,直接带动金价反弹。与此同时,市场开始交易另一条逻辑:油价下跌。这一轮全球央行加息,很重要的背景就是能源价格上涨重新推高通胀压力,但近日国际油价连续下跌并触及一周低位。能源价格一降,市场对未来通胀继续恶化的担忧也会有所缓解,黄金面临的压力减少,也助推了黄金价格冲高。黄金的定价还受到诸多中长期因素影响。当下,美国财政赤字和债务负担引发市场担忧,增强了部分投资者分散美元资产风险的意愿。一些央行也在通过增持黄金,分散储备资产、降低对单一货币的依赖。这类配置需求着眼于长期,不会因为一次加息就轻易改变,也为黄金提供了中长期支撑。
关注:国际油价的后续走势对通胀预期及加息压力的传导;美国财政赤字和债务负担的发展动态,及其对市场分散美元资产风险意愿的影响;国央行增持黄金、分散储备资产以降低对单一货币依赖的长期配置节奏。
SC原油:沙特管道恢复预期推动油价连续第二日下跌
首创期货指出,沙特阿拉伯东-西向输油管道此前因无人机袭击而中断运营,这条管道是绕开霍尔木兹海峡的关键替代运输路线,日输送能力约为400万至500万桶。然而,最新信息显示沙特正在寻求在未来数日内恢复该管道约一半的运力,同时通过阿曼索哈尔港附近的船对船转运方式向亚洲炼厂供应额外原油,以弥补管道中断造成的出口缺口。美国能源部长赖特也表示,原油可能在未来数日内通过该管道重新开始运输。这些供应端的边际缓解信号,使此前因管道中断而累积的地缘风险溢价出现部分回吐。从基本面来看,油价的回调更多是技术性的获利了结与供应预期的边际改善,而非趋势的逆转。 沙特和也门胡塞武装在9月17日仍进行了跨境袭击,霍尔木兹海峡的船舶通行量持续下降,中东地缘风险的整体格局并未发生实质性改变。短期或继续高位震荡。
关注:未来数日内沙特东-西向输油管道能否如期恢复约一半运力,以及美国官员提及的原油恢复输送时间;沙特与也门胡塞武装跨境袭击的发展态势,以及霍尔木兹海峡船舶通行量的后续变化;沙特在阿曼索哈尔港附近通过船对船转运方式向亚洲炼厂补充原油的实际执行情况。
集运欧线:运价跌速放缓与船司挺价预期共振,集运欧线期货维持高位
中信期货研报指出,近期市场偏强原因或有以下几点:一是运价缓跌及涨价函预期。市场或计价10合约于3000美元/FEU以上有支撑,带动10合约于2100点以上运行。即期市场运价方面,盘后MSK开舱10月第二周运价沿用3100美元/FEU。二是黄金周停航市场锚定41-42周低运力基本面或支撑运价。三是中欧贸易带动抢运预期。从下行风险来看,胡塞武装目前主要针对沙特商船袭击,集运公司维持复航,现货运价暂未出现明显下行。交易逻辑:黄金周停航、MSK平开10月第二周运价带动市场交易10月挺价3000美元/FEU,预期11月合约仍有升水估值。短期来看,仍需关注船司是否发布10月中旬涨价函,及高估值下震荡加剧风险。远月合约主要风险或在欧盟对我国贸易政策调整、中东局势进展,及船司推进复航态度。
关注:船运公司是否会发布10月中旬涨价函,以及10月挺价(3000美元/FEU)在即期市场的落实情况;中欧贸易带动的抢运需求持续性;“十一”黄金周停航计划对第41-42周低运力基本面的实际支撑力度
玻璃:玻璃下游深加工订单天数环比增加,玻璃需求略有好转
混沌天成期货指出,中长期矛盾:根据房地产建设周期计算,当前房地产竣工仍处于下行周期,新房玻璃需求仍在持续下滑,而二手房成交较好,汽车、家电、电子产品产量仍在增加,对玻璃需求有一定支撑,综合计算预期2026年玻璃需求仍将大幅下降,需要更多减产才能达到供需平衡。
当前矛盾:玻璃下游深加工订单天数环比增加,玻璃需求略有好转,但实际感受需求仍一般,玻璃供需仍是弱平衡。本周动力煤价格接近1000元/吨,发改委开始关注煤价,安排提高疆煤外运规模,煤价下跌预期增加,玻璃盘面低位震荡。玻璃是供给和需求下降的赛跑,关键还是要持续减产,如果价格跌至900左右仍有生产线复产,说明价格还没到极限,建议观望,等待更多生产线冷修并且库存有加速下降趋势。发改委提醒告诫低价无序竞争,关注后市政策变化。
关注:生产线实际减产与冷修规模是否进一步扩大,特别是价格跌至低位(如900元/吨附近)时是否存在产线盲目复产;玻璃整体库存是否出现加速下降的趋势;动力煤价格走势;房地产竣工下行周期中的新房需求变化
下周重要期货数据和事件前瞻
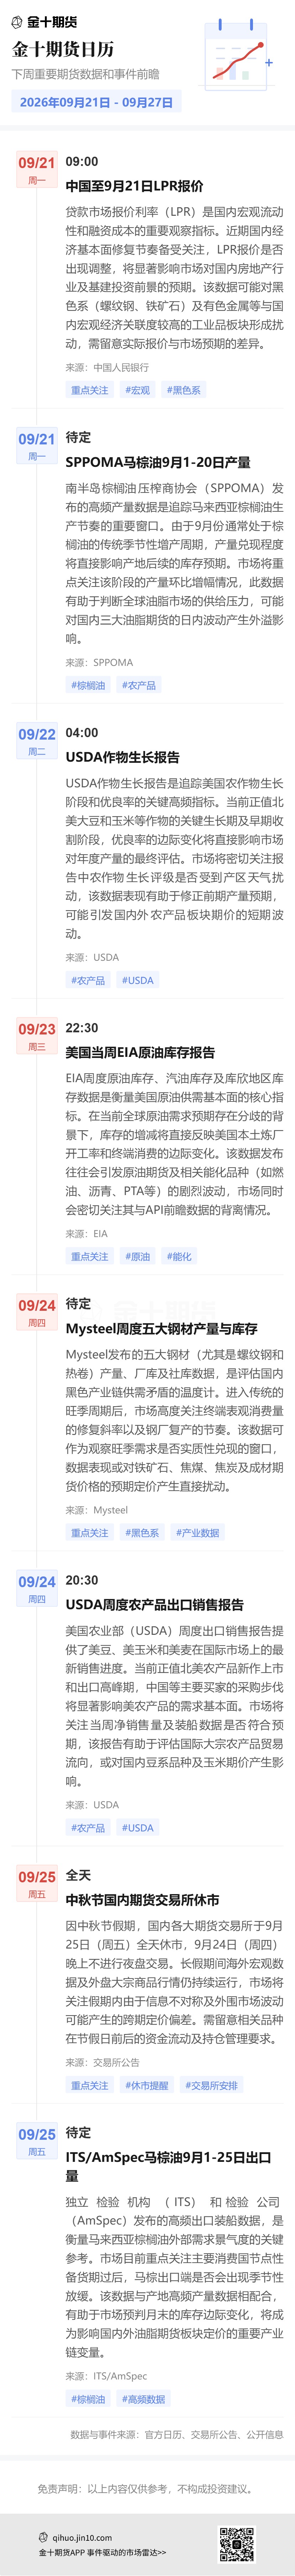
1. 9月21日09:00,中国至9月21日一年期、五年期贷款市场报价利率
2. 9月21日待定,SPPOMA公布马棕油9月1-20日产量
3. 9月22日04:00,USDA公布作物生长报告
4. 9月23日22:30,美国EIA公布当周原油库存报告
5. 9月24日待定,Mysteel公布周度五大钢材产量与库存数据
6. 9月24日20:30,USDA公布周度农产品出口销售报告
7. 9月25日全天,中秋节国内期货交易所休市
8. 9月25日待定,ITS/AmSpec公布马棕油9月1-25日出口量