- 小
- 中
- 大
- 超大
日本央行按下了罕见的紧缩加速键。该行宣布将无担保隔夜拆借利率目标上调25个基点至1.25%,不仅创下1995年以来的最高水平,还将两次加息的间隔缩短至短短三个月。
然而外汇市场却走出反常行情。决议落地后,日元兑美元盘中急挫下探至157.75附近;日经225指数则拉升近2%,对政策预期最为敏感的日本两年期国债收益率不涨反跌约4个基点。加息非但未能提振汇率,反而引发本币资产回落,凸显出市场对后续紧缩动力的深度怀疑。
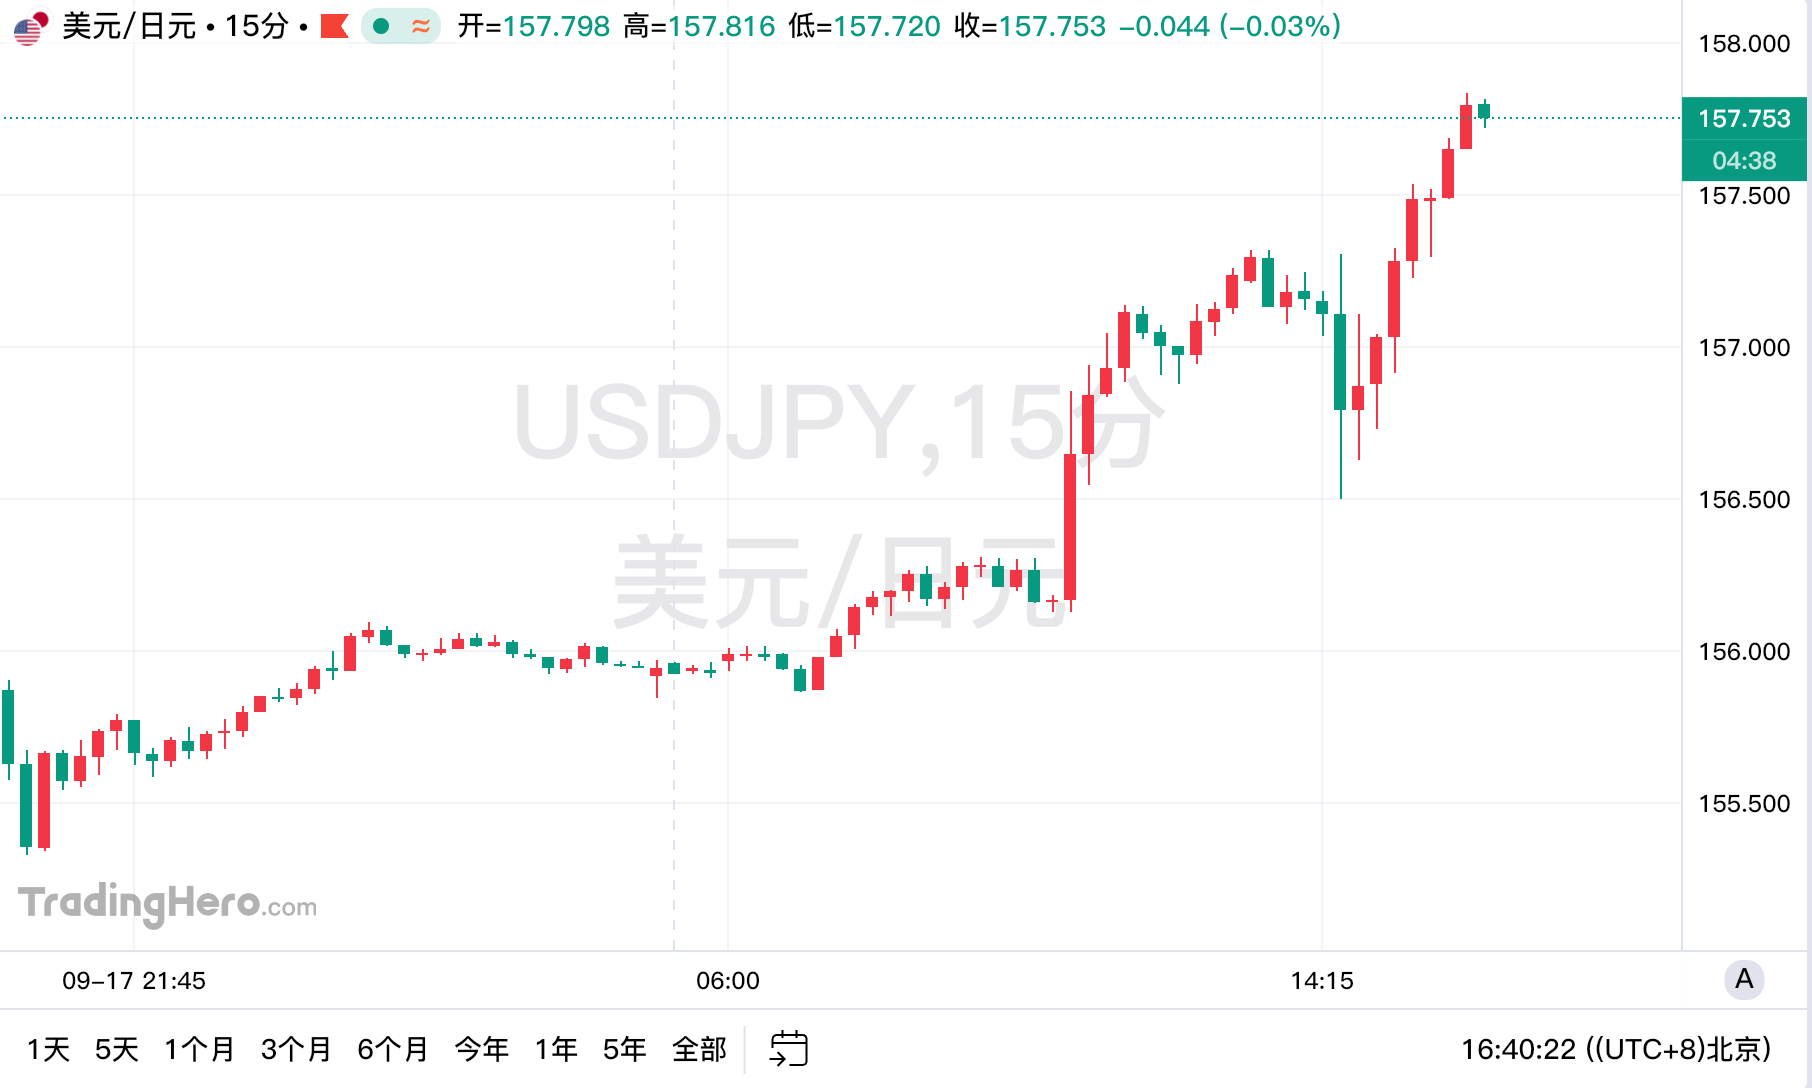
本轮紧缩被打上“偏鸽”标签
导致多头信心受挫的首要诱因,是政策委员会罕见的7比2投票格局。
在审议中,两位委员投下反对票。委员浅田统一郎(Toichiro Asada)直言,8月日本核心CPI同比增速已从7月的1.8%放缓至1.7%,不仅滑落至2%的目标之下,实体经济动能也未必坚实;佐藤绫乃(Ayano Sato)同样表示,当前的宏观与物价数据尚未展现出必须立即行动的强劲势头。
三菱日联金融集团(MUFG)研究主管德里克·哈尔彭尼(Derek Halpenny)对此解读称,市场此前已完全消化本次调息,甚至激进定价了未来一年累计近100个基点的紧缩预期;央行决策层的意见分歧,使本次行动被部分资金视为一次“偏鸽派加息”。
行长植田和男随后在发布会上试图稳固预期,表态称未来节奏取决于基本面,不会预设路径,亦不排除较大幅度或连续加息的选项。但他既未给出下次行动时间表,又承认名义中性利率存在巨大不确定性,面对美联储高达3.75%—4%且仍有加息倾向的利率区间,这种模糊表态难以填平美日之间悬殊的息差鸿沟。
2.5万亿美元海外资金是否回流?
比起外汇市场的即时波动,全球市场更焦虑的是庞大日资的跨境搬迁风险。据统计,日本投资者共持有约2.5万亿美元的美国股债及金融资产,占其海外证券投资总额的半壁江山,其中仅持有的美国国债就达约1.1万亿美元。
过去本土接近零利率的环境,促使日本机构成为全球主要的低成本资本供给方。而如今,日本10年期国债收益率已攀升至3%上方,30年期收益率接近4.1%,均处于数十年高点。三井住友银行(SMBC)策略师铃木博文(Hirofumi Suzuki)认为,日本央行后续加息预期将持续给日本长端利率施加向上推力。
尽管美国10年期国债收益率此前曾触及5%左右,依然具备利差优势,但考虑汇率对冲成本与资本占用后,资金流转逻辑已发生质变。甚至美国财政部长斯科特·贝森特(Scott Bessent)此前也提及,日本未来应考虑借助美联储获取美元流动性,而非直接抛售美债,反映出美方对日资抽离的高度警惕。
边际调整大于剧烈迁徙
不过,海外资金的回流并非一蹴而就。掌管逾2万亿美元的日本政府养老投资基金(GPIF)目前持有约2400亿美元美债,其海外重仓股还囊括英伟达(NVDA.O)、苹果(AAPL.O)与微软(MSFT.O)。虽然日本财务大臣片山皋月曾呼吁GPIF增加本土资产配置,但监管官员表示目前尚未敲定新计划。
牛津经济研究院(Oxford Economics)日本首席经济学家山口范大(Norihiro Yamaguchi)明确指出,眼下不应过早押注美债会出现大规模回流。在日本央行政策终点尚未清晰前,机构更倾向于通过到期再投资的调仓等渐进方式优化配置,而非集中砸盘。
眼下,弱势汇率不断放大日本输入型通胀压力,逼迫央行无法彻底停下紧缩脚步。T. Rowe Price预计未来一年日本可能再加息三至四次,Julius Baer亦预测12月及明年上半年将继续收紧。当本土“无风险收益”不断走高,这股支撑全球资产多年的廉价流动性底座正在瓦解,真正的压力测试才刚刚开始。