- 小
- 中
- 大
- 超大
华尔街资深市场观察人士、Bianco Research创始人吉姆·比安科(Jim Bianco)时隔六年重新看多美国国债。
10年期美债收益率周一升至5.27%,创2007年以来最高。面对能源价格上涨、财政赤字、通胀黏性和美国经济韧性带来的债市压力,比安科认为,收益率升至5%以上后,债券的风险回报正在发生变化。
“这是一笔价值投资,”比安科说。“如果我们开始看到收益率继续走高,我会继续买入。”
近期债市抛售仍可能延续。油价上涨推动市场进一步押注美联储加息,10年期美债收益率因此继续走高。
但比安科认为,多数期限美债收益率超过5%,已经提供了足够的收益缓冲。他说:
“现在所有人对债券市场都悲观得离谱。在5.2%的收益率水平买债,我得到了一个很厚的缓冲垫。现在不是为此抓狂的时候。”
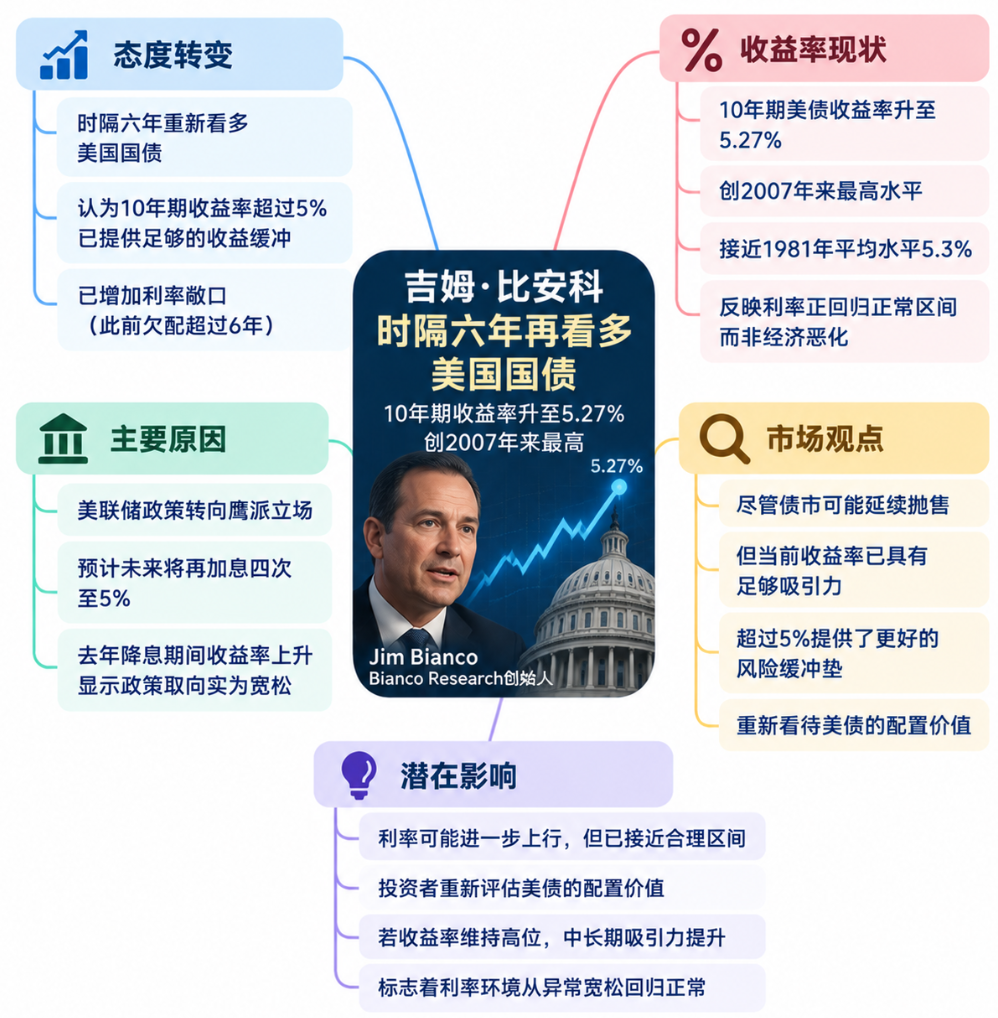
比安科已经开始增加利率敞口。他管理的一个主动型债券指数目前久期超过6年,高于彭博美国综合债券指数5.7年的水平。
比安科拥有40多年金融市场从业经历,曾任职于第一波士顿和瑞银,并于1998年创立Bianco Research。自2020年以来,他一直看空债券市场,当时疫情冲击下10年期美债收益率一度跌至0.3%的历史低点。
如今,收益率大幅回升改变了债券的风险收益结构。根据彭博汇编的数据,如果以当前水平买入10年期美债,未来一年收益率需要升至约6%,价格损失才会抵消债券获得的收益。
收益率变化带来的潜在回报也并不对称。收益率上升1个百分点将造成不到2%的亏损,而下降同样幅度则可能带来约13%的回报。
比安科因此并未主张大举押注,而是逐步增加敞口。他说:“我正在试探性地入场。”
这一观点也反映在规模约1亿美元的WisdomTree Bianco Total Return Fund中。该基金跟踪比安科于2023年推出的主动管理债券指数,自2023年12月以来年化回报率为2.6%,同期彭博基准指数为2.32%。
比安科认为,债市环境出现变化的一个重要原因,是美联储正在重新转向更加鹰派的立场。去年10年期收益率在美联储降息期间仍持续上升,在他看来,这种背离已经显示货币政策可能过于宽松。
“过去两年,市场一直在对美联储尖叫:‘政策错了,政策错了!’”他说。
本月,在美联储主席凯文·沃什(Kevin Warsh)领导下,政策制定者自2023年以来首次加息,并暗示未来仍可能继续加息。
利率互换数据显示,交易员目前预计未来12个月将加息近4次,每次25个基点。这将使目前略低于4%的政策利率升至约5%。
比安科并不把更高的收益率视为经济恶化的信号。他认为,制造业调查表现强于预期,股市也接近历史纪录,当前收益率更多反映利率水平正在回归长期常态。
从1981年以来的数据看,10年期美债收益率的平均水平约为5.3%,与目前的交易水平接近。
“我们正在回归正常,”比安科说。“2010年至2020年的零利率才是荒谬的异常值。”