- 小
- 中
- 大
- 超大
伦敦铜价继续在历史高位徘徊之际,德意志银行警告,全球可自由流通的铜库存已降至前所未有的低位。美国持续囤积库存,正在压缩其他市场能够获得的现货供应,并可能把铜市场推向一场“历史性争夺”。
德意志银行金属研究主管丹尼尔·加利(Daniel Ghali)本周一表示,当前铜市场正面临“有记录以来最严重的铜短缺”。在该行的极端情景下,铜价到2027年第二季度可能升至每吨22050美元,较目前水平上涨约50%。
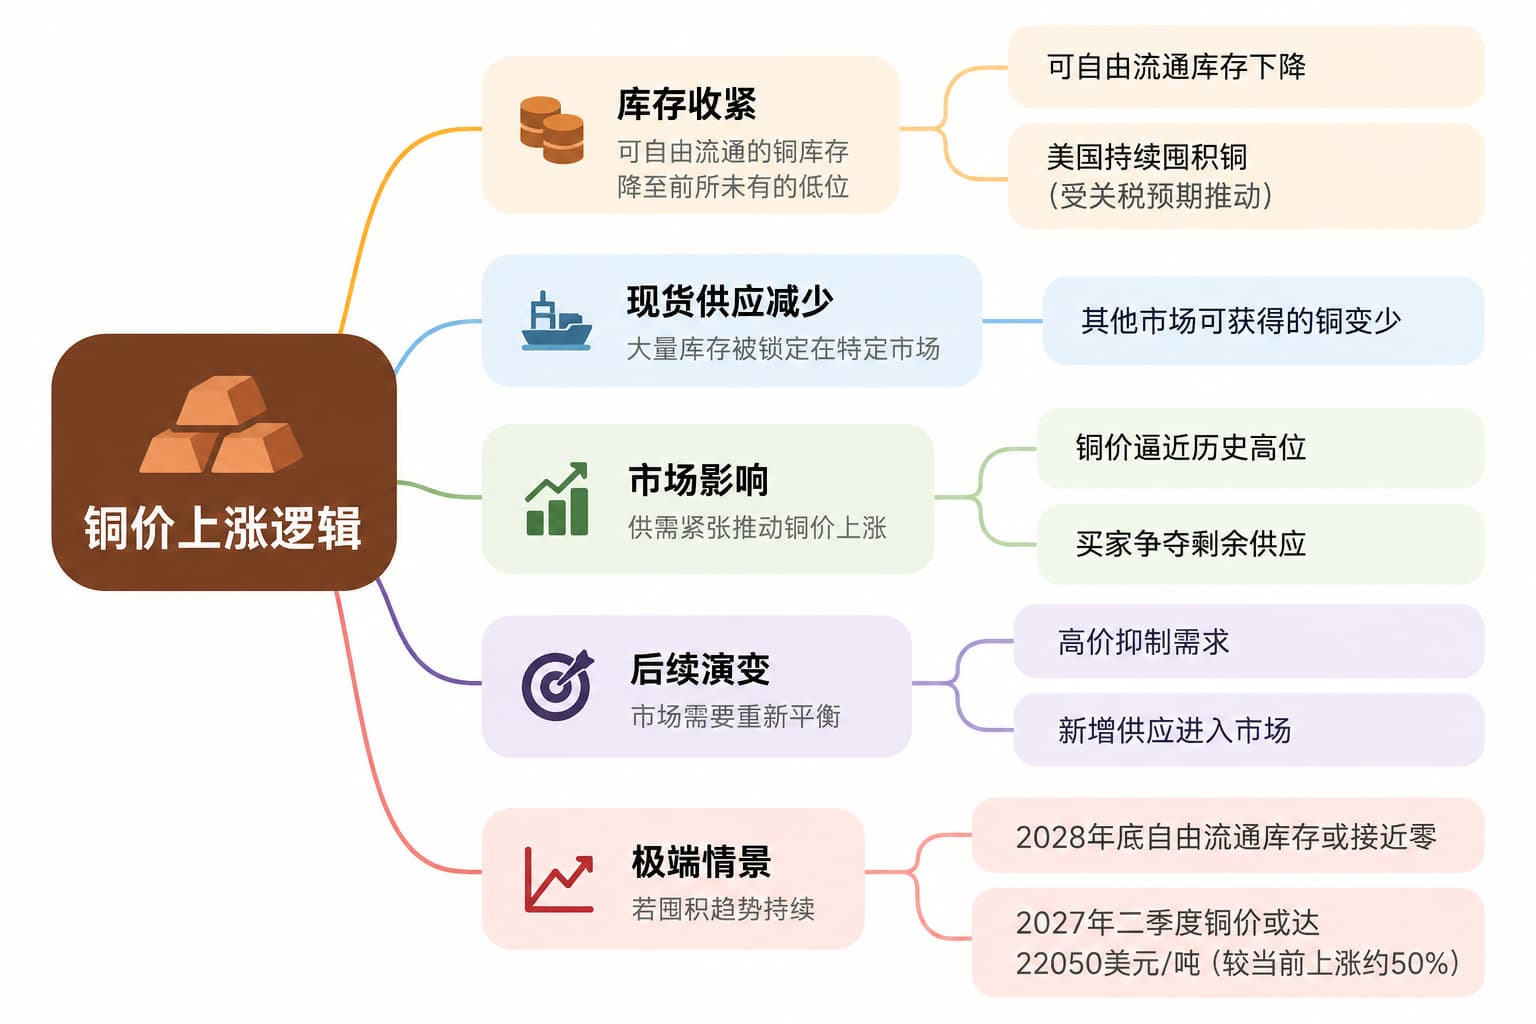
这一判断的核心并非单纯来自矿山供应增速放缓,大量地上库存被提前锁定同样正在收紧现货市场。美国方面,受关税预期推动的囤货需求持续增加。德银预计,到今年年底,约130万吨铜可能被锁定在美国仓库。
加利表示,去全球化与数十年供应投资不足的结合已经造成市场脆弱性。
这意味着,名义上的全球铜库存与真正能够在国际市场自由交易和调配的库存之间,差距正在迅速扩大。德银关注的重点正是后者,随着越来越多库存进入战略储备或被提前转移至特定市场,可供其他买家争夺的铜正在减少。
德银进一步测算,如果目前的囤积速度持续,自由流通库存到2028年底可能接近零。加利认为,市场必须在达到这一节点之前重新平衡,而能够实现再平衡的方式包括需求遭到破坏,或铜价继续上涨,从而迫使部分买家退出市场。
库存收紧已反映在现货市场
铜市场近期已经出现明显的库存紧张迹象,并且推动铜价持续徘徊在历史高位附近。周二,伦铜徘徊在14452美元/吨附近,上周一度逼近9月10日的历史新高。
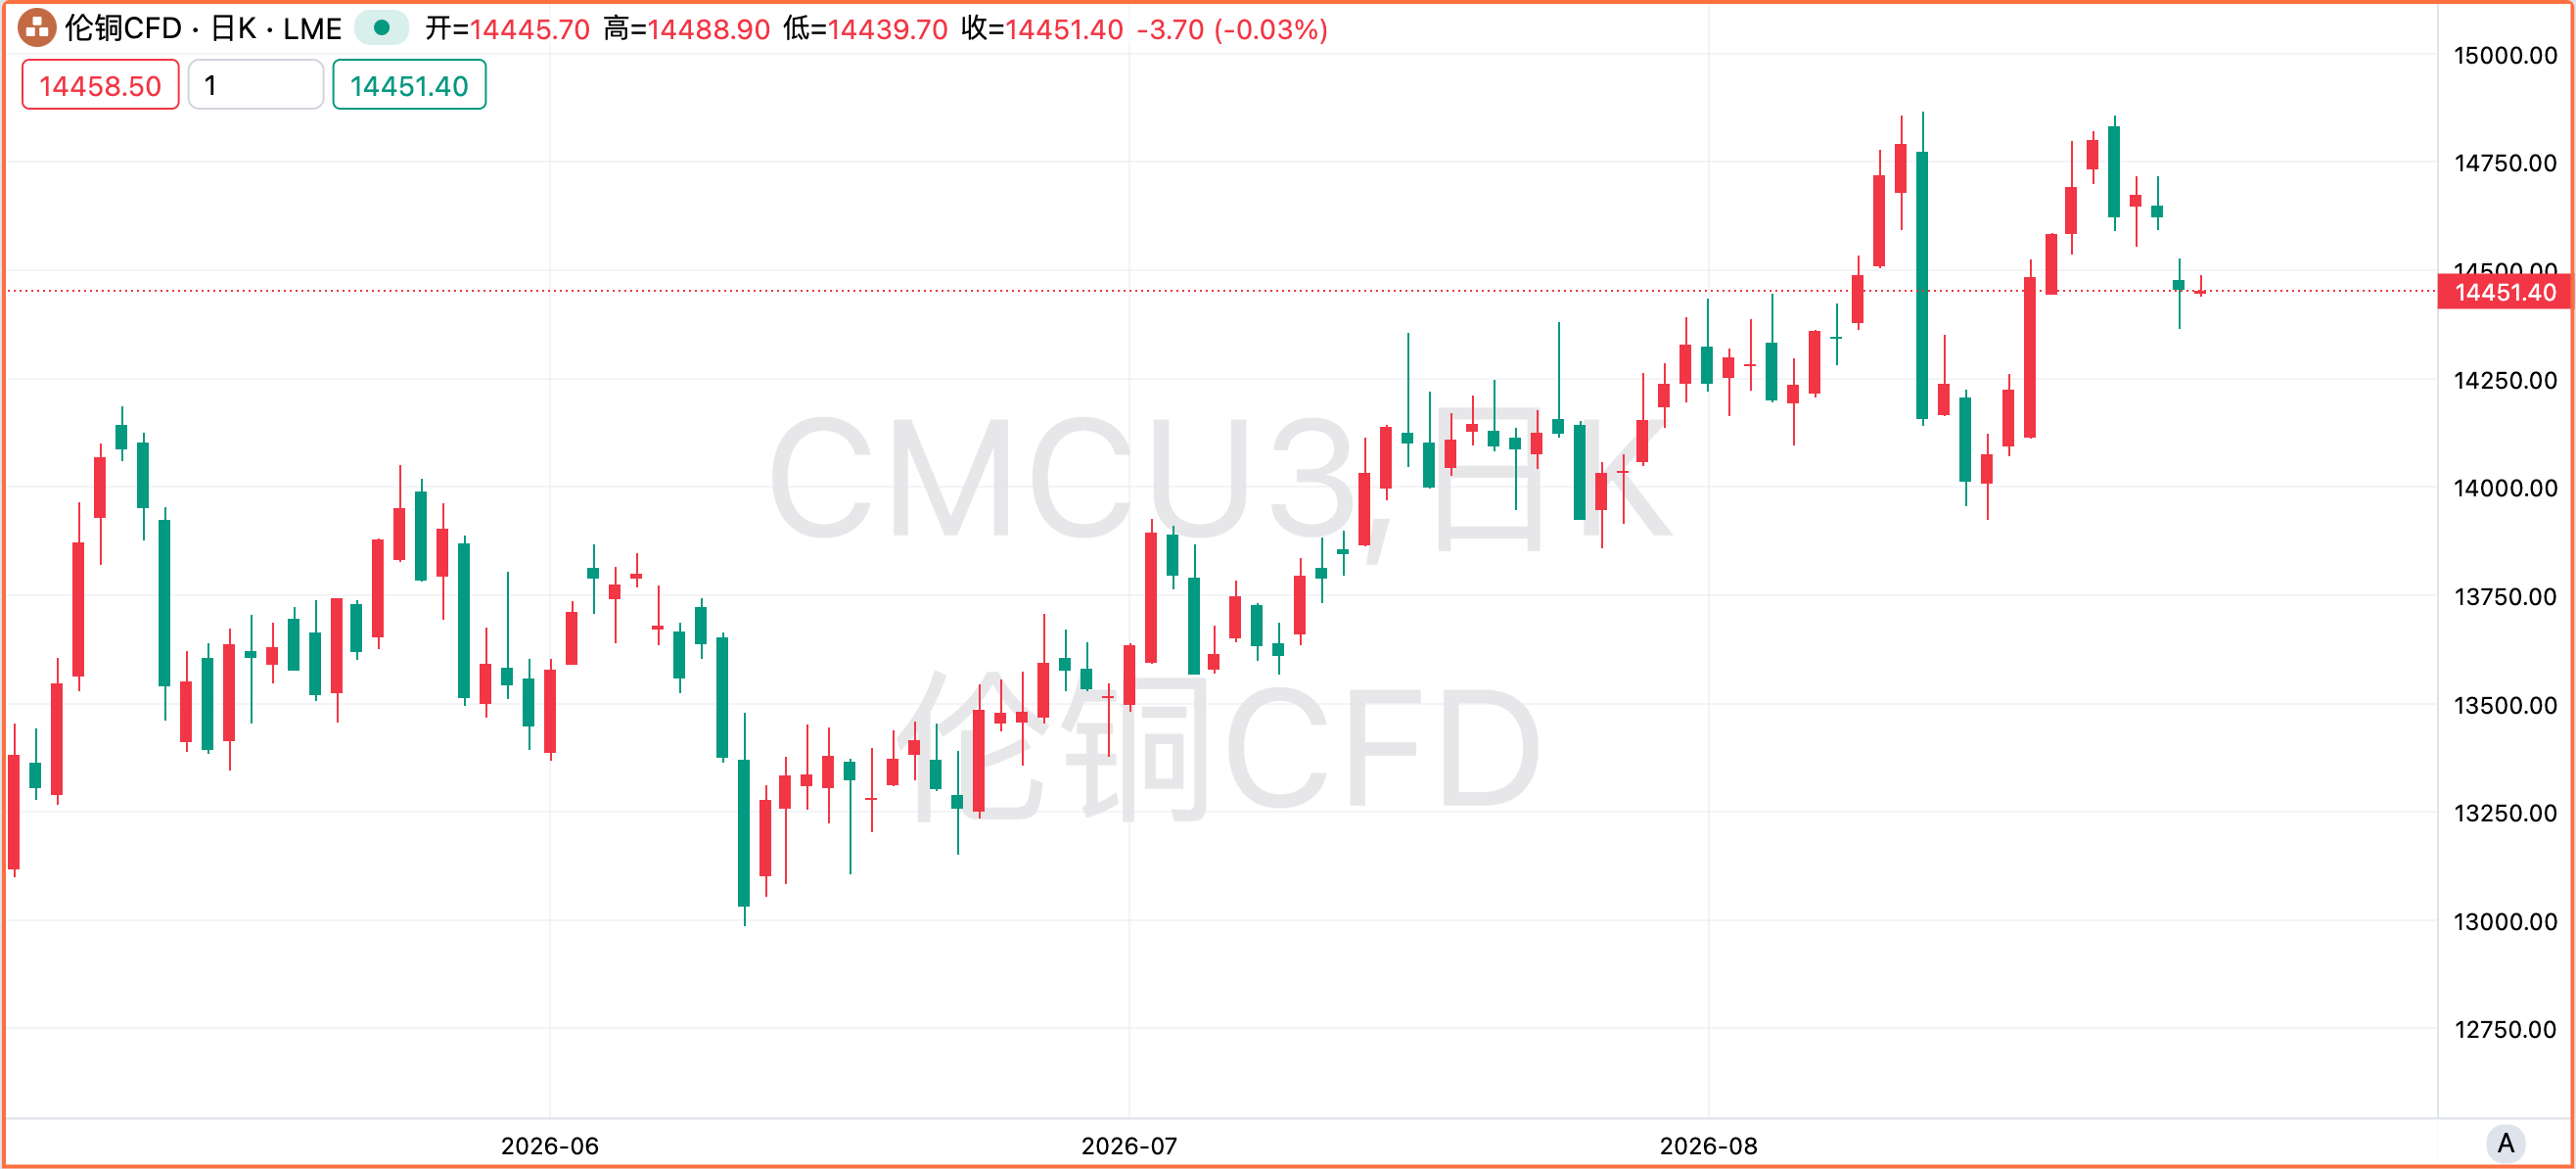
与此同时,美国潜在铜进口关税带来的不确定性,过去数月推动大量铜流入美国仓库,并进一步压缩其他地区的供应。
铜价今年以来已经上涨约18%,较2025年4月低点累计上涨约70%。此前市场对铜的需求讨论主要集中在人工智能数据中心、电网扩建和能源基础设施建设,但德银认为,当前市场矛盾正在进一步转向库存和流动性问题。
加利将当前局面形容为“去全球化的终局”。在他的判断中,当自由流通库存持续下降后,市场可能进入对剩余可获得铜资源的竞价阶段,直到更高价格真正造成需求破坏。
铜价上涨逻辑从需求增长转向库存争夺
铜长期被视为人工智能数据中心、电网升级、电气化和工业扩张的重要基础材料。过去市场主要关注这些领域带来的新增消费,以及全球矿山投资不足能否跟上需求增长。
德银此次警告把焦点进一步推向库存结构。即使全球地上铜库存仍然存在,只要其中越来越大的比例被战略储备、关税套利和区域性囤货锁定,真正能够满足新增需求的现货资源就可能显著少于库存总量所显示的水平。
这种变化也意味着,铜价的边际驱动因素可能逐渐从“需求增长多少”转向“市场还能买到多少铜”。随着越来越多库存被锁定在特定市场,其他消费地区和工业企业需要竞争的将是不断缩小的可交易供应。
德银给出的每吨22050美元并非基础情景,而是在库存紧张进一步恶化情况下的极端价格路径。其关键前提是当前囤货趋势持续,并推动自由流通库存进一步下降。
按照德银的测算,市场距离真正意义上的库存枯竭仍有时间。铜价能否继续突破历史高位,将取决于高价格能否放缓囤货和终端需求,以及新增供应能否在自由流通库存进一步收缩前进入市场。