- 小
- 中
- 大
- 超大
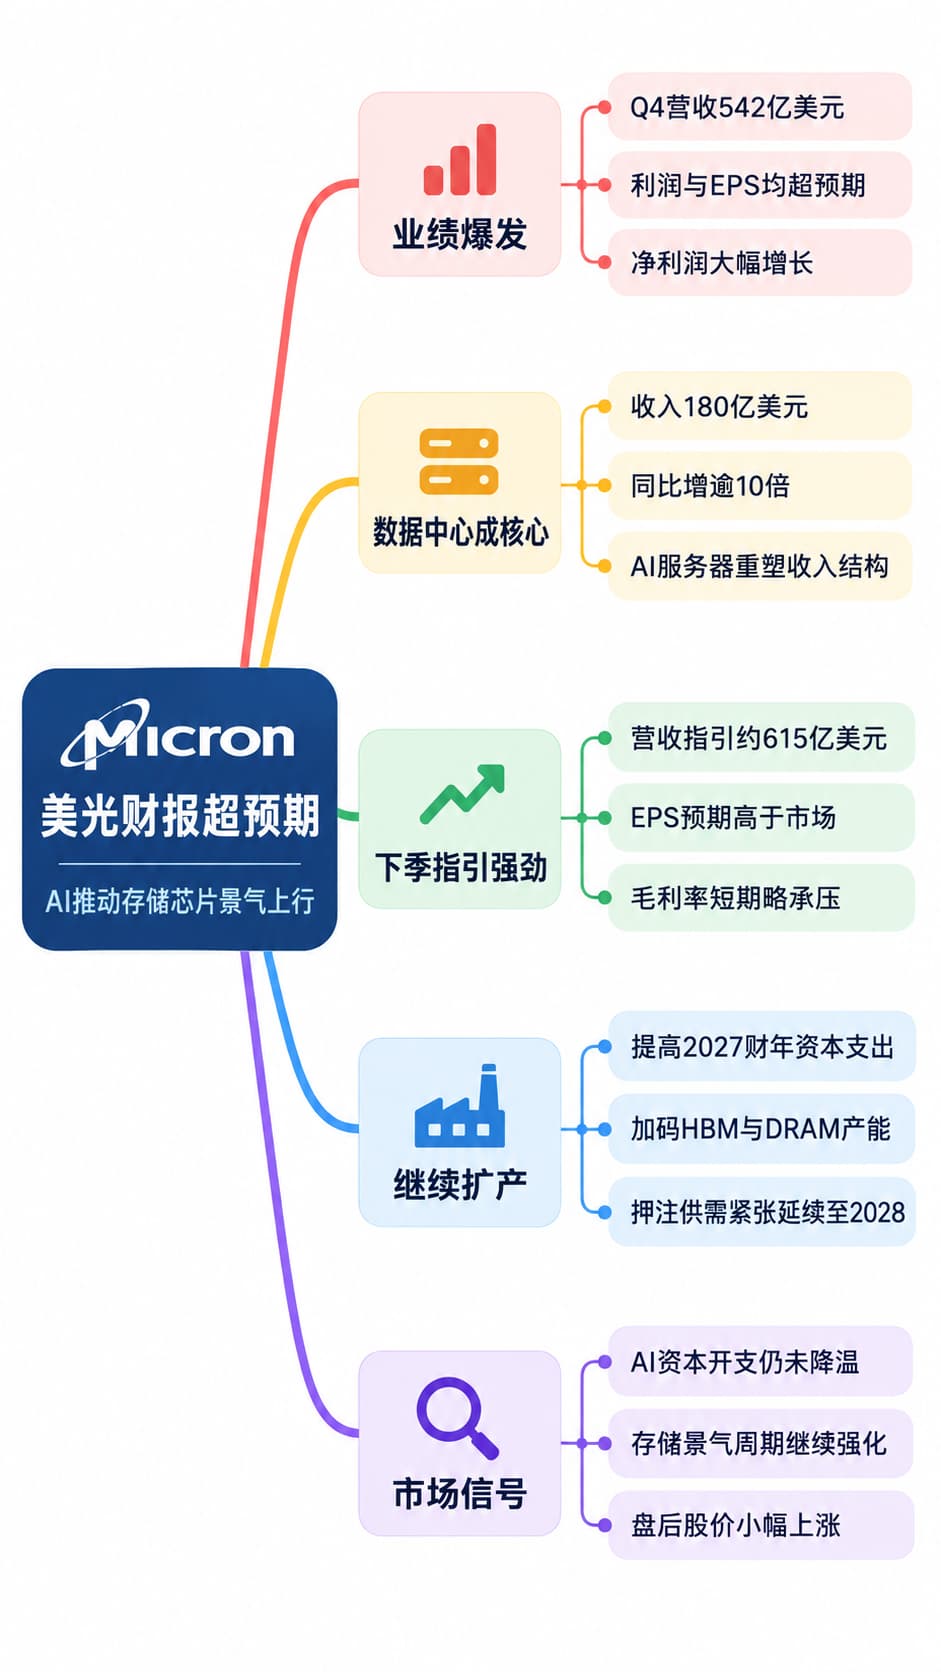
美光科技(MU.O)最新财报显示,人工智能基础设施建设继续推高存储芯片需求。公司第四财季营收和利润均超过市场预期,同时给出强于华尔街预测的下一季度业绩指引。核心数据中心业务收入升至180亿美元,同比增逾10倍,进一步显示AI服务器正在重塑美光的收入结构。
截至9月3日的第四财季,美光实现营收542.3亿美元,远高于上年同期的113.2亿美元,也超过LSEG调查的510.7亿美元市场预期;调整后每股收益为33.42美元,高于预期的31.61美元。净利润则从上年同期的32亿美元升至377亿美元,每股收益32.87美元。
公司首席执行官桑杰·梅赫罗特拉(Sanjay Mehrotra)表示,美光2026财年创下纪录,并预计2027财年表现将进一步增强。财报公布后,美光盘后股价小幅上涨。
数据中心成为最大业务
本季度最突出的变化来自数据中心业务。
美光核心数据中心业务收入达到180亿美元,环比增长56%,约占公司总收入的三分之一。数据显示,该业务上年同期收入约15.8亿美元,同比增长约1041.5%,相当于升至此前的约11倍。
云存储业务收入也达到162.8亿美元;移动及客户端业务收入为131.1亿美元,汽车及嵌入式业务收入68.2亿美元。
美光是目前唯一总部位于美国的高带宽内存(HBM)主要生产商。HBM由多层DRAM堆叠构成,是英伟达、AMD等AI加速器处理大模型训练和推理任务的关键组件。全球主要供应商当前仍难完全满足AI客户的需求。
这一供应紧张已经明显反映到价格和利润率。美光第四财季调整后毛利率达到87%,上年同期为45.7%;调整后营业利润达到446.4亿美元,而上年同期为39.6亿美元。
过去一年,美光股价累计上涨超过500%,市值已超过1.2万亿美元。此前市场曾担心大型云计算公司可能削减AI资本开支,但微软等云服务企业收入继续高于预期,缓解了投资者对AI基础设施投资放缓的担忧。
下一季度指引继续高于市场预期
与已经公布的第四财季数据相比,市场更关注美光对2027财年第一季度的判断。
公司预计下一季度营收约615亿美元,上下浮动15亿美元,高于市场约570亿至574亿美元的预期;调整后每股收益预计约38.15美元,对应区间37.15至39.15美元,同样高于分析师此前约35.4至35.5美元的预测。
不过,毛利率指引略低于市场预期。美光预计第一财季调整后毛利率为86.3%,而市场此前预计约86.7%。
公司解释称,第一财季可能是2027财年毛利率低点,部分原因是2026财年第四季度提高员工激励薪酬后,相关制造成本进入库存,并将在下一季度销售时体现。此后随着这部分影响减弱,公司预计毛利率将重新改善。
这也是盘后股价没有像上一财季那样大幅上涨的原因之一:收入和盈利指引明显超预期,但市场此前已经对存储芯片价格上涨以及AI需求持续强劲形成较高预期。
继续扩产,押注存储短缺延续至2028年
面对持续供不应求,美光正在进一步提高资本支出。
公司预计2027财年运营费用将增加约25亿美元,主要用于研发投入和员工激励;第一财季资本支出预计约115亿美元,2027财年上半年资本支出预计达到250亿美元,下半年投入还将进一步增加。
美光表示,由于DRAM洁净室空间需求增加,加上与客户签署的长期战略协议提高了对未来需求的可见度,公司计划将2027财年的资本支出提高至此前计划之上。
公司预计,2026年和2027年服务器出货量均将保持百分之十几的高位增长,并认为2027年和2028年的存储供需状况将明显强于2026年。
美光目前正在美国推进规模约2500亿美元的HBM制造扩张计划,包括纽约州Clay的新园区以及爱达荷州Boise的新晶圆厂。与此同时,SK海力士和三星电子也在韩国大规模扩充HBM产能。
在财报公布前,摩根士丹利分析师曾指出,存储芯片市场的争论已经从“景气还能有多强”转向“这种强劲状态能够维持多久”。最新财报至少显示,截至目前,大型科技公司的AI资本开支尚未出现明显降温,存储供应紧张仍在继续转化为美光的收入、利润和现金流增长。