- 小
- 中
- 大
- 超大
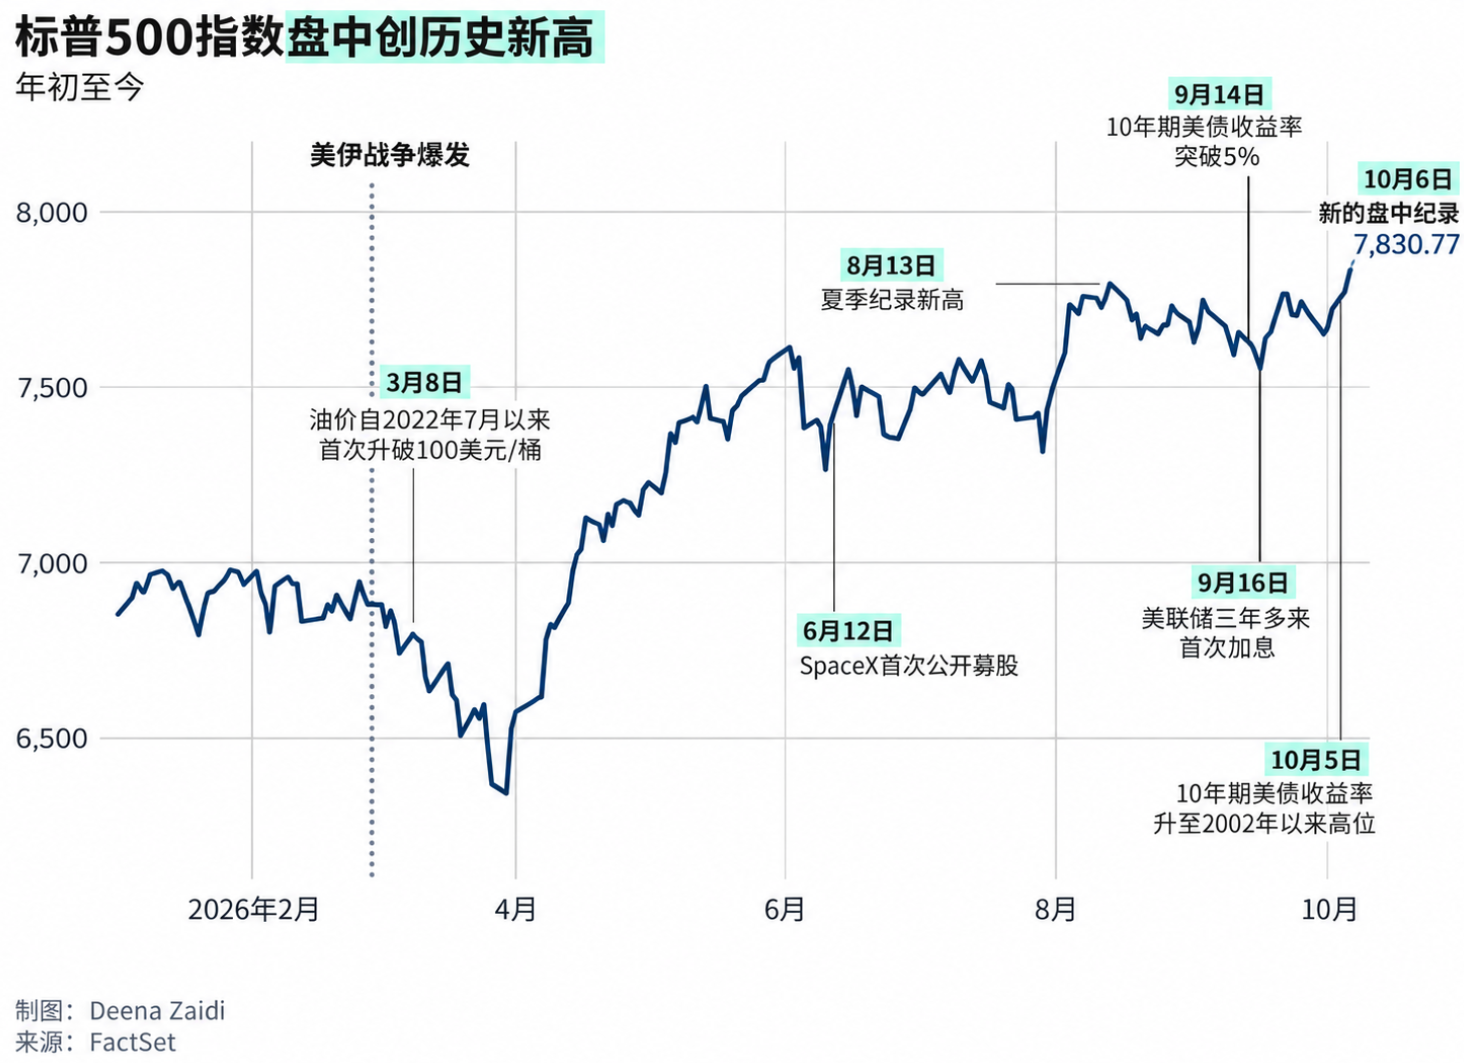
标普500指数周二盘中触及7844.52点,刷新8月13日创下的7830点盘中纪录,并首次收于7800点上方。就在一天前,10年期美债收益率突破5.3%,创2002年以来最高水平。
这轮上涨的背景并不轻松。数月油价冲击推高通胀,借贷成本持续上升,美联储9月中旬三年多来首次加息,并暗示后续仍可能继续收紧政策。
油价同样多次突破每桶100美元。伊朗冲突扰乱霍尔木兹海峡能源运输后,油价3月初自2022年以来首次突破100美元,随后一度跌破70美元,9月初又重新站上100美元。
在这些压力之下,美股仍然刷新纪录,关键原因之一是企业盈利依然强劲。
“归根结底,石油和债券收益率可能相关,但股市和利润也是如此。如果利润在那里——而它们一直在那里——股市就会保持韧性,即使经济更加参差不齐,”Potomac Fund Management经济策略师肖恩·斯奈德(Shawn Snyder)对CNBC表示。
AI巨头成为上涨核心
与今年早些时候的上涨相比,这一轮行情的市场广度明显收窄。标普500的创新高主要由少数与人工智能热潮相关的大型科技股推动,它们对高能源价格和融资成本上升表现出更强的承受能力。
所谓“七巨头”,包括英伟达(NVDA)、Alphabet(GOOGL/GOOG)、亚马逊(AMZN)、苹果(AAPL)、Meta(META)、微软(MSFT)和特斯拉(TSLA),目前合计占标普500指数市值的34%以上。它们的总市值周二收于约25万亿美元的历史新高。
英伟达作为人工智能芯片的主要供应商,使其成为全球最有价值的公司,该公司在过去一周股价上涨4.5%,创下历史新高。自8月13日标普500指数创下历史新高以来,Meta Platforms已上涨24%。
Cboe Global Markets零售和另类投资高级副总裁JJ·基纳汉(JJ Kinahan)表示,当少数公司的市值达到如此庞大的规模时,它们的日常涨跌自然会对标普500指数和纳斯达克指数产生巨大影响。
“当交易员从周围的噪音中喘口气——最近几个月大部分是负面的——并更仔细地观察市场正在发生什么时,就会清楚地看到,与其他地方相比,美国股市是存放资金的最佳场所。”
AI产业的资本开支仍在快速扩张。科技公司持续建设数据中心和计算基础设施,推动芯片及相关设备需求增长。
亚马逊今年早些时候表示,预计2026年资本支出约为2000亿美元,主要看好人工智能、芯片和机器人等领域的机会。
投资者对成长型科技资产的兴趣也延伸至一级市场。今年6月,SpaceX(SPCX)筹集750亿美元成为有史以来最大的IPO,并于6月12日开始交易。
这笔融资成为另一个信号:即使能源价格和借贷成本同时上升,市场对高增长科技公司的风险偏好依然存在。
Truist Advisory Services首席投资顾问基思·勒纳(Keith Lerner)表示:“人们环顾四周,问‘市场的哪些领域能够经受住这种考验?’。在某些方面,科技几乎被视为防御性的。”
Potomac基金管理公司首席投资官丹·鲁索(Dan Russo)表示:“利率上升和通货膨胀正在对标普500指数中的其他股票造成影响。只有大盘股堡垒般的资产负债表才支撑着市场。”
勒纳将投资者对科技行业的看法描述为“爱恨交加”。与此同时,他表示,他们不会出售科技股。勒纳说:“此时此刻,所有道路都通向科技。”
表面平静,市场内部仍有风险
美股能够在宏观压力下持续走高,并不代表所有行业都表现强劲。相反,指数创新高越来越依赖少数大型科技公司,市场上涨的覆盖面正在缩窄。
这种狭窄的市场广度也成为分析师关注的风险点。
市场最大赢家与其他股票之间的巨大差距正在变得越来越大。道琼斯市场数据显示,周二标普500指数中只有不到一半的股票收于200日移动平均线之上,这一数字自8月以来一直在稳步下降。
利率上升和成本上升的威胁正在拖累各类企业的股价。衡量小型公司业绩的罗素2000指数在过去一个月落后于标普500指数。道琼斯工业平均指数中的蓝筹股也是如此,甚至标普500指数本身的等权重版本也未能幸免。
斯奈德警告,如果通胀迟迟没有明显缓解,或者没有清晰迹象显示美联储正在实现政策目标,市场广度偏弱的状态可能持续更长时间。
美联储将于北京时间周四凌晨2点公布9月会议纪要,投资者将从中寻找后续利率路径的线索。
“市场可能看起来相对平静,但表面之下仍然有一些可能不那么平静的事情在发生,”斯奈德说。
目前,油价、美债收益率和货币政策都在给股市制造压力,但AI巨头带来的盈利和资本开支热潮仍在提供支撑。标普500指数能够在这种组合下继续刷新纪录,也使市场的真正脆弱点越来越集中在少数大型科技股以及美联储下一步政策上。