- 小
- 中
- 大
- 超大
美联储本周政策会议的焦点不仅是利率决定,更在于主席凯文·沃什(Kevin Warsh)能否清晰解释未来的货币政策方向。
市场目前预计,美联储可能采取相对温和的紧缩路径,到2027年第一季度末最多加息三次。但如果通胀压力持续,政策也可能转向更大幅度的紧缩。对投资者而言,真正影响资产价格的,不只是本周是否加息,更是利率最终将升至何种水平,以及美联储准备在多大程度上收紧金融条件。
威灵顿管理公司(Wellington Management)全球宏观分析师朱希·达万(Juhi Dhawan)表示,相较于本次会议的结果,市场更关心利率最终将走向何处。
她认为,有限次数的加息符合美联储逐步撤销去年降息的逻辑;但如果进入完整的加息周期,累计加息幅度可能达到150至200个基点,使利率回到2023年以来的高位区间。
沃什沟通策略受考验,市场难以判断加息终点
预测机构LH Meyer联合创始人德里克·唐(Derek Tang)指出,市场目前很难判断加息何时结束。过去的美联储主席通常会说明政策判断框架,例如在潜在通胀降至足够低的水平后停止加息并维持利率不变,但沃什尚未明确传递类似信号。
唐认为,沃什在回答政策问题时越来越擅长给出不明确的答复,使美联储的政策路径显得难以预测。利率最终水平将直接影响借款人和购房者,如果紧缩力度过大,还可能抑制当前经济扩张。
沃什今年5月就任后,改变了美联储的沟通方式,强调“少即是多”,希望减少央行发声,让市场发挥更大作用。但纽约大学斯特恩商学院经济学教授尼古拉斯·埃科诺米德斯(Nicholas Economides)认为,这一策略可能适得其反。
埃科诺米德斯表示,市场希望听到美联储主席对政策方向作出清晰解释,而不是仅仅观察市场自身的变化。如果美联储不能以权威、连贯的方式说明政策逻辑,就可能逐渐丧失引导市场预期的能力。
他以9月加息后的市场反应为例。当时,沃什没有明确说明这次三年来首次加息究竟是一次性行动,还是新一轮加息周期的开始。在缺乏明确指引的情况下,市场大幅上调对未来利率的预期,10年期美国国债收益率升至5.3%。
金融条件仍宽松,进一步加息的理由依然存在
除了通胀数据,金融条件是否足够紧缩,也是判断美联储下一步行动的重要线索。
Mott Capital Management创始人、长期关注宏观经济主题的投资者迈克尔·克莱默(Michael Kramer)认为,现有证据总体支持继续加息,尽管他预计美联储本周不会采取行动。
芝加哥联储全国金融条件指数目前为-0.50,仍处于历史上相对宽松的水平。该指数向零靠近,通常意味着金融条件正在收紧;进一步下降、变得更加负值,则意味着金融条件趋于宽松。
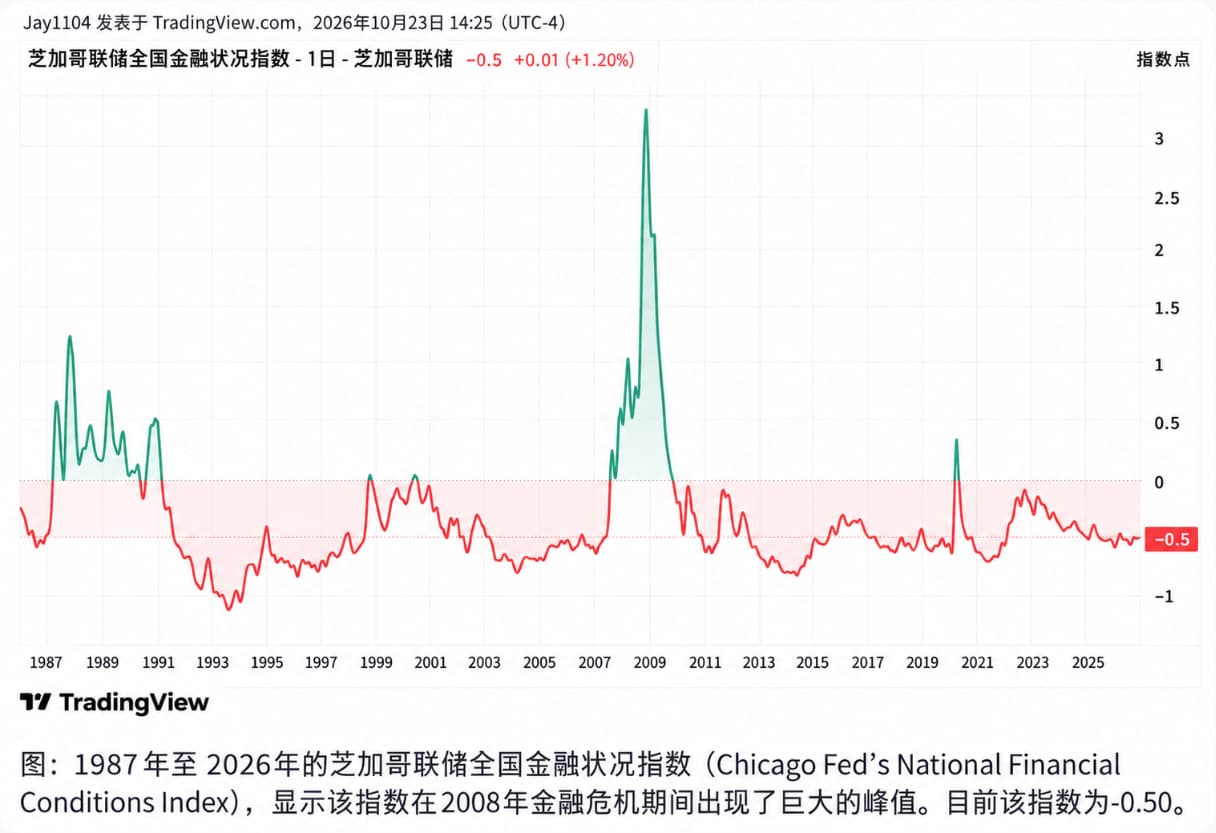
克莱默指出,2022年美联储加息期间,金融条件曾明显收紧。如果央行希望将通胀压回2%的目标,就可能需要继续加息,直到金融条件变得更具限制性。当前金融条件收紧幅度有限,说明货币政策对经济和市场的约束可能仍不充分。
股市表现也能提供线索。历史上,标普500指数(SPX)与金融条件指数通常呈反向变化:股价上涨往往伴随着金融条件放松。若美联储进一步收紧政策,金融条件可能随之恶化,从而削弱股票市场的支撑。
信贷市场目前尚未显示出明显的压力。美国高收益债券期权调整利差虽然有所扩大,但整体仍处于相对低位,这可能是金融条件尚未显著收紧的原因之一,也有助于解释为何股市对潜在加息周期反应有限。
当信贷利差扩大时,股票市场的隐含波动率往往也会随之上升。如果投资者因预期美联储进一步加息而重新评估信用风险,信贷利差可能进一步走阔,市场波动随之加剧,并对股票估值构成压力。
克莱默认为,过去两年股市表现强劲、市盈率持续扩张,也很难说明金融条件一直处于明显紧缩状态;2022年是一个较为突出的例外。若美联储决心进一步压低通胀,就需要让金融条件真正发挥约束作用,而这可能意味着风险资产承压。
克莱默建议,投资者不应只盯着政策利率本身,而应观察金融条件是否已经收紧到足以让通胀回归目标的程度。股市表现或许是最直观的观察窗口之一,但还需要结合信贷利差等指标综合判断。