- 小
- 中
- 大
- 超大
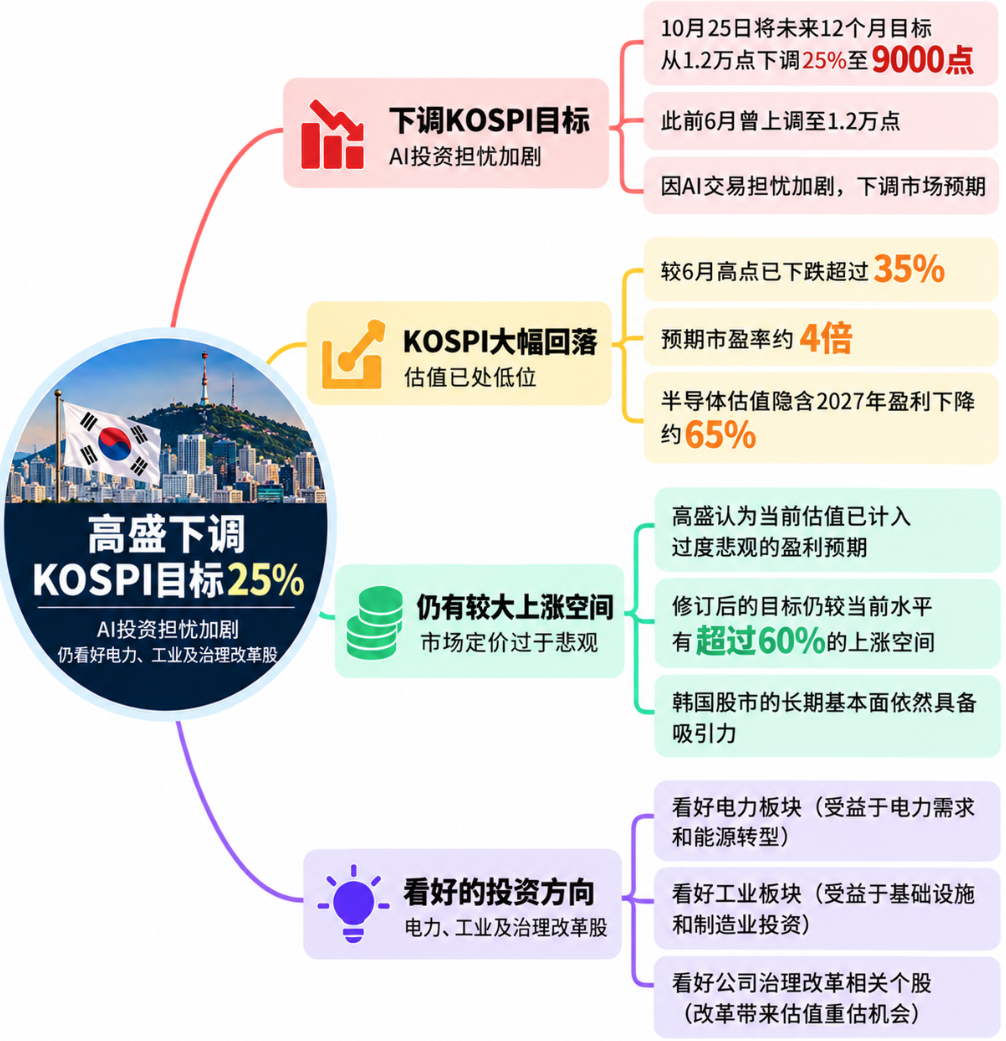
高盛集团策略师今年曾多次上调韩国综合股价指数(KOSPI)的目标点位,但随着市场对人工智能(AI)投资交易的担忧不断加剧,如今他们将这一目标大幅下调了25%。
包括蒂莫西·莫(Timothy Moe)在内的高盛分析师,将韩国股市基准指数未来12个月的目标点位从1.2万点下调至9000点。分析师表示,KOSPI较6月高点已暴跌超过35%,因此有必要在估值假设中采取更加保守的立场。
不过,高盛仍认为,此轮抛售已经令韩国股票的估值被严重低估。尽管目标点位大幅下调,修订后的预测仍意味着该指数较当前水平有超过60%的上涨空间。
AI交易退潮,韩国股市从热门市场跌入估值低谷
高盛分析师最近一次上调KOSPI目标点位是在今年6月。当时,该行将目标点位上调至1.2万点。此后不久,全球AI相关股票开始遭遇抛售潮,但即使KOSPI成分股持续下跌,高盛仍维持原有目标不变。
以三星电子(Samsung Electronics Co.)和SK海力士(SK Hynix Inc.)为代表的芯片制造巨头,使KOSPI成为观察全球AI交易走势的重要风向标。
然而,随着投资者越来越担忧AI基础设施巨额资本开支的可持续性,以及相关行业融资成本上升、投资回报却迟迟未能充分显现,韩国股市承受了沉重压力。抛售也逐渐从芯片股扩散至更广泛的韩国股票市场。
高盛策略师在10月25日的一份报告中写道:“市场正在定价一个过于悲观的基本面前景。”
他们补充称,此次下调目标点位,是为了“纳入更加保守的假设,即市场可能如何为底层基本面定价;但我们仍然认为,当前市场的风险回报具有吸引力”。
这意味着,高盛下调目标并不等于放弃看涨韩国股市。该行一方面承认AI投资前景不确定性上升,另一方面认为,市场的悲观程度可能已经超过基本面实际恶化的幅度。
预期市盈率降至约4倍,芯片股估值隐含盈利大幅下滑
随着估值大幅下滑,韩国股市已从今年最炙手可热的主要市场之一,转变为全球估值最低的市场之一。目前,韩国股票的估值水平约为印度尼西亚股市的一半。
根据彭博汇编的数据,KOSPI的未来12个月预期市盈率已降至约4倍。这一估值水平极为罕见,上一次出现类似水平还是在2006年。值得注意的是,韩国股市在2026年初的总市值曾超过1万亿美元。
高盛策略师估计,目前半导体行业的估值已经隐含了一种极为悲观的预期:该行业2027年的盈利将下降65%。高盛认为,这种预期过于悲观。
与此同时,韩国股市的低估值并不只体现在存储芯片领域。不属于存储芯片行业的韩国股票约占KOSPI指数的一半,而这些股票目前的预期市盈率也只有7.6倍。
在高盛看来,这说明韩国股市的抛售压力已经超出单一行业,市场对整体基本面的定价可能过于悲观。若未来盈利表现没有市场预期得那么差,当前估值就可能为股价反弹留下空间。
高盛仍看好电力、工业与公司治理改革相关股票
尽管再次下调KOSPI目标点位,高盛并未改变其对部分韩国股票的看好立场。
该行仍然看好韩国电力和工业企业、与公司治理改革相关的股票,以及有望受益于韩国国内再通胀趋势和韩国流行文化发展的公司。
这些板块的投资逻辑并不完全依赖存储芯片行业的表现。对高盛而言,在AI相关股票估值承压之际,韩国市场内部仍存在值得关注的投资机会。
不过,目标价下调也反映出AI投资周期对韩国股市的重要影响。三星电子和SK海力士等企业在指数中具有重要地位,AI基础设施支出与半导体需求前景的变化,仍将是影响KOSPI走势的关键变量。
高盛目前的判断是,AI交易退潮带来的冲击确实值得重视,但韩国股市的估值已计入相当悲观的盈利预期。该行将未来12个月目标点位下调至9000点后,仍预计指数较当前水平有超过60%的上涨空间。