- 小
- 中
- 大
- 超大
美国通胀可能面临新一轮上行压力。金融研究机构22V Research警告,能源价格持续高企、人工智能投资推高电子产品成本,以及关税退款带来的短期缓冲逐渐消退,可能使未来数月的物价涨幅超出投资者预期。
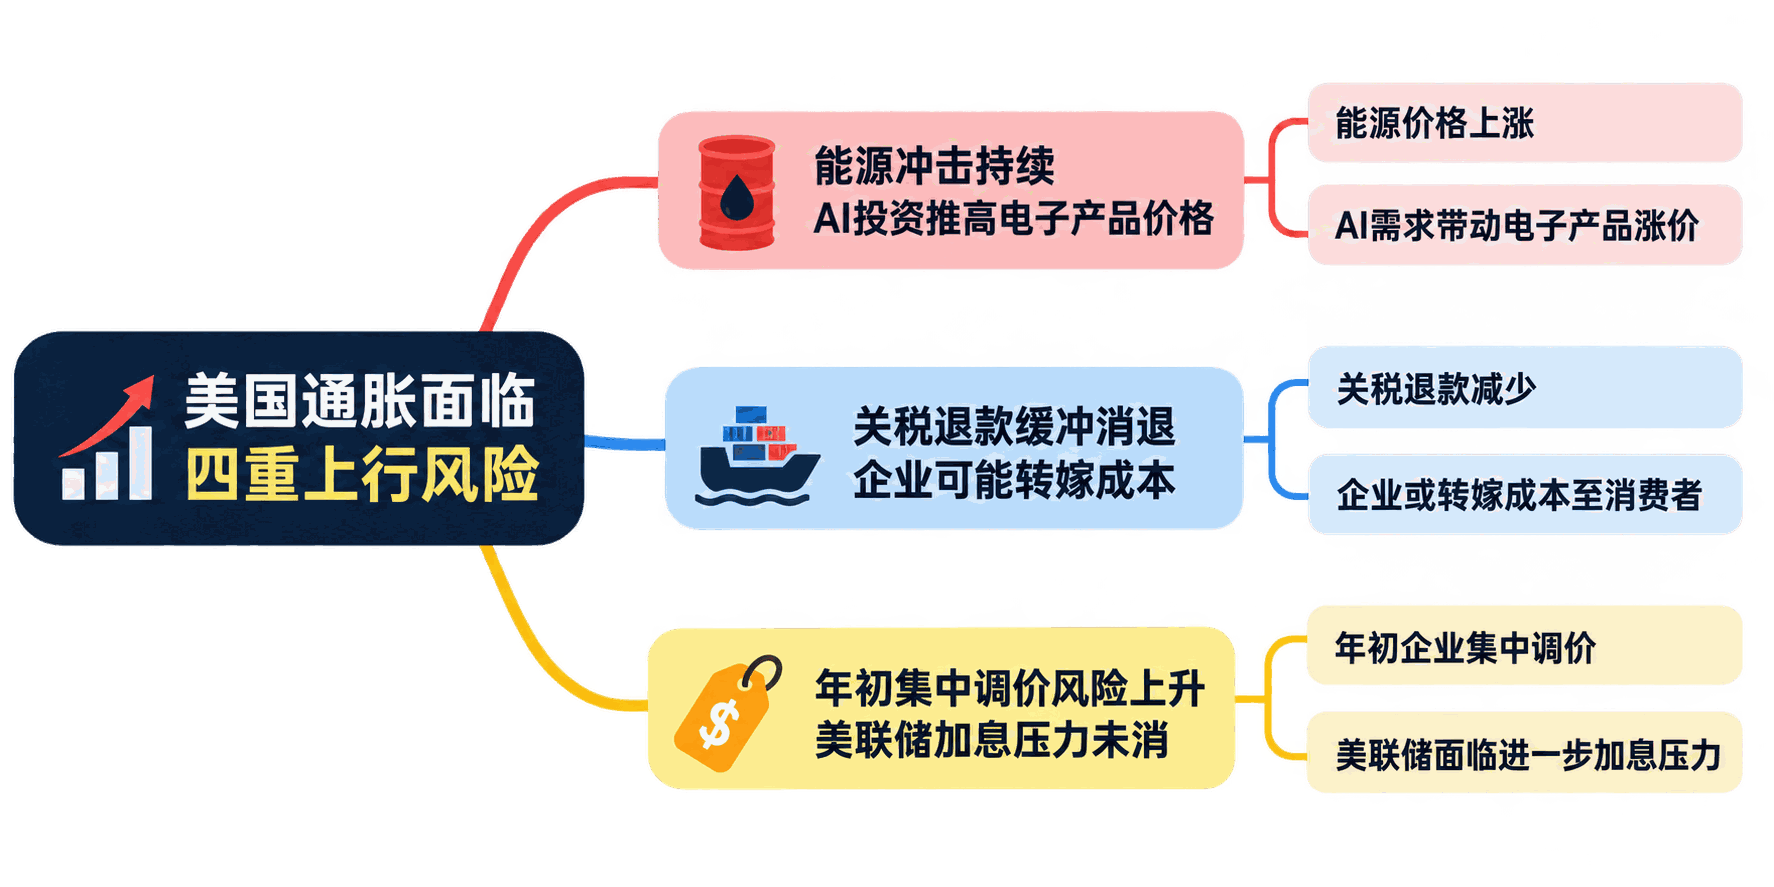
据MarketWatch本周三(10月28日)报道,22V Research总裁兼首席市场策略师丹尼斯·德布斯切尔(Dennis DeBusschere)在周二发布的视频中列出四项通胀风险,并特别指出,关税退款的缓冲作用消退可能成为金融市场尚未充分考虑的冲击。
美国8月个人消费支出(PCE)价格指数同比上涨3.4%,剔除食品和能源的核心PCE同比上涨3%,均明显高于美联储2%的通胀目标。德布斯切尔认为,现有价格压力尚未完全消退,新的成本因素又在不断累积。
能源冲击持续,AI投资推高电子产品价格
德布斯切尔指出,中东战争对美国通胀的影响正在持续扩大,能源价格上涨向核心商品和服务价格传导,是投资者需要关注的首要风险。
随着美国与伊朗尚未达成结束冲突的协议,限制石油供应的因素似乎越来越难以被视为暂时性问题。
能源涨价已开始影响更广泛的经济活动。路透社本周三报道称,柴油价格接近纪录高位,对农业、建筑业和运输业等多个行业的经营成本构成压力。
美国经济目前仍表现出一定韧性,企业和家庭需求没有明显减弱。德布斯切尔担忧,持续的能源供应冲击可能使价格上涨进一步扩散至核心通胀指标。
人工智能投资则是第二项风险。
德布斯切尔指出,人工智能相关投资持续推高电子产品价格,而大型科技企业通过增发股票等方式融资,正在降低AI资本支出突然放缓的风险。
在他看来,只要相关企业继续维持高强度投资,电子产品及相关设备的价格压力就难以迅速缓解。
《纽约时报》本周三也指出,人工智能企业的大规模支出已经推动计算机芯片和其他关键零部件价格上涨,成为能源冲击之外新的通胀来源。
尽管部分科技股近期承压,人工智能项目仍在获得大量融资。花旗首席美国经济学家安德鲁·霍伦霍斯特(Andrew Hollenhorst)认为,目前判断金融条件收紧已经足以明显抑制AI投资需求仍为时过早。
关税退款缓冲消退,企业可能转嫁成本
德布斯切尔认为,关税退款带来的暂时性价格缓冲正在减弱,可能成为未来数月通胀意外上行的重要原因。
今年2月,美国最高法院裁定特朗普政府此前实施的“解放日”关税无效。随后,美国政府于5月开始发放相关关税退款。
这些退款在夏季为部分企业提供了额外资金,帮助其抵消不断上升的经营成本。
德布斯切尔指出,沃尔玛和塔吉特等零售企业此前曾明确表示,利用关税退款缓解成本压力。当时企业普遍认为,部分成本冲击可能只是暂时性的。
但如今,电子产品价格仍在上涨,能源价格冲击也尚未结束。此前获得的退款无法持续为企业提供同等程度的成本缓冲。
德布斯切尔认为,在缺少这部分退款资金的情况下,企业可能需要将更多新增成本转嫁给消费者。
这项风险尤其受到关注,因为此前的关税退款在一定程度上减轻了企业向终端消费者提价的必要性。随着这一缓冲逐渐减弱,部分原本由企业承担的成本可能开始反映在商品售价中。
不过,德布斯切尔讨论的是企业关税退款缓冲消退的影响,并不意味着所有退款安排已经正式终止。
他预计,相关成本传导可能在未来几个月的PCE通胀数据中逐步显现。
年初集中调价风险上升,美联储加息压力未消
第四项风险来自企业年度价格调整。
德布斯切尔指出,能源、电子产品和关税退款带来的三方面压力叠加,提高了企业在2027年1月集中调整价格的可能性。
美国通胀数据通常存在一定季节性,1月和2月往往容易出现较高的价格涨幅。企业如果选择在新年伊始重新设定产品和服务价格,可能进一步扩大当期通胀压力。
22V Research认为,未来几个月若出现上述一种或多种通胀冲击,美联储进一步加息的可能性将随之上升。该机构预计,在相关风险兑现的情况下,美联储到2027年可能累计加息三次。
目前,美联储仍预计在本周三结束的货币政策会议上维持利率不变。9月加息25个基点后,联邦基金利率目标区间已升至3.75%至4.00%。
据路透社本周三报道,市场普遍预计美联储此次暂停加息,但对后续进一步收紧政策的预期仍然较强。
美联储主席凯文·沃什(Kevin Warsh)面临的挑战,是如何在通胀仍明显高于目标的情况下解释暂停加息的决定,同时避免市场认为央行正在放松对物价上涨的警惕。
美国9月PCE通胀报告将于本周四公布。路透社指出,现有分项数据表明,美国整体及部分核心通胀指标仍处于3%或以上水平,近期物价回落进展有限。
对22V Research而言,接下来需要观察的,是能源和人工智能相关成本是否继续扩大,以及失去关税退款缓冲的企业会在多大程度上提高售价。相关变化将影响未来数月的通胀读数及美联储后续利率决策。