- 小
- 中
- 大
- 超大
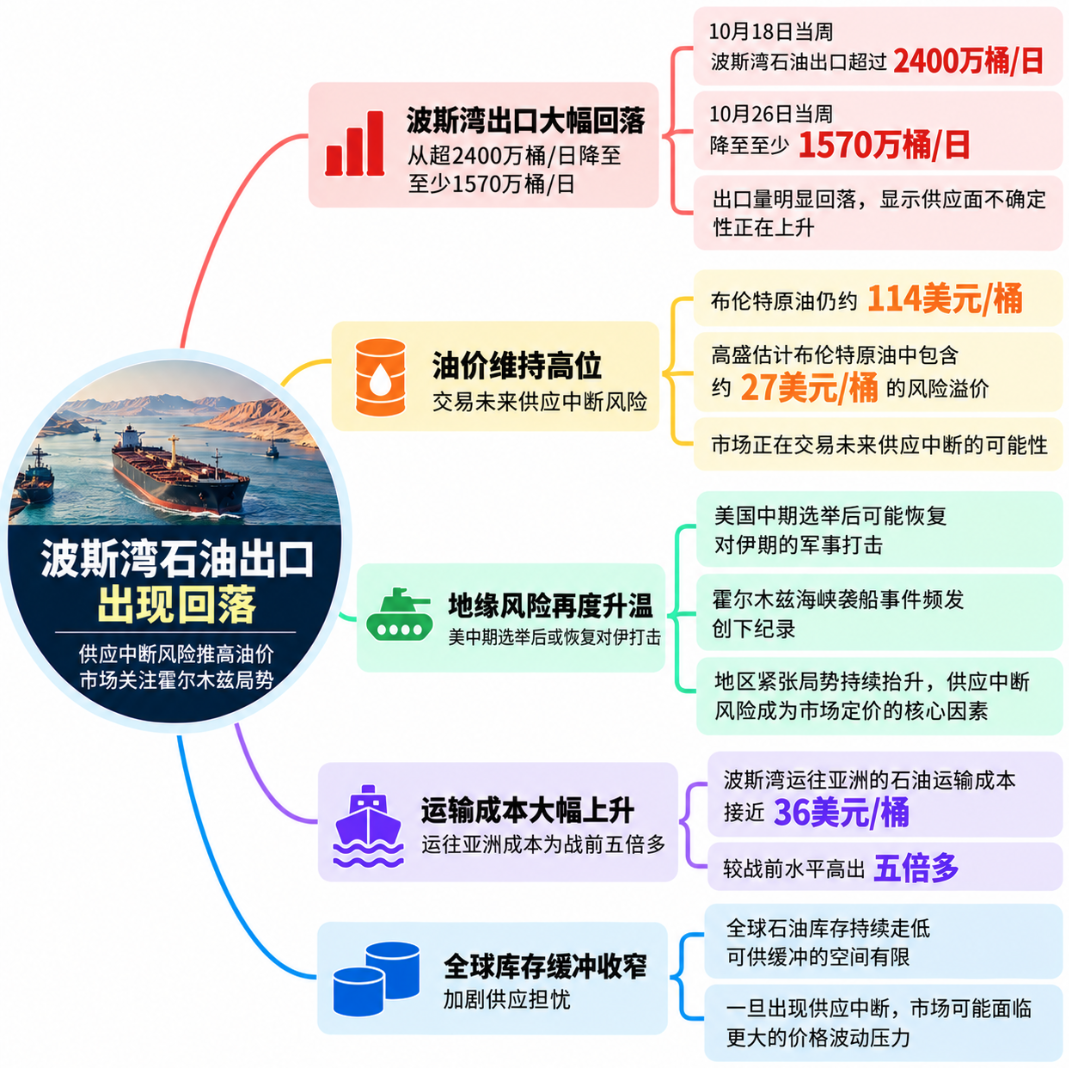
尽管波斯湾石油出口曾一度超过战前水平,国际油价却没有随供应恢复而持续回落。周三,交易最活跃的布伦特原油期货合约价格约为每桶114美元,上一次达到这一水平还是4月下旬。当时,波斯湾石油出口量仅为目前的一半左右。
油价与出口量走势背离,反映出市场交易的已不只是眼下能够交付多少原油,还包括未来供应再次中断的风险。美国可能在中期选举后恢复对伊朗的军事打击,霍尔木兹海峡附近商业船舶遇袭频发,全球石油库存持续消耗,令原本脆弱的供应恢复面临新的考验。
摩根大通全球大宗商品策略团队负责人娜塔莎·卡涅娃(Natasha Kaneva)表示:“与伊朗的战争已经持续八个月,原本一个直截了当的问题——石油价格究竟应该是多少?——如今却变得出人意料地难以回答。”
卡涅娃的模型估算,布伦特原油的公允价格为每桶94美元,明显低于110美元以上的市场价格。这一差距反映出战争风险及供应不确定性对油价的影响。
美国可能恢复打击,油价计入27美元风险溢价
投资者担心,美国可能在11月3日中期选举结束后恢复对伊朗的军事行动,并引发新一轮中东石油供应中断。
与4月和5月相比,这一风险如今更加现实。当时,停火协议仍在生效,美国和伊朗正逐步接近达成和平协议。五个月后,美国已要求多个阿拉伯海湾国家,为中期选举后可能展开的短暂而猛烈的军事行动做好准备。《华尔街日报》对此进行了报道。
高盛估计,对石油供应再次中断的担忧,已为布伦特原油价格增加约每桶27美元的风险溢价。随着冲突升级风险上升,交易员要求更高的价格补偿;炼油商则趁供应仍然可得时采购原油,投资者也通过买入原油期货对冲能源价格冲击。
战争风险正通过能源成本传导至消费者。美国汽车协会(AAA)数据显示,截至周三,美国普通汽油平均价格为每加仑4.25美元。近几周汽油价格虽有所回落,但自4月以来,大部分时间仍维持在每加仑4美元以上。
霍尔木兹海峡航运受威胁,出口恢复难以持续
波斯湾石油出口曾短暂恢复至战前水平以上,但海上安全形势并未同步改善。
航运追踪机构Kpler的数据显示,截至10月18日当周,包括经霍尔木兹海峡运输及通过该地区其他替代路线运输的波斯湾石油出口量,已恢复至每天超过2400万桶,高于战前每天2330万桶的水平。
但这一恢复未能持续。截至10月26日当周,波斯湾石油出口量已降至至少每天1570万桶。
瑞银大宗商品策略师乔瓦尼·斯塔乌诺沃(Giovanni Staunovo)表示:“出口恢复的同时,海上安全状况却急剧恶化。船舶仍然面临遭袭风险,保险费用和货运成本也大幅上升。”
本月,霍尔木兹海峡附近商业船舶遭袭次数创下纪录。针对油轮和基础设施的袭击,包括对沙特一条重要输油管道的袭击,迫使石油出口商将部分货物改道至其他管道,并高度依赖船对船转运。
航运风险还在延伸至具体船东。周二,伊朗新成立的“波斯湾海峡管理局”将韩国航运公司Sinokor列为重点对象。该机构此前要求船东登记注册,才能通过霍尔木兹海峡,并警告称,从11月1日起,将对Sinokor旗下所有船舶采取尚未具体说明的法律行动。
这一举措可能对中东石油运输造成冲击。Kpler数据显示,在过去三个月中,Sinokor旗下船舶占霍尔木兹海峡进出港、已确认并识别的原油及石油产品油轮运输流量的五分之一以上。
运输成本也在大幅攀升。国际能源署(IEA)数据显示,10月初,将原油从波斯湾运往亚洲的成本接近每桶36美元,是战前水平的五倍多。
高昂的运费是否会通过间接渠道进一步推高布伦特原油价格,已成为分析人士讨论的焦点。即使原油能够离开波斯湾,航运安全、保险费用和替代运输路线也在增加供应恢复的成本。
全球库存缓冲收窄
除了军事和航运风险,全球石油库存下降也令市场更难应对下一次供应中断。
根据IEA最新数据,全球陆上石油库存中能够迅速提取并投入使用的部分,已接近至少2016年以来的最低水平。
摩根士丹利的分析师在一份报告中指出,即使中东石油出口量有所回升,供应给市场的石油总量——包括供应国内炼油厂的部分——仍低于去年同期水平。
这意味着,出口数据的改善并不等同于全球石油供应已经恢复充足。库存越低,市场应对意外供应中断的空间就越有限,任何新的冲击都可能引发更明显的价格反应。
中国的采购变化也正在影响全球供需平衡。作为全球最大的石油进口国,中国今年早些时候曾大幅削减月度原油进口量,进口规模降至多年来的最低水平。这一变化对压低全球油价发挥了重要作用。
但自6月触底以来,中国原油进口量已经回升。航运追踪数据显示,中国10月原油进口量可能较9月进一步增加。
凯投宏观大宗商品经济学家基兰·汤普金斯(Kieran Tompkins)表示,这再次提醒市场:“中国的采购行为能够对全球石油市场产生多么显著的影响。”
在这些因素共同作用下,波斯湾石油出口即使阶段性恢复,也未能消除市场对未来供应中断的担忧。布伦特原油持续超过每桶110美元,反映的正是当前石油市场对战争升级、航运成本和供应缓冲不足的综合定价。