- 小
- 中
- 大
- 超大
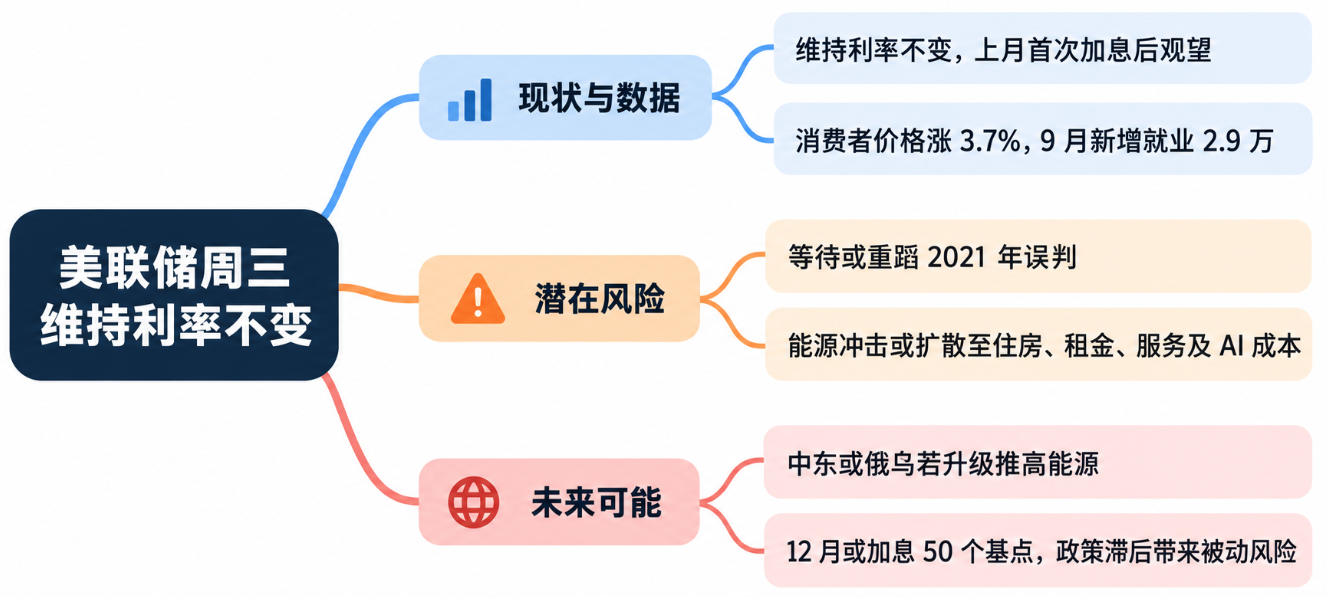
美联储于当地时间周三决定维持利率不变,尽管美国通胀仍远高于该央行设定的目标。过去一年,美国消费者价格上涨了3.7%,美联储最看重的通胀指标也仍顽固地高于2%的年度目标。
对于即将参加中期选举的美国选民而言,生活成本仍是最受关注的问题。但美联储选择再等六周,以观察经济和物价走势后再决定下一步行动。
美联储主席凯文·沃什(Kevin Warsh)在新闻发布会上表示:“利率会渗透到经济的各个角落。它们影响一切。”
上个月,美联储官员三年多来首次加息,随后决定暂时观望,希望评估此前行动对经济的影响,再判断是否需要进一步收紧货币政策。
沃什表示:“确保物价稳定、监测通胀,并不是为了日历上某个固定的日期,也不是针对某一个孤立的数据点。关键在于,确保我们有明确的目标,并采取正确的货币政策。”
他还称,自美联储9月加息以来,通胀预期有所回落,这令他感到鼓舞。
但等待本身也是一种冒险。CNN Business发表分析文章称,美联储可能重蹈2021年的覆辙,当时它将通胀归因于暂时性的供应链冲击,低估了物价压力持续蔓延的风险。最终,通胀失控,迫使该央行以远快于此前预期的速度加息。这一次,美联储可能确实需要谨慎行事;但另一种可能是,如果当前通胀压力进一步扩散,该央行将不得不在12月采取更猛烈的行动,而这些措施原本或许可以通过更早加息来避免。
美联储为何选择等待?
美联储暂缓加息,首先考虑的是就业市场。
提高利率会增加企业借贷成本,压缩企业用于招聘和扩张的资金。在就业增长已经放缓的情况下,进一步紧缩可能加重劳动力市场压力。
美国经济9月仅新增2.9万个就业岗位,远低于市场预期。此前公布的就业报告还显示,过去两个月新增就业岗位合计比原先估计少了6万个。
劳动力市场目前谈不上严重恶化,但基础并不牢固。美国经济7月减少了1万个就业岗位;过去16个月中,也有7个月出现就业岗位减少的情况。尽管失业率仍维持在相对健康的4.2%,经济学家仍将当前状况形容为“低招聘、低裁员”。
换句话说,已经就业的人或许还能保住工作,但如果主动离职,找到新工作的难度可能明显增加。
美国国债市场也为美联储暂缓加息提供了理由。自上次加息以来,美国国债收益率持续上升,一度达到数十年来的高位,之后有所回落,目前已回到9月中旬的水平。
较高的债券收益率本身就会抬高企业和家庭的融资成本,抑制投资与消费,因此也能发挥部分类似加息的紧缩作用。美联储未必需要立即采取新的行动,经济就可能继续受到金融环境收紧的影响。
此外,市场此前已充分预期美联储会按兵不动。根据芝加哥商品交易所集团(CME Group)的美联储观察工具(FedWatch Tool),投资者此前预计维持利率不变的概率达到91%。如果美联储突然加息,市场可能被迫迅速调整资产配置,造成剧烈的重新定价。
中期选举临近也引发了政治方面的猜测。明尼阿波利斯联储前主席纳拉亚纳·科切拉科塔(Narayana Kocherlakota)告诉CNN记者,美联储周三之所以对加息犹豫不决,是因为官员希望避免招致美国总统特朗普的批评。
不过,CNN另一名记者指出,从历史上看,美联储也曾多次在选民即将投票时调整利率。选举临近并不意味着美联储必然会推迟行动。
通胀会再次失控吗?能源涨价正向其他领域蔓延
CNN Business文章称,美联储最值得警惕的风险,是将持续性通胀误判为暂时性的价格冲击。
疫情后美国经济复苏期间,供应链混乱以及俄乌冲突引发的能源冲击推动物价上涨。当时,美联储认为通胀主要由暂时性因素造成,没有及时采取足够强硬的措施。
最终,美国通胀率一度升至9.1%,创下40年来的最高水平。美联储被迫连续三次每次加息75个基点,以前所未有的速度收紧货币政策。
虽然最终成功将通胀压低至更可控的水平,但此前的误判让消费者承受了长期的物价压力。这也使得美联储如今必须面对一个问题:伊朗战争引发的能源冲击,会不会再次演变成更广泛、更顽固的通胀?
目前,部分数据已经发出警告。
9月消费者通胀报告显示,住房和租金成本意外反弹。这些项目是通胀的重要组成部分,此前在春季和夏季一度有所降温。其他服务价格涨幅也高于预期。
瑜伽馆、草坪维护服务商等企业,往往会提高收费以弥补自身成本上涨。服务价格一旦上升,通常较难迅速回落,通胀也就可能在更长时间内维持高位。
人工智能投资热潮也在增加部分成本压力。数据中心建设以及支持AI运算的基础设施投入,推高了电力、建筑材料和劳动力需求。智能手机、笔记本电脑等个人科技产品的价格也受到影响。
这些因素意味着,通胀压力可能已经超出能源领域。如果美联储继续等待,而价格上涨开始在更多商品和服务中扎根,后续需要采取的紧缩措施可能更大。
若中东或俄乌战事再度升级,12月加息可能更加猛烈
文章称,能源价格是决定美联储下一步行动的重要变量,而未来走势仍存在很大不确定性。
CNN报道称,美国和以色列可能在中期选举后加大对伊朗的军事行动力度。若冲突升级,石油供应面临的新一轮冲击可能进一步推高能源价格,增加美国通胀压力。
美联储当然不能仅凭未经证实的军事行动传闻决定利率。能源价格也可能迅速回落。
例如,特朗普政府宣布的俄罗斯能源停火安排,其实际执行情况比预期稳定。过去几周,俄罗斯柴油产量大幅增加。如果乌克兰继续暂停对俄罗斯炼油厂发动无人机袭击,全球柴油价格就可能明显下降。
但如果能源价格在高位停留,影响就可能逐步传导至整个经济。美联储若继续观望,可能发现通胀比预期更加顽固,届时被迫采取更大幅度的加息行动。
风险在于,货币政策的影响具有滞后性。小幅加息的效果可能不会立即显现,但随着金融环境逐渐收紧,企业和家庭的支出可能在某个时点明显放缓。若美联储届时才发现经济受到的抑制远超预期,就可能陷入被动。
然而,如果伊朗战争和俄乌冲突再次升级,美联储可能面临更加艰难的选择:在12月会议上采取比市场预期更大的紧缩措施,甚至一次加息50个基点,以应对能源价格上涨和通胀扩散的风险。
文章称,2022年的紧缩周期提供了另一层警示。连续大幅加息将股市推入金融危机以来最严重的年度跌势,也令房地产市场陷入停滞。不过,美国经济最终没有陷入衰退,这一结果并不常见,也不容易复制。
当前,美联储既要防止通胀重新失控,又要避免加息过猛冲击就业与经济。暂缓行动可能是审慎之举,也可能让央行在未来付出更高代价。
真正的考验在于,能源价格的上涨究竟会停留在短期冲击,还是会演变成更广泛的通胀压力。如果是后者,美联储可能很快就需要重新评估当前的耐心策略。