- 小
- 中
- 大
- 超大
法国10年期国债相对德国同期限国债的收益率利差在本月一度扩大至178个基点,为2011年底以来高位。法国10年期国债收益率也曾达到5%,为2002年以来首次。不过,法德利差近日已回落至约150个基点。
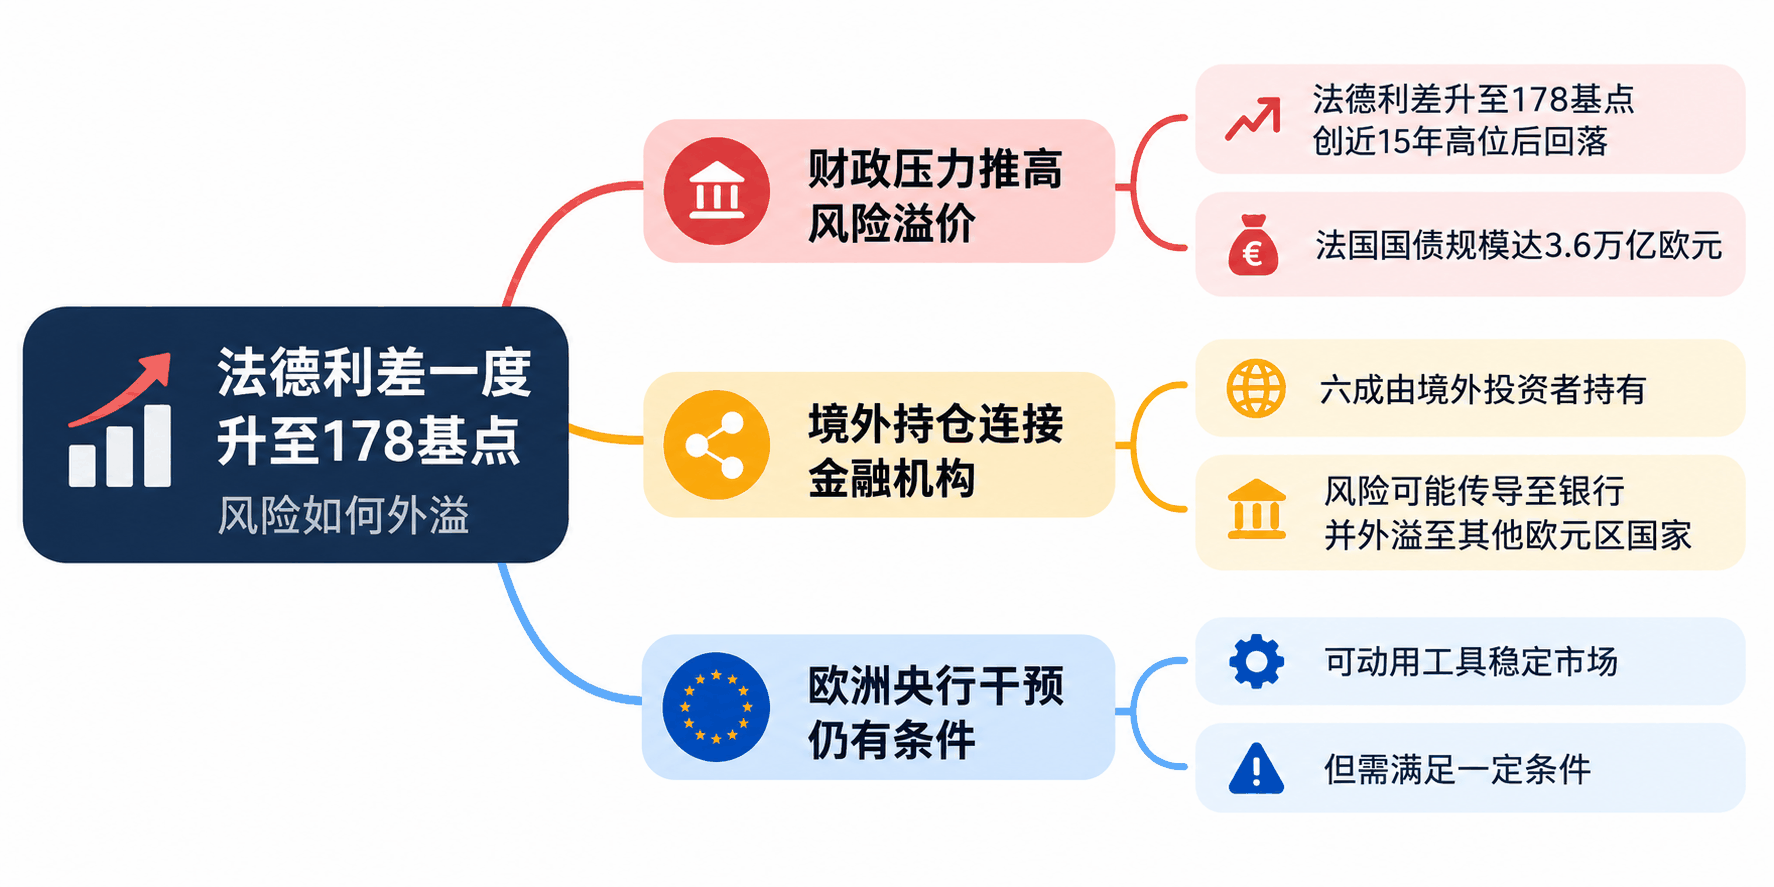
法国目前仍能正常发行国债,与希腊当年失去债市融资渠道的情形不同。但法国债务总额约3.6万亿欧元,约为希腊2011年债务规模的十倍,其中六成由境外投资者持有,令市场更加关注跨境传导风险。
财政压力推高风险溢价
欧洲央行因能源价格冲击而加息,推高了欧元区整体借款成本。法国还承受自身财政压力:政府债务相当于GDP的119%,高于欧元区约87%的平均水平。
法国政府已放弃将今年财政赤字率从2025年的5.1%降至5%的目标,目前预计为5.4%。该国税收负担已处欧洲高位,公共支出占经济总量的57%,削减支出又受到议会分歧及社会福利压力制约。
法国经济与希腊危机时期仍有显著差异。法国经常账户接近平衡、产业更为多元;希腊2009年经常账户赤字约占GDP的12%,危机期间德希利差峰值超过3500个基点。
境外持仓连接金融机构
彭博社援引法国央行数据称,非居民持有法国债务的比例接近十年高位。国际清算银行研究指出,境外投资者建仓通常缓慢,在市场承压时却可能迅速抛售。
截至第二季度末,法国保险公司和银行分别持有本国债务的9.2%和10.5%。太平洋投资管理公司欧洲利率投资组合经理康斯坦丁·韦特(Konstantin Veit)认为,如果某次国债拍卖遇阻,当局可能鼓励国内银行购买。这仍是压力情景,并非已发生的融资中断。
法国巴黎银行周三披露,持有约190亿欧元法国主权债券,其中160亿欧元按摊余成本计量。该行第三季度净利润同比增长14%,股票及相关证券交易收入增长50%。市场更关注融资成本上升及经济放缓可能带来的间接影响。
欧洲央行干预仍有条件
欧洲央行本周四将公布利率决定。路透社报道称,市场普遍预计存款利率维持2.5%不变。政策制定者既需应对能源通胀,也需评估国债收益率上升对企业和家庭融资的影响。
市场关注欧洲央行的传导保护工具(TPI)。该工具用于应对缺乏基本面依据、严重扰乱货币政策传导的市场波动,法德利差达到特定水平并不会自动触发购债。
路透社援引Algebris基金管理公司的判断称,法国风险目前仍主要集中在本国;若压力蔓延,欧洲央行可能考虑对其他欧元区成员国使用TPI。欧洲央行尚未宣布相关干预安排。