- 小
- 中
- 大
- 超大
保罗·辛格(Paul Singer)创立的埃利奥特投资管理公司(Elliott Investment Management)正在为一场可能到来的市场剧烈调整做准备。这家管理规模达800亿美元的对冲基金认为,当前市场充斥着债务驱动的风险投资,对新兴技术的炒作也不断升温,正在重现1920年代大萧条爆发前的部分危险特征。
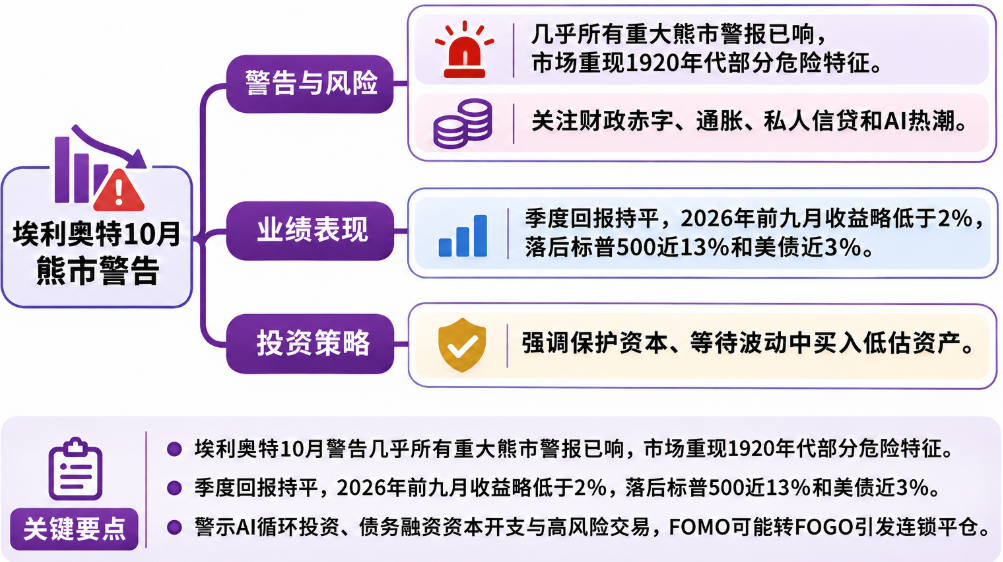
据《华尔街日报》报道,埃利奥特在10月发给投资者的一封信中警告:“目前,几乎所有预示着未来可能出现重大熊市的警报都已经响起。”
该机构特别关注美国财政赤字、持续性通胀、私人信贷投资组合,以及人工智能(AI)投资热潮不断累积的风险。信中还指出,一些市场交易行为越来越接近赌博,而非真正的投资,包括交易员频繁使用零日期权,以及围绕网络热门股票(Meme Stocks)进行投机。
不过,埃利奥特对市场风险的警惕,并没有转化为今年的亮眼投资回报。
截至9月30日的三个月内,该基金投资回报率持平,2026年前九个月累计收益率略低于2%。这一成绩不仅落后于研究机构PivotalPath编制的对冲基金综合指数,也明显低于同期标普500指数近13%的总回报率,以及短期美国国债指数接近3%的涨幅。
警惕1920年代式繁荣,市场交易越来越像赌博
埃利奥特每季度发布的投资者信,以对市场主流投资主题提出悲观警告而闻名。这次,该机构将当前市场与大萧条前的1920年代繁荣时期进行了比较。
在埃利奥特看来,债务融资推动的风险投资、新兴技术炒作以及不断下降的投资标准,正在共同放大市场脆弱性。
公司两位联席首席执行官兼首席投资官保罗·辛格和乔纳森·波洛克(Jonathan Pollock),共同管理着对冲基金行业规模最大的资金池之一。埃利奥特的投资策略涵盖激进主义投资、杠杆收购、不良债务投资和大宗商品交易。
与依靠少数几笔交易获取巨大收益的投资机构不同,埃利奥特更倾向于通过持续、稳定的小幅盈利积累回报。
两人在投资者信中表示,目前公司的首要任务是保护资本,并为市场出现剧烈波动时抓住投资机会做好准备。
信中写道:“在埃利奥特长达50年的发展历程中,市场低迷期一直存在,但历史上,这些时期往往伴随着市场动荡,并最终迎来难得的投资机会。我们的目标是做好充分准备,在市场潮流再次转向时,既能保护下行风险,又拥有足够的资金买入被低估的资产。”
从第三季度的投资表现来看,该基金在不良债务领域,以及与黄金、外汇、股票和利率相关的投资组合对冲策略上出现亏损。
盈利的领域则包括大宗商品、套利交易,以及与信用风险相关的投资组合对冲策略。
对于未来的投资机会,埃利奥特仍然关注医疗保健行业的激进主义投资、具有持续产出能力的能源资产,以及信贷市场发生剧烈错位时,从被迫出售资产的投资者手中寻找买入机会。
近期,埃利奥特开展激进主义投资的对象包括百事公司(PEP)和芯片设计软件制造商新思科技(SNPS)。
埃利奥特管理合伙人之一杰西·科恩(Jesse Cohn)上个月也在社交平台X上表达了对当前市场交易机制的担忧,特别提及散户、高频交易者及其他交易群体对短期价格发现机制的影响。
科恩写道:“现在的股市感觉不一样,是因为它确实已经变了。赢家不断获胜,输家遭到猛烈打击,企业财报公布后的股价反应越来越难以预测,而且波动幅度越来越大。”
AI军备竞赛风险累积,FOMO可能突然转向FOGO
AI是埃利奥特此次投资者信重点警告的领域之一。
该机构尤其关注AI模型公司与AI基础设施制造商之间的循环投资、由债务融资推动的资本开支,以及正在兴起的反AI运动。这些因素相互交织,使得当前AI投资热潮的潜在风险更加复杂。
随着科技企业不断扩大AI基础设施投入,市场需要面对一个关键问题:如此庞大的资本开支,最终能否转化为足够的商业收入和利润?
埃利奥特警告,如果AI产品定价面临挑战,或者市场对AI基础设施建设的预期出现下调,由此引发的冲击“可能具有历史性,其严重程度至少也可能达到过去几十年任何一次熊市的水平”。
该机构进一步提出了一个颇具警示意味的新词:FOGO,即Fear of Getting Obliterated,意为害怕被彻底击垮。
与投资者担心错过上涨行情的FOMO(Fear of Missing Out)不同,FOGO描述的是市场参与者从追逐收益转向担心遭受毁灭性损失的心理变化。
埃利奥特在信中写道:
“推动这轮巨大繁荣的因素实在太多,因此,只需要其中一两个因素遭遇冲击,就可能使当前的市场动能逆转,引发一场连锁式、自我强化的牛市平仓潮,让市场情绪从FOMO(害怕错过上涨机会),突然转向FOGO(害怕被市场彻底击垮)。”
对埃利奥特而言,当前最重要的并不是继续追逐市场上涨,而是确保在市场发生逆转时拥有足够的资金和灵活性。该机构认为,债务融资、AI投资热潮和高风险交易共同推动了当前繁荣,但其中任何一项出现重大变化,都可能触发连锁反应。
这也是埃利奥特强调保护资本、等待市场重新定价的原因。不过,该基金今年前九个月不足2%的回报率也表明,提前警惕市场风险,并不等于能够在当前行情中获得超额收益。