- 小
- 中
- 大
- 超大
周四,英国央行三年多来首次加息,并警告称,如果美国与伊朗的冲突持续,进一步加息几乎不可避免。该央行预计,英国通胀率明年第二季度将升至接近5%,远高于2%的政策目标,能源价格上涨带来的通胀压力可能持续更长时间。
英国央行货币政策委员会(MPC)周四以8比1的投票结果,将基准利率上调25个基点至4%。唯一持反对意见的是外部委员凯瑟琳·曼恩(Catherine Mann),她主张一次性加息50个基点,将利率提高至4.25%。
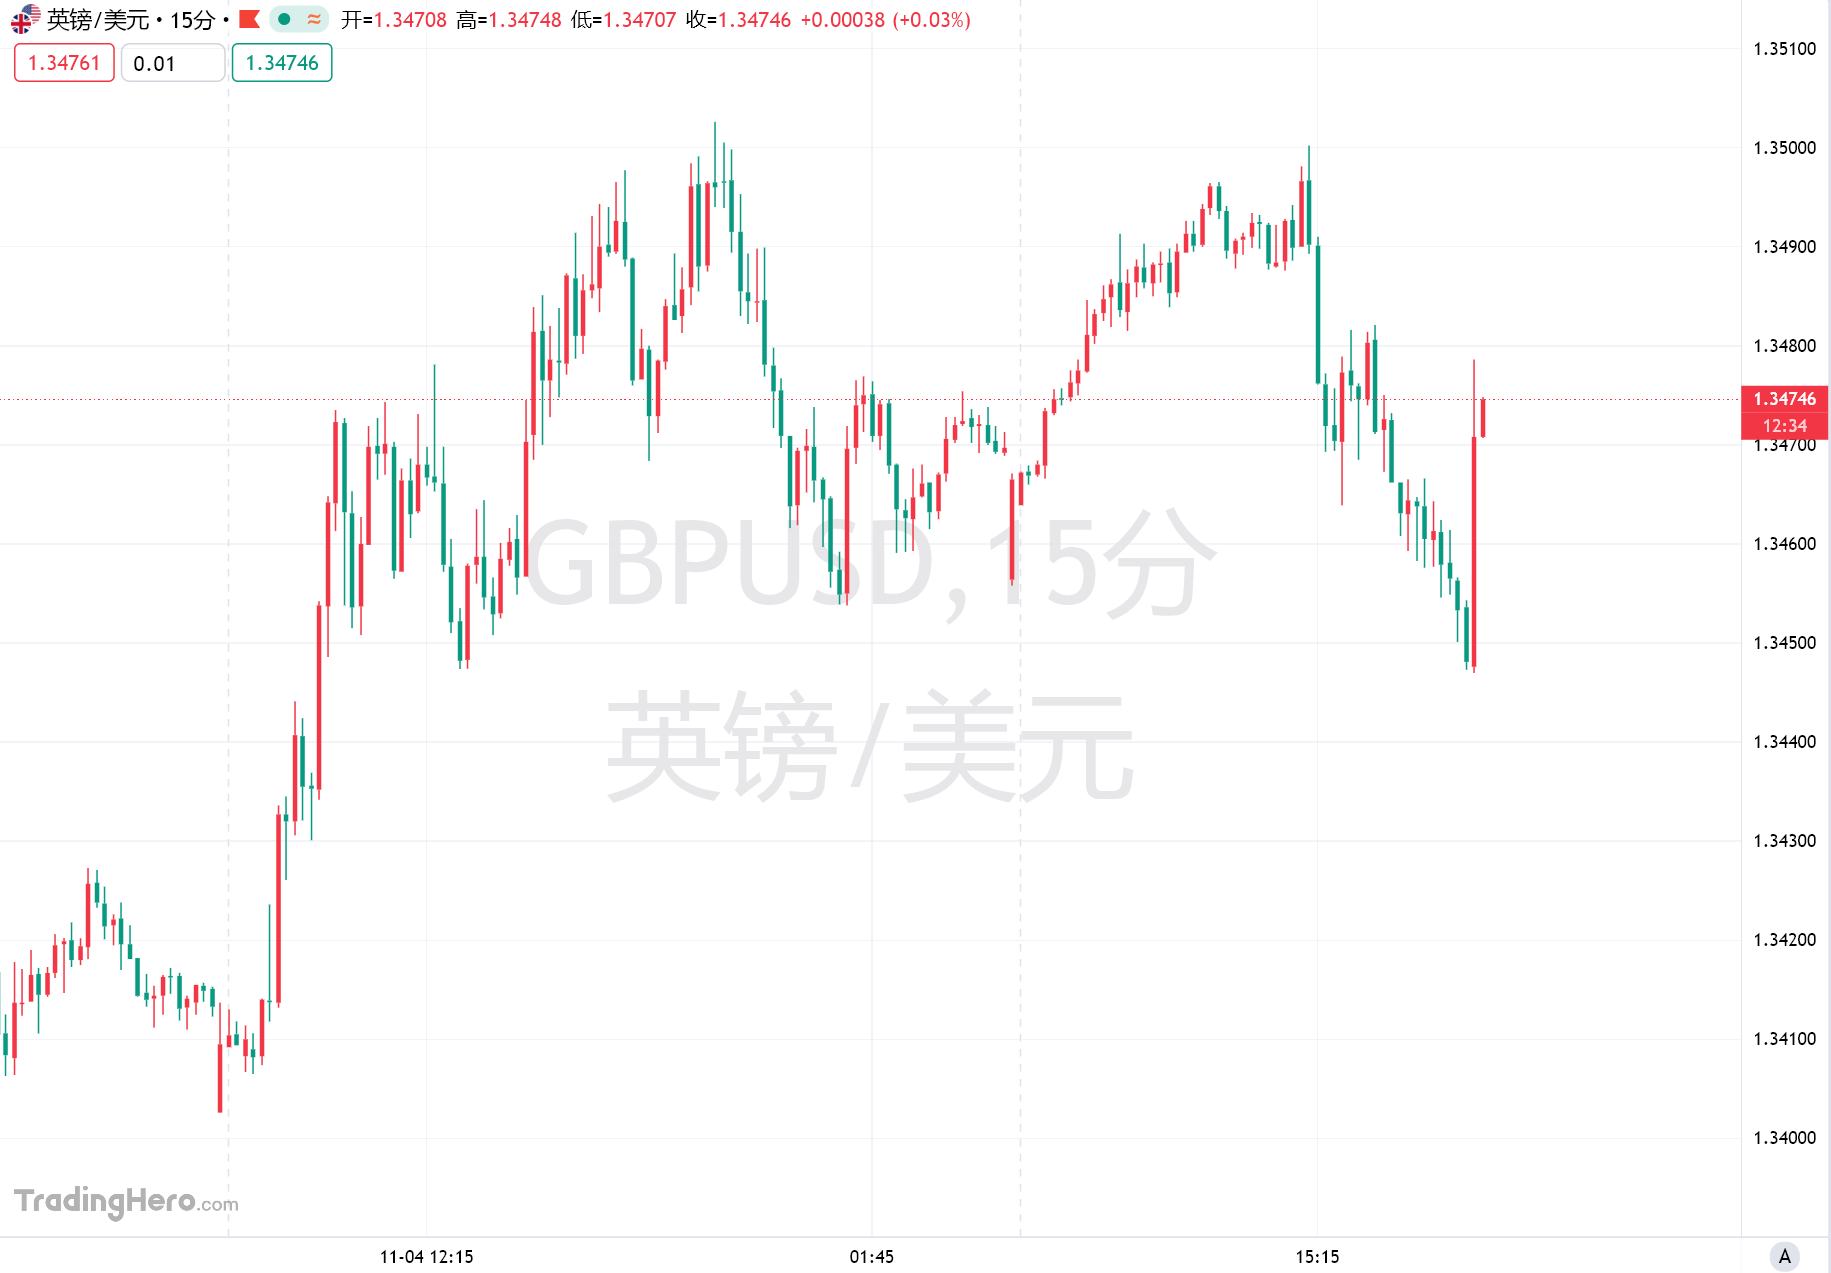
英国央行公布利率决议后,英镑兑美元短线走高超30点,收复日内全部跌幅。交易员加大了对英国央行加息的押注,认为12月加息的可能性为35%。
这是英国央行三年多来首次加息。此前,行长安德鲁·贝利(Andrew Bailey)曾表示,英国利率起点高于其他主要经济体,央行可以等待更多证据,再决定是否收紧政策。但随着中东冲突推高能源价格,金融市场对本月加息的预期已基本确定。
贝利强调,此次加息不意味着央行将进入连续加息周期,但如果伊朗冲突迟迟无法解决,进一步加息也难以避免。他在政策会议纪要中表示:“如果没有新的消息缓解通胀压力风险,进一步加息是合理的。”
通胀风险推动央行提前行动
英国央行预计,消费者价格指数(CPI)将在明年第二季度达到4.9%,为2023年9月以来最高水平。相比之下,央行今年7月发布的预测仅为3.2%。
在更严峻的情景下,如果伊朗冲突反复升级,国际油价升至每桶约130美元,英国通胀率可能在2027年第三季度达到6.2%。目前油价约为每桶100美元。
即使在温和情景下,假设没有明显的第二轮通胀效应,通胀率明年仍可能升至4.8%。其中一个重要原因是,英国居民能源价格上限预计将在明年1月上调,家庭能源账单届时可能上涨25%,4月还可能再次上调。
英国央行预计,通胀率要到2028年第三季度才能回到2%的目标水平,比今年7月预测的时间推迟六个月。另一套预测则显示,若按基准利率升至4.75%至5%的路径计算,通胀率可能到2029年才降至目标以下。
英国央行此次加息的主要考量,并非已经出现大范围的工资和价格上涨,而是防止能源成本持续高企后,逐渐传导至企业定价和工资谈判。
目前,能源价格上涨对其他行业通胀的影响仍有限。但该央行担心,企业此前签订的长期固定价格合同和能源套期保值安排到期后,成本压力将进一步显现,形成第二轮通胀效应。
货币政策委员会成员艾伦·泰勒(Alan Taylor)将此次加息称为一次“风险管理式的、暂时性的保险加息”。副行长戴夫·拉姆斯登(Dave Ramsden)则指出,当前经济和通胀环境的起点不利,增加了第二轮通胀效应出现的风险。
决策层对后续加息幅度存在分歧
尽管委员会以8比1通过加息决定,但成员对下一步政策方向并未形成一致意见。
曼恩认为,英国9月通胀率已升至3.5%,可能引发市场对央行控制通胀能力的信心下降,因此主张更大幅度加息。她此前曾批评央行未能及时向市场证明其有能力控制通胀。
副行长克莱尔·隆巴代利(Clare Lombardelli)认为,短期内可能还需要进一步加息。外部委员梅根·格林(Megan Greene)和首席经济学家休·皮尔(Huw Pill)也分别提到,货币政策可能需要进一步收紧。
不过,斯瓦蒂·丁格拉(Swati Dhingra)和艾伦·泰勒认为,在支持进一步加息之前,央行需要看到第二轮通胀效应出现更有力的证据。
贝利表示,金融市场与经济学家的预测差异,主要来自对能源价格风险的判断不同。市场计入了能源价格大幅上涨等极端风险,已经反映出2027年可能出现三次25个基点的加息;而多数经济学家的预测则基于能源价格温和上涨的基准情景。
英国央行因此调整了政策指引,表示将逐次会议评估经济数据,尤其关注高能源价格是否传导至其他商品和服务价格,以及对整体经济的影响。央行将重点观察工资、企业定价行为和经济闲置产能的变化,并强调利率政策没有预设路径。
经济增长预测上调,家庭收入仍承压
英国经济表现比此前预期更具韧性。英国央行将今年国内生产总值(GDP)增长预测从1.1%上调至1.6%,将2027年预测从1.1%上调至1.3%。不过,受能源冲击持续影响,2028年增长预测从1.7%下调至1.2%。
央行认为,人工智能相关支出为今年经济增长提供了部分支撑,财政大臣约翰·希利(John Healey)上周公布的年度预算也带来了短期提振。
希利的预算措施预计可在明年第二季度将通胀率压低0.25个百分点,但随着临时生活成本补贴到期,之后可能反过来推高通胀。
通胀和税收因素也将继续挤压家庭收入。英国央行预计,英国居民的劳动收入在扣除通胀和税收后,今年和明年都将下降。
对新任首相安迪·伯纳姆(Andy Burnham)而言,能源成本上涨与生活水平承压构成了新的政策挑战。英国央行此次加息,意味着政府在缓解家庭生活成本压力的同时,还必须面对货币政策收紧可能带来的经济增长压力。