- 小
- 中
- 大
- 超大
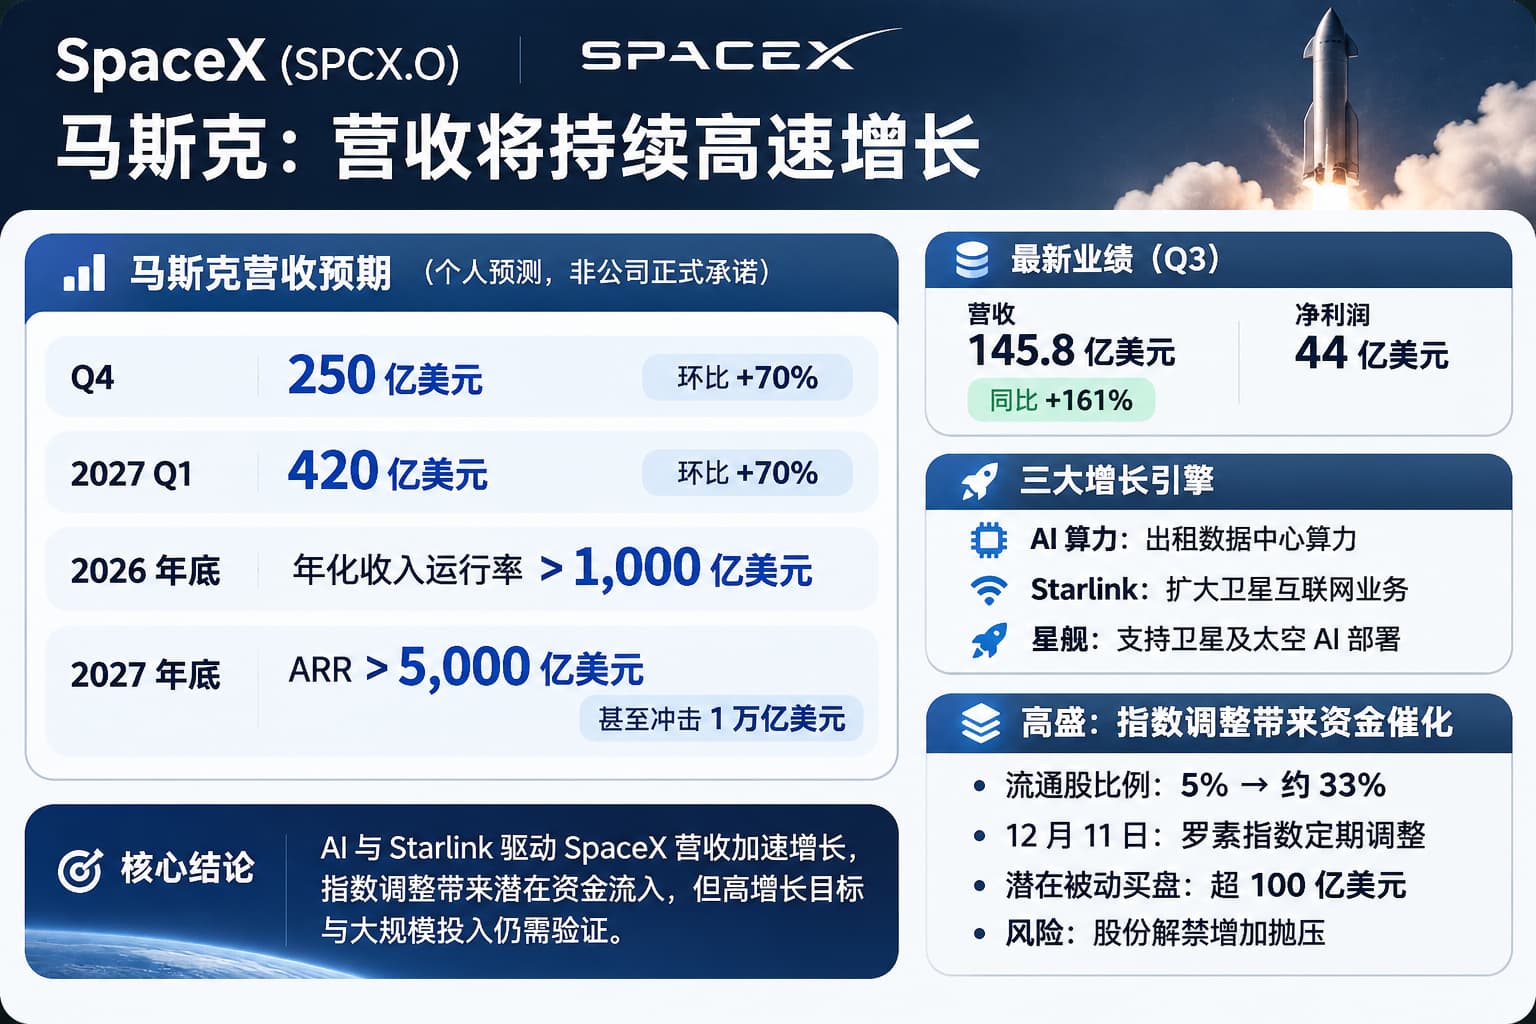
SpaceX(SPCX.O)创始人兼CEO马斯克上周五披露称,公司收入增长速度加快,预计第四季度营收将较第三季度增长约70%,并有望在今年12月实现超过1000亿美元的年化收入运行率。
马斯克还提出了更为激进的长期目标。他预计,SpaceX到2027年12月的年化经常性收入(ARR)有望超过5000亿美元,并表示这一数字甚至可能进一步向1万亿美元迈进。不过,他强调,这些数字只是个人判断,并非公司作出的正式业绩承诺。
此次表态发生在美国科技股经历剧烈抛售之后。此前两个交易周,SpaceX股价累计下跌约9.1%,市场担忧中期选举后民主党势力增强,可能增加人工智能数据中心建设的政策阻力。周五的反弹使股价重新接近6月IPO时135美元的发行价。
第四季度营收预计环比增长70%
马斯克透露,SpaceX第二季度至第三季度的营收已经增长87%,预计第三季度至第四季度还将增长约70%,第四季度至2027年第一季度也可能维持类似增速。
按照这一预测,SpaceX第四季度营收可能达到约250亿美元。如果2027年第一季度继续实现70%的环比增长,季度营收将进一步升至约420亿美元,超过华尔街目前约330亿美元的预期。
这一增长预期有此前公布的财务数据作为基础。根据路透社此前报道,SpaceX第三季度营收达到145.8亿美元,同比增长161%,高于分析师预期的127.2亿美元;净利润达到44亿美元,远高于分析师预期的15.7亿美元。相比之下,公司第二季度营收为78.1亿美元,当季净亏损5.41亿美元。
马斯克表示,公司预计今年12月的年化收入运行率将超过1000亿美元。这里的年化收入运行率是根据当前收入速度折算的年度规模,并不代表SpaceX在2026年实际确认1000亿美元营收。
他进一步预计,到2027年12月,SpaceX的年化经常性收入可能超过5000亿美元。按照《巴伦周刊》的测算,这一目标意味着公司2027年第四季度营收可能达到800亿至1000亿美元,明显高于华尔街目前约580亿美元的预期。
AI算力业务成为收入增长的重要来源
SpaceX营收快速增长的重要推动力来自人工智能业务和Starlink卫星互联网服务。
根据路透社此前报道,SpaceX目前通过向Anthropic、Google和Reflection AI等企业出租数据中心算力获得AI业务收入,商业模式更接近云计算服务商。公司还在持续扩大数据中心基础设施投资,并计划将AI计算能力延伸至太空。
这一业务的扩张也伴随着较大的资本投入需求。SpaceX此前表示,AI业务仍需要持续投资,才能形成稳定的盈利能力。Starlink则继续扩大用户规模,依靠卫星发射增加网络容量,并拓展消费、企业、航空、海事和政府服务市场。
星舰的研发进度也是公司长期收入目标的重要支撑。SpaceX已将第15次星舰试飞安排在11月13日,计划首次尝试利用发射塔机械臂同时捕获火箭上下两级。公司希望星舰在2027年底前实现全面运营,以支持新一代Starlink卫星及轨道AI数据中心的部署。
高盛关注12月指数调整带来的被动资金需求
除了收入预期,SpaceX股票的流通比例变化也开始受到市场关注。
高盛美国股票策略师本·斯奈德(Ben Snider)的研究显示,SpaceX目前可公开交易的股份比例已经从IPO时的约5%升至三分之一左右。随着早期股东的股份逐步解除锁定,预计到2027年年中,公开流通股份比例可能升至约一半。
高盛估计,如果按照目前的流通股比例重新调整罗素1000成长指数的权重,相关被动ETF可能需要额外买入超过100亿美元的SpaceX股票。该指数下一次定期调整安排在12月11日。截至10月底,被动ETF持有的SpaceX股票规模约为300亿美元。
指数资金增加配置可能为股价提供新的需求来源,但股份解禁也会扩大市场供应,早期股东未来出售股票的规模同样值得关注。高盛认为,SpaceX不断提高的指数权重,对纳斯达克100指数整体估值和集中度的影响目前仍然有限。
对于投资者而言,马斯克给出的收入目标将成为未来几个季度的重要观察指标。第四季度营收能否达到约250亿美元、AI算力业务能否持续扩大,以及大规模基础设施投入能否转化为稳定收入,将直接影响市场对SpaceX增长预期的判断。