- 小
- 中
- 大
- 超大
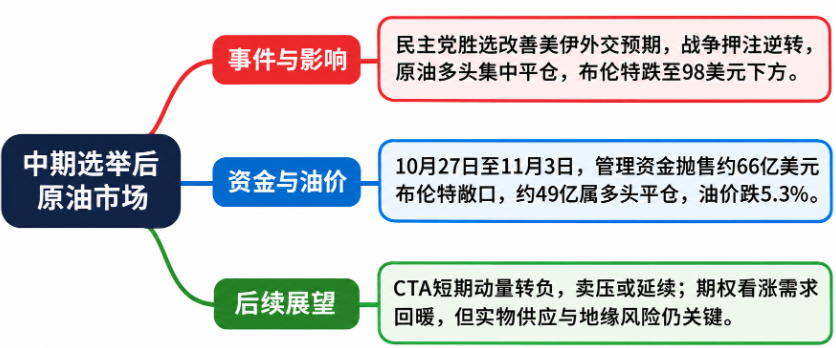
美国中期选举不仅引发AI概念股剧烈波动,也让此前高度拥挤的原油多头交易遭遇集中清算。民主党获胜、美伊外交解决前景改善,促使投资者迅速撤出押注战争升级的头寸,布伦特原油价格随之大幅回落。
国际金融界宏观市场策略师、外汇与大宗商品专家斯蒂芬·英尼斯(Stephen Innes)援引高盛固定收益、外汇及大宗商品与股票业务部(FICC & Equities)董事总经理罗伯特·奎因(Robert Quinn)的研究指出,这轮抛售规模惊人,但更重要的是资金流出的构成:绝大部分来自原有多头主动平仓,而非新空头大举入场。
高盛数据显示,10月27日至11月3日,受管理资金投资者抛售约66亿美元布伦特原油敞口,同期油价下跌5.3%。过去五年,单周抛售规模超过60亿美元的情况仅出现过七次。
其中,约49亿美元来自既有多头头寸平仓,占总抛售规模的近四分之三。这表明,市场主要是在撤销此前的看涨押注,而不是大规模建立新的看空头寸。这两者之间存在天壤之别。
美伊战争预期逆转,66亿美元多头集中离场
10月底,原油市场仍积累了大量看涨头寸。交易员押注,美国与伊朗的冲突可能在中期选举结束后进一步升级,地缘政治风险溢价支撑油价。
10月30日,1月交割的布伦特原油期货一度触及约118美元。市场当时的交易逻辑是,随着美国国内政治日程告一段落,华盛顿可能恢复军事行动。
但选举结果改变了这一预期。民主党获胜后,市场开始重新评估美国继续对外采取军事行动的政治空间,外交解决方案受到更多关注。
此前一直在积累原油多头头寸的对冲基金,随即面临重新调整仓位的压力。布伦特原油上周收于98美元下方,较10月底高点回落约20美元。
高盛的持仓数据揭示了这轮调整的规模。CFTC交易者持仓报告显示,10月27日至11月3日,受管理资金投资者大幅削减布伦特原油敞口。
不过,这份报告的数据截至11月3日(周二),并未覆盖选举结束后11月4日(周三)布伦特原油单日下跌超9%的行情。当日,未平仓合约规模又减少约27亿美元。
因此,高盛统计的66亿美元并未涵盖此后的全部仓位调整。要准确判断整个平仓过程的规模,还需要等待下一期CFTC报告。
10月期间,受管理资金投资者的净多头头寸一度恢复至约280亿美元,随后随着地缘政治风险溢价消退,降至约190亿美元。作为对比,今年4月,相关净多头头寸曾超过450亿美元,当时伊朗冲突带来的地缘政治风险溢价甚至更高。
英尼斯认为,围绕政治人物可能采取何种行动、以及何时采取行动建立过大的方向性头寸,风险尤其突出。政治事件固然能够成为强力市场催化剂,但短期价格走势往往更多取决于投资者已经积累了多少头寸。
这也是此次油价暴跌的重要背景:真正推动市场剧烈波动的,不只是美伊外交预期发生变化,还有此前押注战争升级的资金不得不集中离场。
CTA卖压可能延续,历史案例显示仓位反转并非一蹴而就
原油市场的调整并未必然结束。高盛期货策略师发现,短期商品交易顾问(CTA)动量指标自8月以来首次转为负值,意味着系统化交易策略也开始释放卖出信号。但不同期限的趋势指标尚未完全同步。短期动量指标已经转负,中期和长期指标虽然仍为正,却都在恶化。
这意味着,即使最初由主观交易者推动的多头平仓逐渐放缓,油价进一步下跌仍可能触发系统化策略减仓。如果价格继续突破更多趋势指标的阈值,机械性卖压就可能延续。
高盛系统化策略交易团队的数据显示,截至11月5日,该行固定波动率趋势跟踪策略本月以来累计亏损约5.14%。同期,债券上涨、股票下跌、油价暴跌,多个重要市场趋势同时发生反转。
截至10月底,石油产品曾是这一策略最重要的正向交易信号之一。如今,随着油价快速下行,相关策略也面临调整压力。
英尼斯将这轮原油抛售与同期AI资产遭遇的调整联系起来。两个市场的投资者未必相同,持有的头寸也不完全一致,但此前都积累了大量基于单一市场叙事的仓位。
AI板块的核心担忧集中在资本支出、融资压力和科技股交易过度拥挤;原油市场则主要押注地缘政治升级以及供应中断长期持续。当这些市场叙事同时受到冲击,系统化交易策略可能进一步放大价格调整。
高盛对历史案例的研究,也显示大规模抛售通常不会立即结束。
自2025年4月美国“解放日”关税政策冲击以来,高盛发现了三次与当前情况类似的布伦特原油受管理资金投资者大规模抛售事件。这三次事件中,负向资金流动均在随后两周内持续。
期权市场重现看涨需求,实物供应仍是关键变量
与期货市场的大规模多头平仓形成对比的是,布伦特原油期权市场已经出现新的变化。
11月5日和6日,布伦特原油累计反弹约3.9%。同期,三个月期隐含波动率上升,标准化25德尔塔看跌期权与看涨期权偏斜指标(25-delta put-call skew)下降。高盛还观察到,看涨期权买盘重新活跃。
这组信号表明,期权投资者正在重新评估原油价格的上行风险。看涨期权需求恢复,意味着部分资金开始重新寻求油价上涨带来的收益。
不过,这并不意味着油价已经进入持续反弹阶段。期货市场仍可能受到既有仓位清算和CTA策略调整的压制,而期权市场已经开始为潜在反弹布局。
相比投机仓位和外交消息,实物原油市场的变化同样不可忽视。
随着更多海湾地区原油重新进入国际市场,买家的采购紧迫感有所下降,此前一些极端的区域价格溢价也开始回落。
迪拜原油价格曲线自7月以来首次转为期货升水(contango),反映区域市场近期供应紧张程度明显缓解。这为油价下跌提供了一定的基本面支撑。
但区域供应改善不等于霍尔木兹海峡面临的整体供应风险已经消失。瑞银策略师多米尼克·埃利斯(Dominic Ellis)指出,全球库存累计减少约7亿桶,仍是支撑原油基本面的重要因素。
英尼斯认为,判断油价后续走势,需要区分投机资金撤退与实际供应状况改善这两个不同问题。如果区域价差继续收窄、实物供应持续宽松,那么油价反弹可能缺乏持续性;反过来,投机多头大幅减少,也不代表潜在供应约束已经消失。
中东局势仍为市场增加了不确定性。在华盛顿与卡塔尔讨论更广泛地区解决方案之后,白宫确认,美军对伊朗格什姆岛上的防空设施实施了额外的有限打击。
这说明外交接触与有限军事行动可以同时进行。只要军事行动仍在继续,相关谈判要求尚未解决,地缘政治风险溢价就不能被视为已经彻底消失。
原油价格与黄金之间的关系也值得关注。高盛的里奇·普里沃罗斯基(Rich Privorotsky)指出,黄金与原油的负相关关系正在变得更加明显。随着原油暴跌,黄金出现大幅上涨。
油价回落有助于缓解通胀压力,并改善利率前景;能源相关融资压力减轻,也可能为黄金提供支撑。但如果原油风险溢价重新上升,这种关系可能发生逆转,黄金近期的部分涨幅也可能回吐。
英尼斯认为,当前更重要的是观察原油实物市场、期货曲线和区域价差,而不是单纯根据最新外交表态判断油价方向。
在他看来,经历如此大规模的仓位清算后,布伦特原油出现战术性反弹并不意外。但在将其视为新一轮持续看涨周期之前,还需要看到实物原油区域价差和期货曲线趋于稳定。
高盛的数据已经揭示了这轮仓位清算的规模,却无法单独判断原油基本面是否发生了根本性变化。对冲基金一周抛售66亿美元多头头寸,说明投资者撤退的力度有多大,却不能证明此前的看涨逻辑已经彻底失效。
最终决定油价走势的,仍将是实际供应、库存、炼油需求以及实物原油的可获得性。