- 小
- 中
- 大
- 超大
经历数周剧烈波动后,全球国债市场可能迎来新的调整阶段。高盛认为,随着能源价格回落、市场避险情绪逐渐缓和,推动债券收益率大幅波动的部分因素正在减弱,主要国债市场有望进入相对稳定的运行区间。
高盛在上周五发布的研报中指出,自10月底以来,股市动荡与能源价格大幅回落,共同推动美国、欧元区、英国和日本等主要市场的10年期国债收益率较近期高点下降约25至50个基点。
该行认为,如果风险资产波动进一步缓和、能源价格回落的趋势得以维持,国债收益率可能逐步进入区间震荡阶段,利率市场波动率也有望下降。
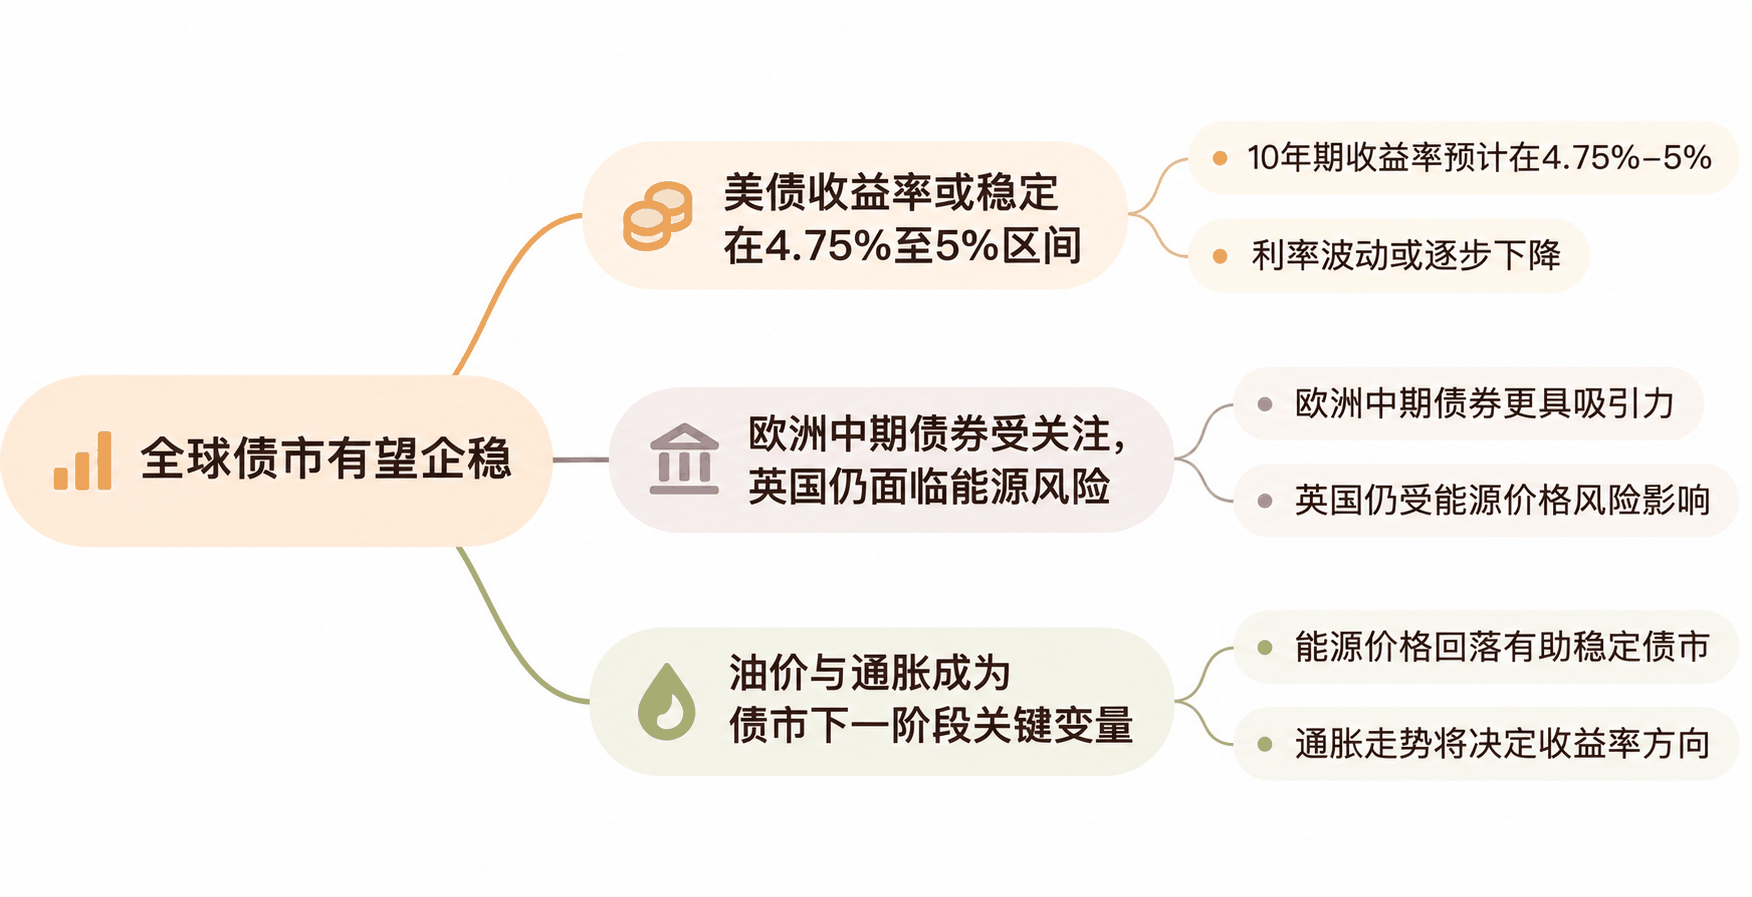
美债收益率或稳定在4.75%至5%区间
高盛预计,美国10年期国债收益率可能逐渐形成4.75%至5%的运行区间,而非延续此前的大幅单边波动。
这一判断主要基于两方面变化:美国股市近期大幅调整,使避险资金重新流向国债市场;与此同时,原油价格回落缓解了部分通胀担忧,降低了市场对未来持续加息的定价。
不过,强劲的美国就业数据仍对债市构成制约。10月新增非农就业人数达到16.5万人,超出市场预期,使美联储能够继续将政策重点放在控制通胀上。
高盛指出,就业市场保持韧性意味着,在缺乏进一步通胀改善证据的情况下,市场很难继续大幅降低加息预期。
截至周一早些时候,利率市场反映的美联储12月加息25个基点概率约为78%。因此,高盛的核心判断并非美债收益率将持续大幅下跌,而是随着市场环境改善,收益率可能逐步趋稳。
欧洲中期债券受关注,英国仍面临能源风险
高盛认为,全球主要债券市场虽然共同受益于能源价格回落,但不同地区的利率调整路径并不一致。
在欧元区,市场自9月底收益率高点以来,已削减约40个基点的欧洲央行2027年底前加息预期。高盛认为,这一调整与地缘政治风险缓和、能源价格下降的方向基本一致。但在缺乏更多能源供应改善证据的情况下,短端利率进一步下行的空间可能有限。
相比之下,经济增长前景趋弱及融资条件收紧,可能使欧元区五年期国债表现相对较好。
英国债市则面临不同情况。英国央行近期加息25个基点,能源价格下降有助于缓解市场对通胀持续高企的担忧。
不过,高盛警告,如果能源价格重新上涨,英国短端利率仍可能迅速反映更激进的加息预期。
加拿大方面,连续疲弱的就业数据降低了市场对央行迅速加息的预期。高盛认为,加拿大短期利率走势仍可能受到美国债市变化的影响。
油价与通胀成为债市下一阶段关键变量
全球债券市场能否真正企稳,仍取决于宏观经济和地缘政治局势的发展。
近期美伊外交接触增加,市场对中东冲突重新全面升级的担忧有所减轻。布伦特原油价格周一跌至每桶94美元附近,为全球债券市场带来一定缓解。
但能源价格回落能否持续仍存在不确定性。一旦中东局势再度升级,通胀风险可能重新上升,推动市场提高对主要央行加息的预期。
与此同时,美国将于周二公布10月消费者价格指数(CPI),这成为检验当前债券市场判断的重要数据。
高盛认为,在经济增长保持相对稳定、通胀逐渐降温的基本情景下,全球债券市场有望从此前的高收益率、高波动状态,转向收益率区间运行、波动率逐步回落的新阶段。
不过,AI投资前景的不确定性、地缘政治风险以及未来货币政策调整,仍可能改变这一判断。
整体而言,高盛更关注债券市场波动率下降和收益率趋稳的可能性,而非押注全球国债收益率出现持续单边下行。