- 小
- 中
- 大
- 超大
美股近期的上涨动能正从大型科技股向更广泛的市场扩散。过去一个月,标普500等权重指数跑赢市值加权指数的幅度创下2009年以来新高。受芯片板块回调拖累,此前领涨的科技权重股出现降温,市场广度明显改善。
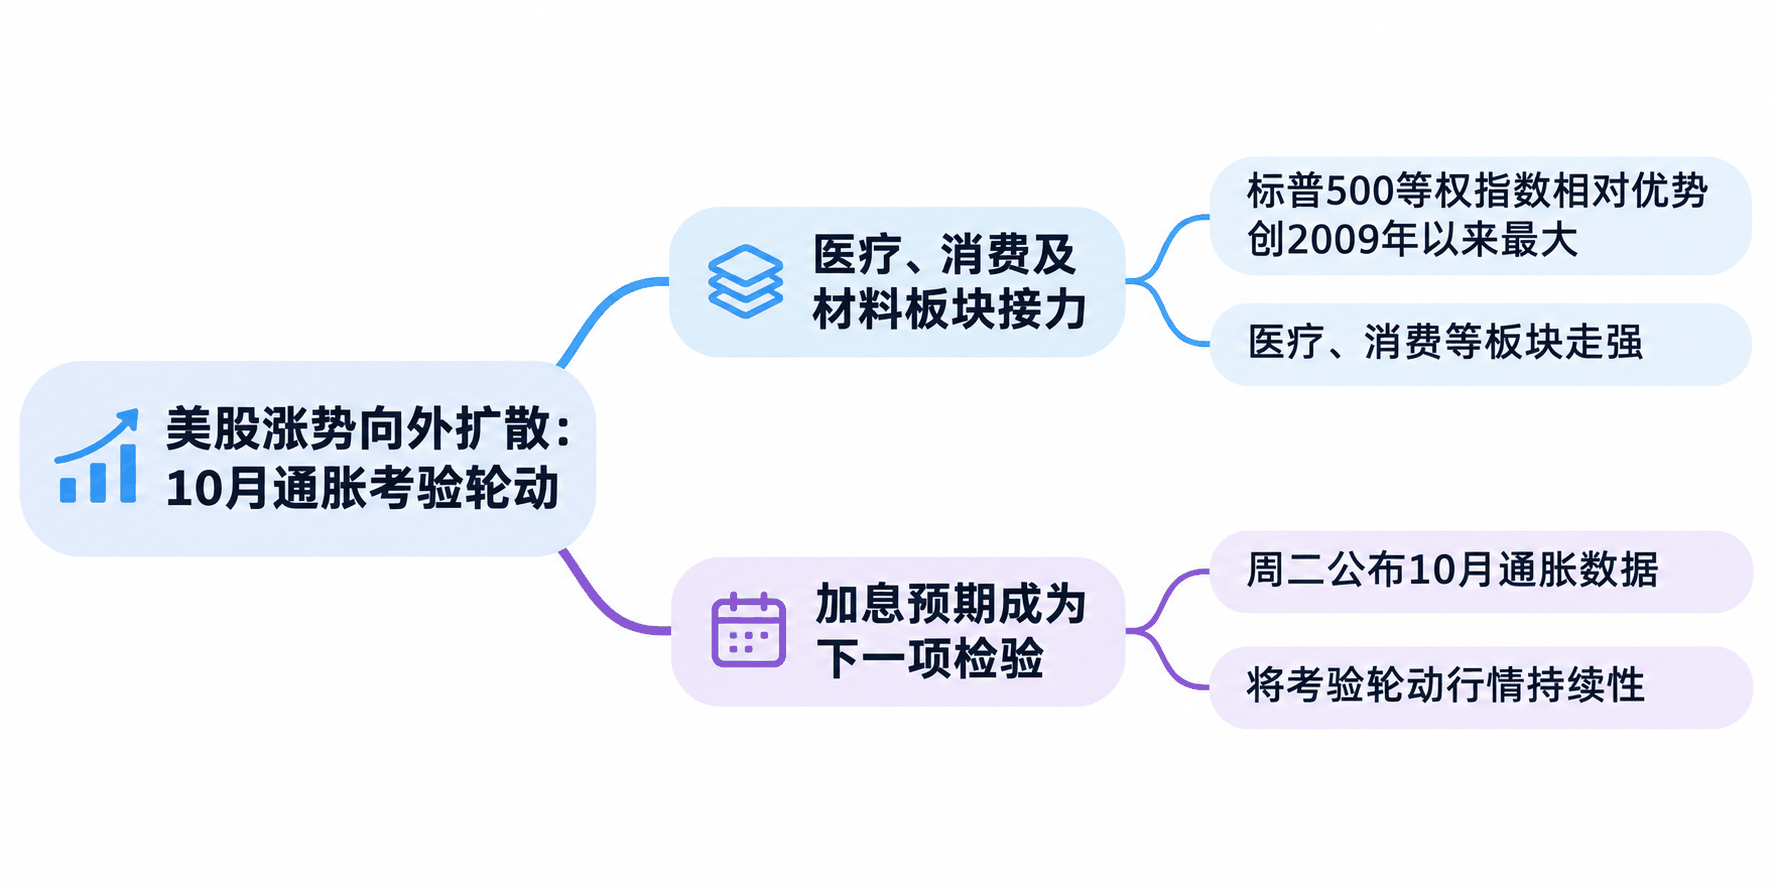
本周,市场将迎来美国10月消费者价格指数(CPI)发布及多位美联储官员密集发声。在12月加息预期高企的背景下,通胀走势与货币政策动向,将成为检验本轮板块轮动能否持续的核心试金石。
AI赛道面临估值与政策审视
过去一个月,此前落后的医疗健康、必需消费品、房地产以及基础材料等板块接力走强;相比之下,与AI高度绑定的信息技术和通信服务板块则显著承压。由于等权重指数稀释了少数巨头的影响力,其相对强劲的走势更真实地反映出广大普通成分股的补涨需求。
AJ Bell投资总监拉斯·莫尔德(Russ Mould)指出,信息技术板块已由上半年的领跑者滑落至垫底,而能源板块则保持了较强韧性。莫尔德认为,这一转变既折射出市场对中长期经济前景的隐忧,也反映出投资者对“AI狂热”边际降温的审慎态度。
当前,AI基础设施的巨额资本开支与商业回报周期的不确定性,是科技股承压的主因。此外,美国中期选举后,市场对新一届国会及部分州政府收紧AI监管、增加数据中心开发阻力的担忧也有所升温。
资金“换车”而非撤离
除基本面考量外,利率环境同样是驱动此轮轮动的重要推手。
Nationwide投资管理集团首席市场策略师马克·哈克特(Mark Hackett)强调,科技股对利率高企的敏感度被市场低估——高利率不仅压低未来现金流折现估值,还推升了云计算巨头借债投资算力与芯片的融资成本。
哈克特指出,若本周公布的通胀超预期反弹,或美联储释放更偏鹰派的信号,科技股或面临即时的抛售压力,促使资金进一步外流。
不过,哈克特强调,科技股资金流出并不等同于撤离美股大盘,投资者更多是在“调仓换股”。随着AI技术的赋能逐步外溢,越来越多的非科技行业开始通过应用AI实现降本增效与利润率扩张,从而为寻求防御与性价比的资金提供了优质替代标的。
利率期货市场显示,目前芝商所(CME)FedWatch工具定价的12月加息概率已突破83%。
里士满联储主席巴尔金周一表态称,尽管需求强劲且通胀仍显顽固,为政策方向提供了基本依据,但在调整政策节奏时仍须保持审慎,以防对总需求和就业市场造成过大冲击。美联储下次联邦公开市场委员会(FOMC)会议定于12月8日至9日举行。
宏观数据方面,市场普遍预计10月整体CPI环比上涨0.3%,核心CPI环比上涨0.2%。值得注意的是,美国劳工统计局(BLS)在声明中指出,受去年政府停摆导致历史基期数据缺失影响,本次报告将不公布整体与核心CPI的同比增幅,实际薪资的同比数据也将同步缺失,市场焦点将更加集中于环比动能及细分项表现。