- 小
- 中
- 大
- 超大
美股科技股近期经历一轮剧烈调整,投资者正通过资金仓位、股票相关性、期权交易和技术走势等指标,判断抛售是否接近尾声。但分析人士认为,目前还不足以确认市场已经触底,未来几周美股仍可能保持震荡。
10月初,纳斯达克100指数(NDX)创下历史新高,此后数周持续回落,科技股和AI相关股票较近期高点一度下跌约10%,近期才显现企稳迹象。
Fundstrat Global Advisors技术策略主管马克·牛顿(Mark Newton)表示,仅靠市场出现单日下跌5%、并以接近日内低点的水平收盘,无法据此认定低点已经出现。他认为,此轮调整可能提供较好的买入机会,但这并不意味着市场已经正式触底。
本轮抛售并非毫无征兆。过去数月,AI交易拥挤、个股看涨期权需求旺盛以及市场动能指标过热,始终是美股上涨行情中的突出特征。
10月初,随着市场开始担忧AI基础设施支出规模及其预期回报,持续多年的AI股票上涨行情出现松动。随后,超大规模云服务商的三季度业绩释放出项目延期、资本开支增速放缓的信号,英伟达(NVDA.O)支持的AI基础设施公司CoreWeave(CRWV.O)股债遭到抛售。
美国中期选举成为近期最新催化剂。民主党表现强劲重新引发市场对经济放缓的担忧,AI股票受到明显冲击。选后抛售推动相关股票下跌,近几个交易日则有所企稳,收复部分跌幅。
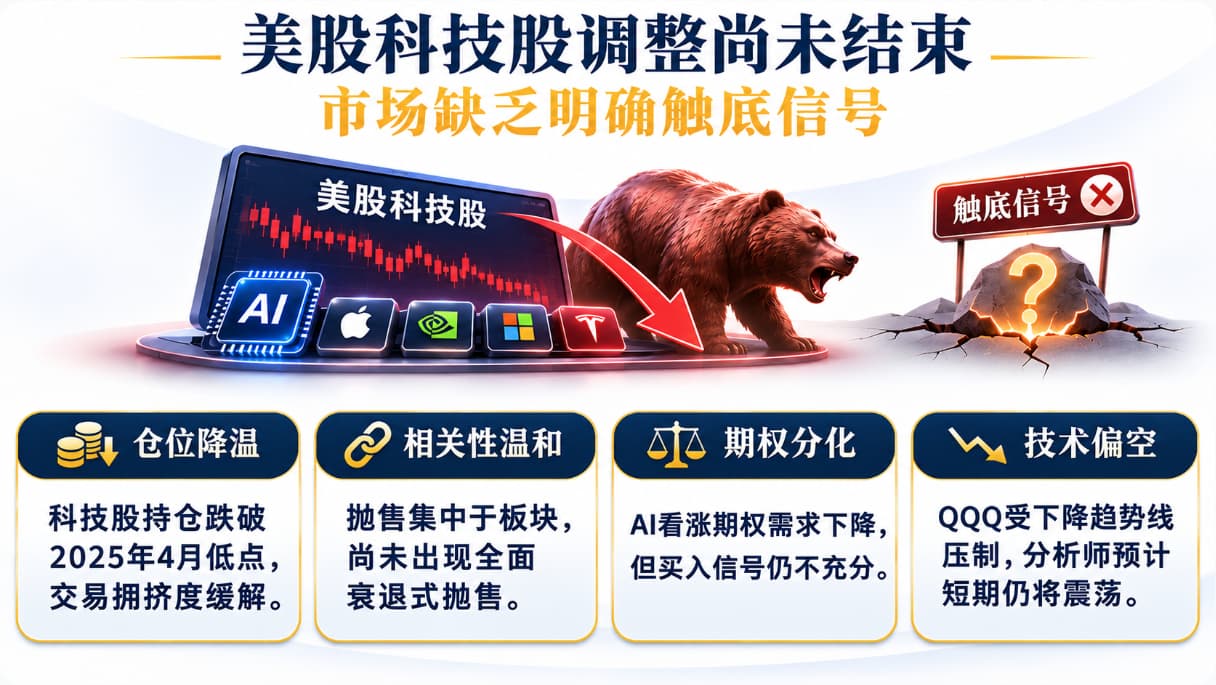
科技股仓位降温,市场拥挤程度有所缓解
从资金仓位来看,部分指标已经出现积极变化。
德意志银行数据显示,自9月底以来,投资者持续削减科技股敞口,转而增持其他板块。上周抛售后,科技股仓位甚至跌破了2025年4月“解放日”低点。
德意志银行策略师帕拉格·塔特(Parag Thatte)认为,近期抛售主要由投资者被迫平仓、调整仓位所推动。目前科技股仓位已略低于长期区间下沿,其相对表现也跌破长期趋势通道下沿,而这两个位置此前都曾成为科技股反弹的起点。该行目前仍超配科技板块。
接下来,Anthropic即将启动的首次公开募股(IPO),也将检验华尔街对AI热潮的信心。
股票相关性变化温和,尚未显现全面抛售特征
另一个相对积极的信号来自股票相关性,即不同股票同步涨跌的程度。
巴克莱策略师在10月27日的一份报告中指出,标普500指数中市值最大的50家公司,其三个月实际相关性在9月底降至历史低位。分析师认为,AI等个股特定主题与利率、通胀和油价等宏观因素共同影响市场,使不同股票的走势出现明显分化。
上周的抛售推高了投资者对未来股票相关性的预期,但升幅相对温和。
Asym Research创始人洛基·菲什曼(Rocky Fishman)表示,隐含相关性没有大幅上升,说明投资者更倾向于将这轮调整视为板块层面的抛售,而非可能影响大多数行业的全面经济衰退。
期权交易信号分化
期权市场释放的信号则较为复杂。
今年以来,散户大量买入个股看涨期权,交易商为对冲风险而买入股票,进一步支撑了股价。但根据期权策略管理公司Carrick Lane合伙人约翰·马歇尔(John Marshall)的数据,上周这一交易机制出现逆转:散户对AI股票看涨期权的买入量大幅下降,成为选举周抛售背后最明显的仓位变化之一。
这一转变使衡量看跌期权相对需求的一个月标准化看跌期权偏斜指标,回落至过去13年区间的中部。
马歇尔认为,积极的一面是,短期AI交易已不再显得过度拥挤;但另一方面,该指标尚未充分释放抛售压力,仅凭仓位变化还不足以支持买入股票。
技术指标仍偏谨慎
技术走势给出的信号更加谨慎。牛顿指出,尽管科技股近期反弹,收复了部分选后跌幅,但追踪纳斯达克100指数的景顺QQQ ETF反弹已在10月底形成的下降趋势线下方停滞。
短期趋势和动能指标仍偏空,市场也尚未出现德马克指标所显示的趋势衰竭信号。牛顿预计,美股未来几周仍可能维持较高波动。
他表示,目前还没有足够证据证明市场已经完成出清,上周的下跌是否已经结束,仍不能过早下结论。