- 小
- 中
- 大
- 超大
富宝资讯铅分析师赵丽丽
【导语】进入11月份,电解铅期货价格呈现重心下滑,但上游原料紧缺,且社会库存持续低位,而下游蓄电池行情采购意愿弱等影响,电解铅市场供需双弱,使得电解铅价格持续波动、反复拉锯。
价格:从高位回落,进入箱体震荡
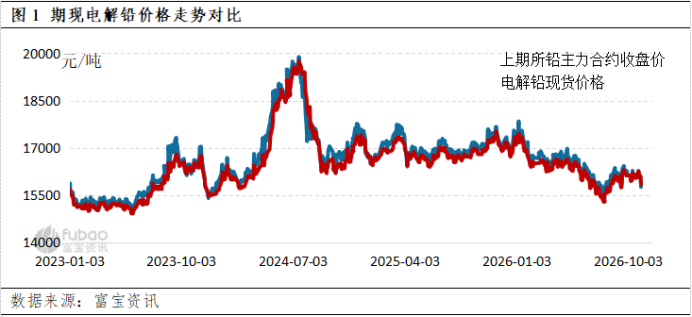
10月末,铅价还在高位附近徘徊。1# 铅锭现货均价在10月28日达到16250元/吨,而进入11月,尤其是到了11月中上旬,低价有15750元/吨出现,此后价格在15800-16000元/吨之间反复整理, 期货端走势与现货基本同步。沪铅主力合约11月中旬在15700-16030元/吨区间运行,11月进入换月, 2612合约与2701合约价差在100-150元/吨,差距并不太大,说明市场对短期供需缺口并没有给出明显的正向溢价。
原生铅:矿端紧缺,检修增加,现货资源偏低
从加工费方面看,国产Pb50铅精矿周度加工费环比再降50元/金属吨,至-100元/金属吨;进口Pb60铅精矿加工费在-230--300美元/干吨。从这一方面也可以看出冶炼厂采购原料不仅要放弃加工费收入,可能还会倒贴,加工费跌入负值区间,且负值区间拉大。主要原因是:一、国内矿山进入冬季,产量增量受限;二、冶炼厂冬储补库,抬高了对有限矿源的需求;三、海外高银矿报价维持低位,进口矿到港量波动,未见明显增量。铅精矿紧平衡格局在年内难以扭转。据了解,河南、云南地区有检修情况,这样使得国内资源持续偏低运行。
需求:3C新规与淡季形成叠加冲击
据了解,自2026年11月1日起,电动自行车须按“一车一池一充一码”的全链条要求重新认证,出厂整车、原装电池、原装充电器绑定唯一追溯编码,存量车型的3C证书进入暂停状态,需按新标准重新申报。江苏、江西、浙江部分电池企业选择减产或阶段性休假,使得开工率下滑,且汽车蓄电池同步进入淡旺季转换,新订单减量,行业普遍执行以销定产,仅维持刚需采购、逢低少量补库。
值得关注的是,此次新规针对的是电动自行车,即最高设计车速不超过25km/h、具备脚踏骑行功能的两轮车。它并不等同于电动轻便摩托车、电动摩托车,更不涉及新能源汽车。
库存方面内外分化明显
库存是当前最矛盾的一组数据。截11月16日,沪铅仓单为8759万吨,11月份库存持续低位运行,处于历史极低水平,这是现货维持高升水的根本原因;LME铅库存11月虽相对处于低位,截至16日在279325万吨,但绝对量仍处高位,海外过剩压力释放缓慢。
后市展望:低库存托底弱需求压顶
综合来看,11月及12月上旬的电解铅市场大概率延续“供需双弱”格局。
当前铅精矿加工费已跌至负值,成本刚性抬升;原生铅检修虽逐步收尾,但生产积极性依旧不高,社会库存依旧处于低位,任何补库行为都可能推高现货升水。下游3C认证过渡期至少延续到11月底,蓄电池开工率难有实质回升,加上汽车蓄电池淡季和出口不确定性,需求端依旧相对低迷。中长期来看,市场依旧关注厂家检修情况、进出口铅、下游再生流通以及政策类等影响。四季度沪铅主力预计在15500-16000元/吨区间运行,突破前高的概率不高;伦铅受高库存压制,预计维持1850-2000美元/吨。