- 小
- 中
- 大
- 超大
(卓创资讯分析师赵丽)
【导语】11月份以来,国内烟煤价格先持续上行,但价格持续上行后下游对高价比较抵触,观望情绪升温,煤价逐渐承压转弱;但由于主产区安全检查活动依然频繁限制产量增加,叠加11月正值迎峰度冬用煤旺季,需求端仍有韧性,11月煤价暂不具备深跌基础。
11月以来国内烟煤价格涨后松动为主
11月以来国内烟煤价格整体呈现涨后松动为主,但价格仍处于年内高位水平,用煤企业对高价接受度偏低,贸易商投机心态谨慎,市场询还盘数量少,交易氛围冷清。以山西大同地区Q5500大卡烟煤为例,截至11月12日山西大同地区主流含税价格在860-900元/吨,较11月初价格累计上涨2.5元/吨。
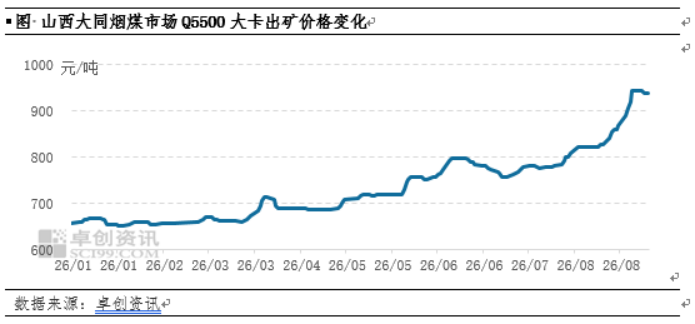
中旬后煤价将逐渐回落,但暂不具备深跌基础,具体分析如下:
供应端:主产区安全环保检查活动频繁,煤矿生产谨慎,进口煤增量遇阻,限制国内煤炭供应增加,但在三部门稳产保供政策要求下,煤矿产量依然存在窄幅改善预期
国内产量来看,11月中旬起,24个中央安全生产考核巡查组将陆续进驻31个省、自治区、直辖市和新疆生产建设兵团,开展2026年度省级党委和政府安全生产考核巡查,同时临近年末,煤矿生产比较谨慎,部分超产煤矿继续停产,限制煤矿产量释放空间。进口方面来看,受低温影响,俄罗斯海运煤炭出口或持续受限,同时印尼RKAB生产计划工作依然没有明显推进,影响其国内煤矿推进生产计划,进而影响印尼煤出口,而印尼作为中国烟煤进口的第一大贸易伙伴,印尼出口量的收缩直接影响中国烟煤进口量,中国全年烟煤进口量同比下滑或已成定局,对内贸煤补充作用或有限,卓创资讯预计全年烟煤进口量或为3.28亿吨,同比下滑7.87%。整体看,11月份国内煤炭供应增量空间或仍比较有限。但三部门发文要求煤矿稳产保供,在此政策刺激下,煤矿产量仍存在小幅增长预期。
需求端:11月需求端仍存在韧性,但价格过高抑制投机需求释放,同时长约限制下,高价市场煤采购量整体有限
终端用煤企业方面,今年初冬,全国气温整体略高于往年同期,暖冬预期较强,电厂采购整体保持按需进行为主,积极催发长协煤发运,对高价市场煤接受度有限,且电厂电煤库存水平依然比较充足,据11月6日国家发改委新闻发布会数据显示,截至10月底全国统调电厂存煤超2.1亿吨,可用天数达36天,电煤库存保持高位。贸易商投机需求来看,由于当前煤价处于近三年高位,贸易商认为在弱需求背景下,煤价难以持续保持在高位,投机心态偏谨慎。整体看,需求端对市场支撑有限。但11月依然处于迎峰度冬用煤旺季,月度耗煤量整体将维持在年内相对高位水平,需求端仍存韧性。
其他:外围局势不稳,依然存在反复可能,国际油气价格仍处于年内高位,对煤价形成托底
外围局势依然不稳定,国际油气价格整体处于年内高位,对国际煤炭价格形成支撑;而日本、韩国等国家基于能源安全考量“煤改气”工作仍有推进,并且进口煤采购价格比较高,会挤占部分国内进口煤资源。量价双重因素影响下,国内进口煤成本或维持高位,进而削减进口煤优势,部分用煤企业煤炭采购需求或阶段性向内贸煤转移。
综合以上因素,11月中旬后,产量释放依然迟缓,增量空间受限,但在三部门鼓励煤矿稳产保供政策下,煤炭产量水平仍有一定增长预期;需求端来看,用煤企业及贸易商均比较抵触高价,采购维持按需,需求端对市场支撑有限,但处于迎峰度冬用煤旺季期间,需求端仍存韧性;叠加外围局势不稳,原油、天然气价格或继续高位运行,对煤价形成支撑。因此,卓创资讯预计,11月中旬后国内烟煤价格或整体承压回调为主,但回调空间比较有限,暂不具备深跌基础。以山西大同地区出矿价格为例,预计11月中旬至11月末,Q5500大卡烟煤出矿价格运行区间或在800-900元/吨。