- 小
- 中
- 大
- 超大
美国8月核心CPI通胀再度升温后,美联储9月加息预期迅速上升。随着本周加息成为高概率事件,市场的关注重点转向“加息之后美股会怎么走”。
晨星美国高级经济学家普雷斯顿·考德威尔(Preston Caldwell)认为,最新通胀数据虽然不算特别高,但核心通胀仍未降至足以让美联储继续推迟加息的水平,因此9月加息的可能性很高。
Janus Henderson Investors投资组合经理艾迪生·迈尔(Addison Maier)则指出,商品通胀已有所缓和,但这些改善“来得太少、太晚”。
美联储主席沃什此前释放的鹰派信号进一步强化了这一预期。他在杰克逊霍尔表示:“价格稳定不会自动实现,通胀也不一定会自行回归均值。实现价格稳定是美联储的职责。”
美国银行经济学家认为,在沃什已经明确表达对通胀风险的警惕、市场又大幅提高加息定价的情况下,美联储如果最终选择按兵不动,需要承担更高的沟通成本。
首次加息后,美股短期往往承压
对投资者而言,加息并不必然意味着股市进入长期下跌。
LPL Financial首席股票策略师杰夫·布赫宾德(Jeff Buchbinder)统计了1994年以来六轮美联储紧缩周期,结果显示,标普500指数在首次加息后的短期表现通常偏弱,但一年后的结果明显好于最初几个月。
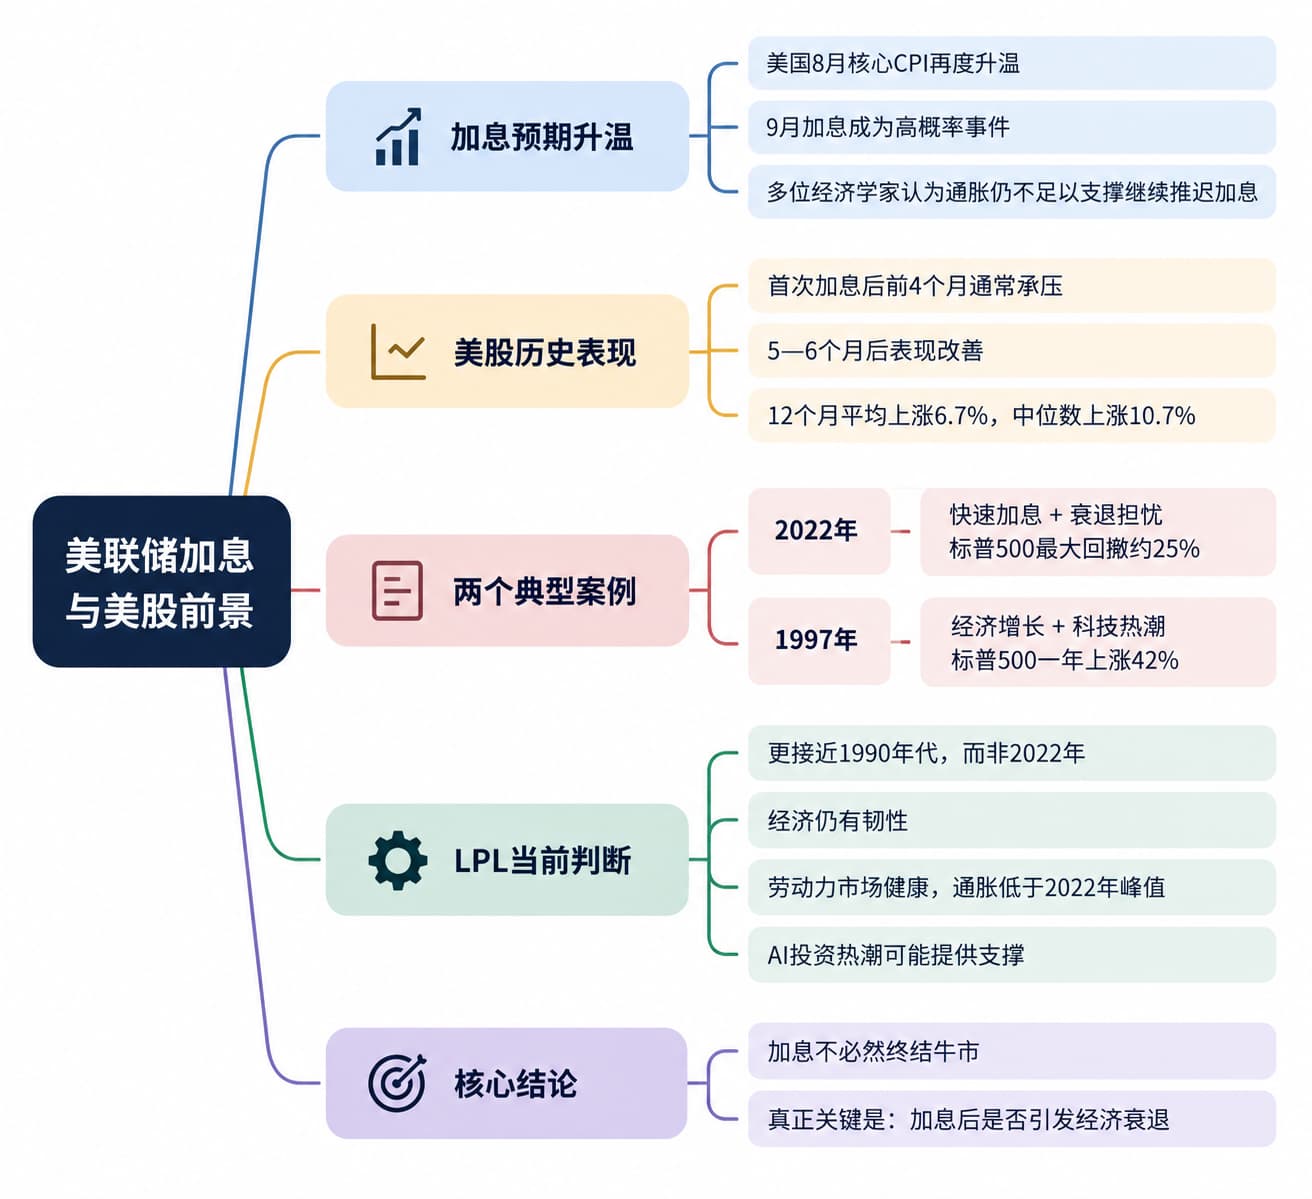
从历史平均水平看,首次加息后的前四个月,标普500平均回报均为负,到第五至第六个月才明显改善。把观察周期拉长至12个月后,标普500平均上涨6.7%,中位数涨幅达到10.7%。
其中,中位数更能反映多数周期的表现。1997年3月美联储加息后,标普500在随后一年上涨42%,这一极端强势行情显著抬高了平均回报。
不同加息周期之间的差异也非常明显。
2022年是近年来最典型的负面案例。美联储当年3月启动加息后,标普500持续下跌,最大回撤约25%。当时美国通胀升至数十年高位,美联储被迫快速收紧货币政策,市场同时担忧激进加息最终导致经济衰退。
1997年的情况则完全不同。美联储3月首次加息后,互联网热潮继续支撑风险偏好,标普500两个月内上涨近8%,一年累计涨幅达到42%。1999年美联储再次进入加息周期后,标普500随后12个月仍然上涨,科技泡沫直到2000年春季才破裂。
这也是LPL判断当前市场的重要依据。该机构认为,决定美股中期走势的并不是“加息”这一动作本身,而是紧缩政策是否最终伴随经济衰退风险明显上升。
LPL认为当前更像1990年代
与2022年相比,LPL认为目前美国经济面对加息的基础条件存在明显不同。
当前美国经济仍保持增长韧性,劳动力市场也处于相对健康状态。通胀虽然重新出现压力,但水平仍明显低于2022年的峰值。这意味着,美联储即使通过加息来收紧政策,面对的通胀环境也没有上一轮紧缩周期那么极端。
利率起点同样不同。2022年美联储是在超低利率环境下迅速加息,市场需要在较短时间内重新定价融资成本和资产估值。如今利率本身已经处于较高水平,即使市场利率进一步温和上升,对金融市场形成的边际冲击也可能小于2022年。
LPL因此认为,目前的宏观环境更接近1990年代末期:经济仍然增长,同时新的技术投资周期正在形成。当前人工智能投资热潮可能在一段时间内支撑企业资本开支和科技板块,并部分抵消高利率对股票估值的压制。
不过,这并不意味着1997年的行情会再次出现。LPL也没有预计标普500能够简单复制当年首次加息后一年上涨42%的表现。不同周期的通胀水平、股票估值和经济环境均存在明显差异。
另一个重要区别是加息幅度。LPL此前预计,即使本轮美联储继续收紧货币政策,整体紧缩规模也很难接近2022年至2023年的水平。上一轮周期中,美联储累计加息5.25个百分点,相当于连续进行21次25个基点的加息。