- 小
- 中
- 大
- 超大
作为全球资产定价之锚,10年期美国国债收益率在周一正式触及5%的关键心理关口。这一水平除2023年曾短暂触及外,上一次出现还要追溯到2007年。
这不仅意味着全球长期借贷成本重回近二十年高位,也标志着后金融危机时代的超低利率环境彻底终结,市场正在被迫适应“更高、更久”的新常态。
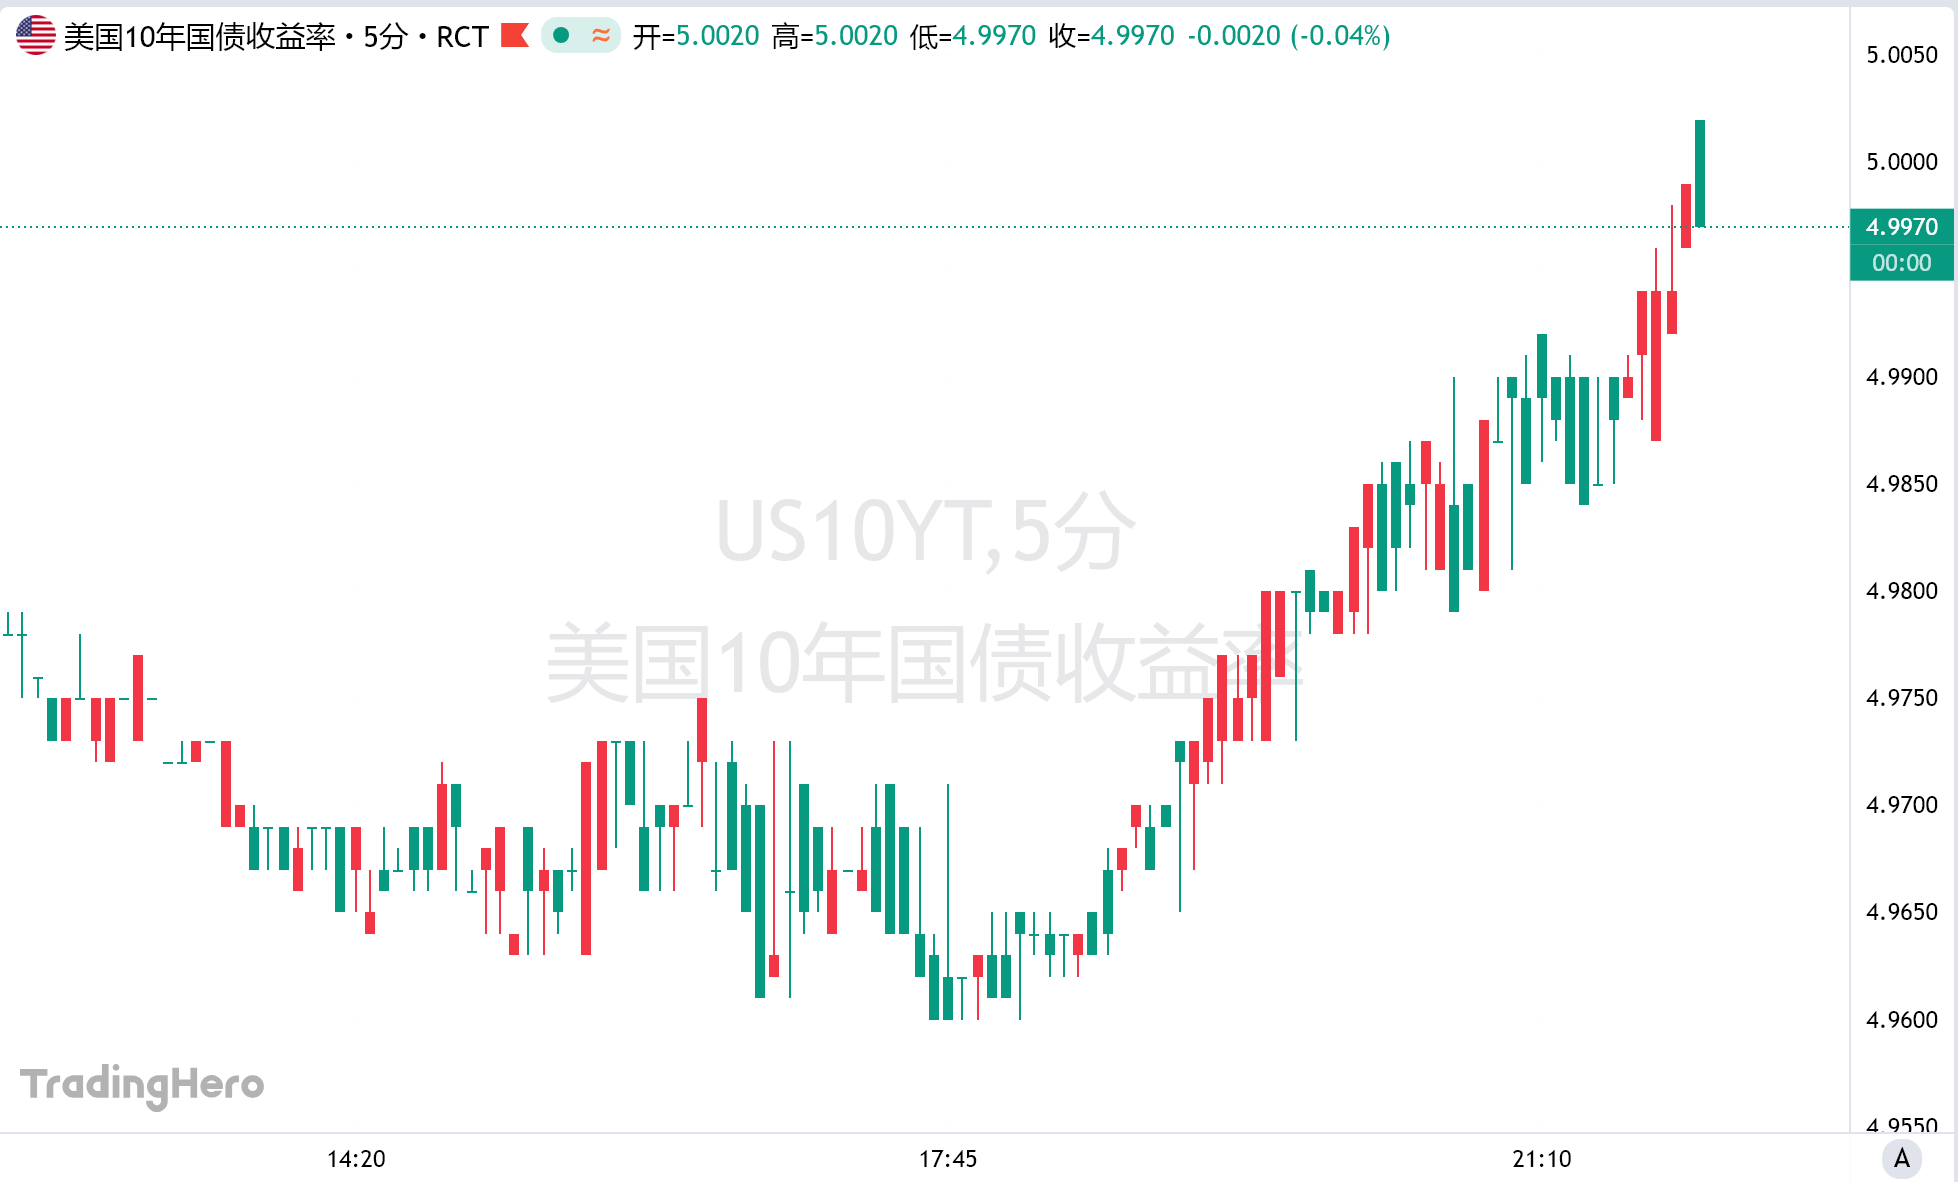
今年以来,美债收益率呈现出近乎单边的上行走势。年初尚在4.15%附近震荡,2月甚至一度跌破4%,但随着与伊朗冲突的爆发以及能源价格的剧烈反弹,债券市场抛压全面升级,收益率在5月攻破4.5%后一路狂飙至当下的5%。即便美国财政部长贝森特多次出面安抚市场,也未能扭转规模达32万亿美元的美国国债市场的抛售狂潮。
借贷成本的狂飙迅速向实体经济传导,首先承压的便是普通家庭的资产负债表。由于30年期固定房贷利率与10年期美债高度挂钩,目前美国平均房贷利率已全面重返7%上方,较年初的6.15%大幅走高。对于占美国GDP近16%的房地产行业而言,高昂的融资成本无疑是一记重击,无论是新房开工还是存量交易都在明显降温。
雪上加霜的是,美国消费者的生活成本压力正在全方位扩散。国际原油价格重回每桶100美元上方,全美柴油均价更是破天荒地突破每加仑6美元大关。
虽然如今美国经济对石油的依赖度远低于上世纪80年代,能源消费占可支配收入的比重降至5.7%左右,但汽油与燃料价格的陡增,依然会迅速蚕食美国家庭在非必需品上的开支能力。在个人消费占经济总量高达70%的背景下,家庭部门的防御性收缩将直接动摇经济增长的底气。
比起5%这一绝对点位,债券市场收益率曲线的形态变化更让专业投资者警惕。上周,2年期与10年期美债利差迅速收窄至31个基点,2年期与30年期美债利差也缩窄至71个基点,收益率曲线呈现出极其明显的“平坦化”特征。
这种曲线形态透露出一个严峻的预期差:市场笃定美联储主席凯文·沃什将不得不为了对抗顽固的通胀而在一年内加息四次;但与此同时,长端利率上涨乏力、利差被压缩,则说明聪明的资金已经在为加息周期之后的经济急刹车做准备。换言之,债券市场正在押注高利率最终会把消费者逼入死角,迫使美联储在不久的将来不得不掉头降息。
放眼全球,这场债券风暴并非美国独有。在能源通胀与沉重政府债务的共振下,德国、法国和英国的10年期国债收益率均创下十余年新高,欧洲央行也已在上周实施了年内的第二次加息。
更深层次的推动力则来自宏观政策与产业变革的合力。美国总统特朗普推行的一系列涵盖关税、能源、防务以及扩大赤字的政策,持续为经济注入过热预期。面对中期选举压力与民怨沸腾的生活成本危机,特朗普甚至开出了向符合条件的成年人每人发放5000美元的财政承诺,进一步加剧了市场对赤字失控的恐慌。
在实体产业端,数万亿美元规模的人工智能基础设施建设潮虽然拉动了名义GDP,但也成为了通胀居高不下的推手。Employ America联合创始人兼执行董事斯坎达·阿马纳斯(Skanda Amarnath)分析指出,当前通胀超出预期的部分中,约有三分之一是由AI领域的巨额投资与融资热潮直接驱动的。
目前,美股标普500指数年内仍维持在10%以上的涨幅,强劲的企业盈利暂时抵消了债券收益率飙升的负面冲击。然而,随着5%这一无风险收益率标杆的确立,股票等风险资产的估值容错空间已经被压缩至极限。
富国银行投资研究所全球固定收益策略联席主管路易斯·阿尔瓦拉多表示:“我们一直向客户传递的信号是‘长期正常化’,这意味着推动利率维持高位的一系列结构性因素已经根深蒂固。”在实体经济与金融市场全面迎击借贷成本天花板的当下,平静的水面下,周期由盛转衰的暗涌正在加剧。