- 小
- 中
- 大
- 超大
美国劳动力市场意外释放强劲信号。10月非农就业增长大幅超出经济学家预期,失业率同步下降,显示在通胀高企、企业投资调整及经济政策不确定性持续的背景下,美国就业市场仍保持韧性。
美国劳工统计局周五公布的数据显示,10月非农就业人数增加16.5万人,超过6.5万的市场预期;失业率从9月的4.2%下降至4.1%,同样好于市场预期。
华尔街关注的平均工资年率录得3.1%,高于2.9%的市场预期,并未跌破3%大关;月率较前值的0.3%小幅上升至0.4%。
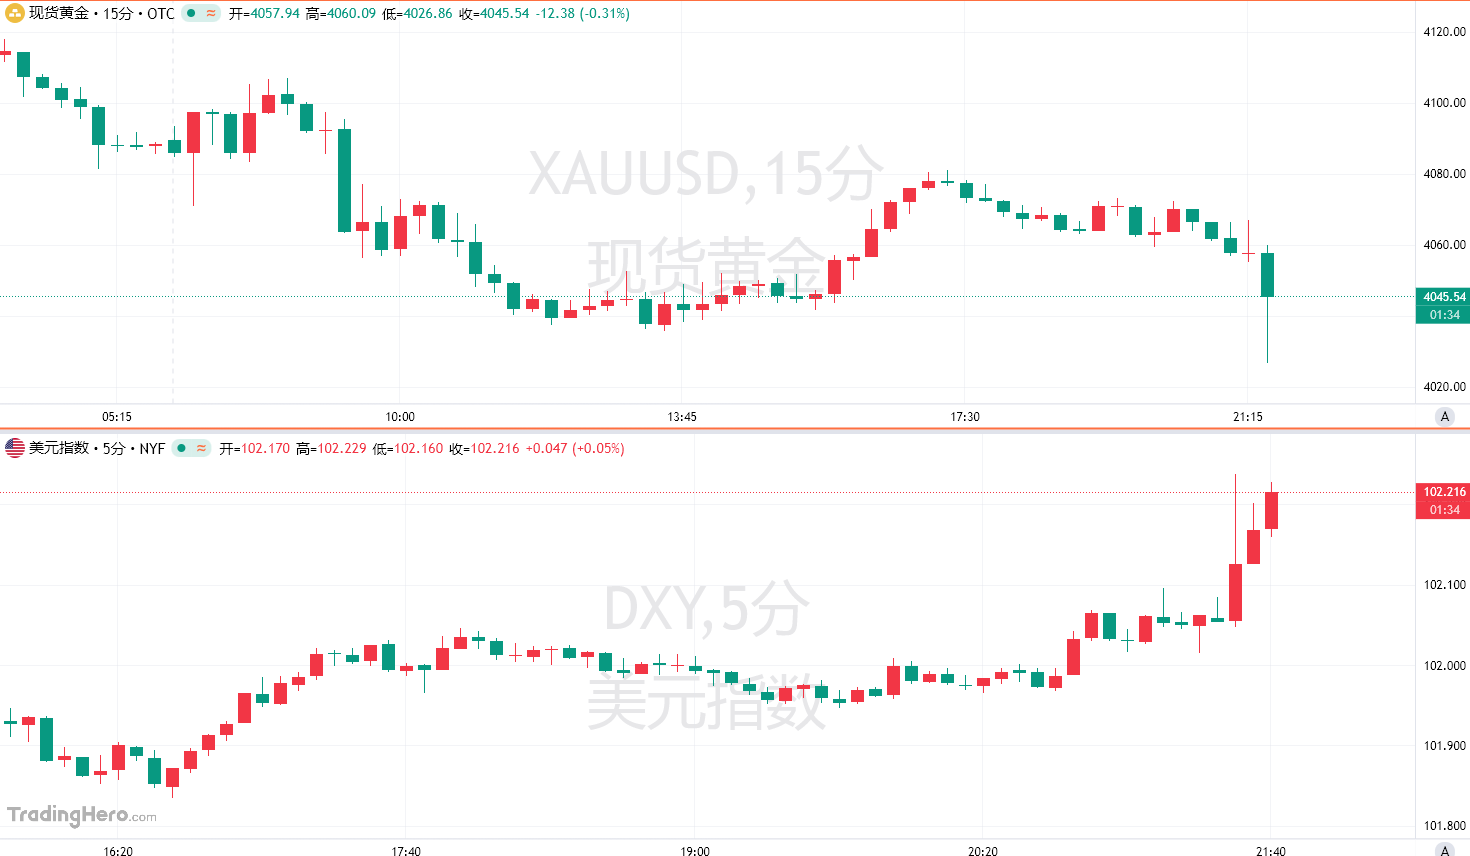
数据公布后,现货黄金短线下跌超30美元,随后迅速收复部分失地;美指持续上涨,市场加大了对美联储12月加息的押注;与美联储政策利率挂钩的期货合约显示,市场预计美联储下月加息25个基点的概率约为80%。
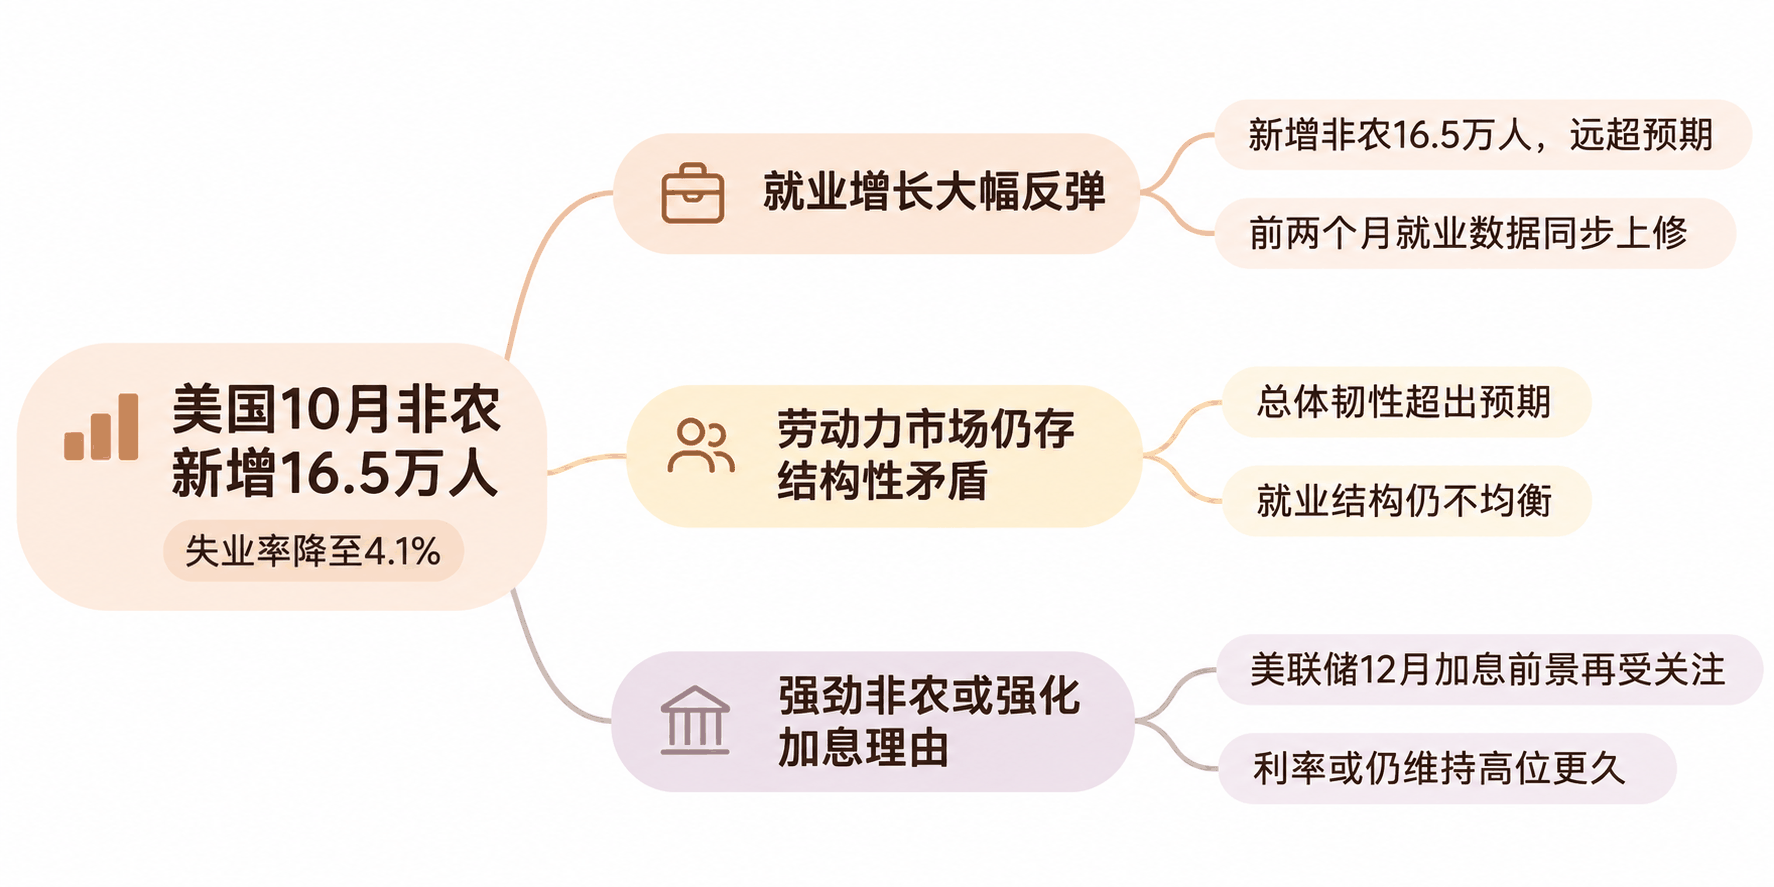
就业增长大幅反弹,前两个月数据同步上修
此次非农报告的重要变化不仅在于10月就业增长明显加快,还包括此前两个月的数据获得上修。
美国劳工统计局将8月和9月新增非农就业人数合计上调8.4万人。其中,9月新增就业人数由此前公布的2.9万人上修至6万人。这意味着,近期美国劳动力市场的表现比此前公布的数据更为强劲,原先对就业增长持续疲软的担忧可能需要重新评估。
在本次报告公布前,多项就业指标已经显示劳动力市场出现改善迹象。美国劳工统计局此前公布的职位空缺与劳动力流动调查(JOLTS)显示,9月职位空缺数量有所增加,招聘活动回升,主动离职人数也出现增长。
与此同时,美国初请失业金人数维持在历史较低水平,表明企业仍未出现大规模裁员。
这些变化与10月非农报告共同显示,美国就业市场可能正在摆脱此前招聘低迷的局面。不过,单月就业数据波动较大,持续改善的趋势仍需后续数据验证。
强劲非农或强化美联储加息理由
此次就业报告公布之际,美联储正处于下一次利率决策的关键观察期。美联储主席沃什此前强调,仍需确保通胀持续向2%的目标回归,并表示当前金融条件尚不能被认定为紧缩程度已经足够。
在此背景下,意外强劲的非农报告可能削弱市场对美国经济放缓的担忧,同时增加美联储继续维持限制性政策的理由。此前,由于全球科技股大幅下跌、原油价格回落以及市场避险需求增加,投资者曾下调对美联储未来加息幅度的预期。
继非农后,市场将把眼光投向其他重要报告:美国将于11月10日公布10月消费者价格指数(CPI),并于12月4日公布11月非农就业报告,随后美联储将在12月9日作出下一次利率决定。