- 小
- 中
- 大
- 超大
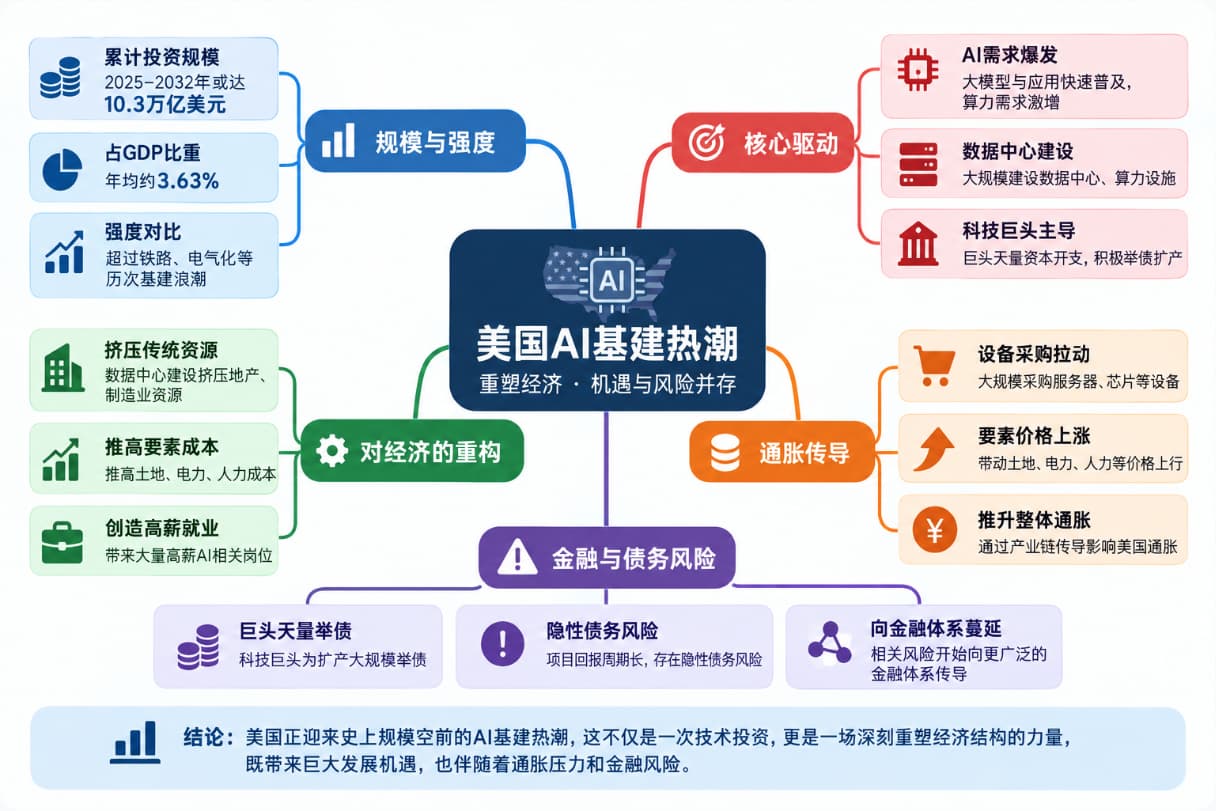
美国正在进行一场规模空前的AI基础设施建设。经济学家斯泰恩·范尼文伯格(Stijn van Nieuwerburgh)根据布鲁金斯学会发布的最新估算称,2025年至2032年,美国数据中心及相关AI基础设施累计投资可能达到10.3万亿美元,年均相当于美国国内生产总值(GDP)的3.63%。
这一投资强度已经超过此前铁路、公路、电气化以及互联网基础设施建设浪潮。范尼文伯格的估算显示,19世纪末铁路建设年均投资约占GDP的2.24%,而AI基础设施建设的占比可能达到前者的约1.6倍。不过,这一长期预测存在较大不确定性,高盛预计2026年美国AI投资占GDP的比例为1.9%。
AI建设正在重新分配美国经济资源
这轮投资最直接的变化已经出现在建筑业。美国商务部数据显示,截至今年7月,经季节调整的私人数据中心建设支出达到370亿美元,比2025年前7个月增加约90亿美元;同期,住房、公寓、商业地产等其他私人建筑支出却较上年同期低约460亿美元。
数据中心扩张也开始与其他行业争夺电力、劳动力和土地。里士满联储近期指出,数据中心建设正在加剧当地劳动力供应压力。密西西比州一家计划建设、预计创造约1000个长期岗位的铝冶炼厂,最终因附近数据中心占用了原本需要的电力而选择落户俄克拉何马州。
选址顾问迪迪·考德威尔(Didi Caldwell)表示,在一些地区,数据中心还推高了土地成本,并称这一趋势正在“挤出制造业”。
AI建设同时创造了新的就业需求。领英估计,2023年至2026年目前为止,美国新增AI相关就业岗位超过75万个,相关招聘信息的薪资中位数约为18万美元,明显高于全部岗位约8万美元的中位数。自2024年初以来,数据中心本身也新增约11.7万个岗位,尚不包括大量临时性的建筑工作。
投资热潮开始传导至通胀和融资风险
AI基础设施的资源需求已经开始影响美国价格水平。数据中心大量采购存储芯片等设备,导致部分产品供应趋紧。美国进口商8月支付的计算机、外围设备和半导体价格较上年同期上涨20%,成本压力进一步传导至部分消费电子产品,并成为通胀压力的一部分。
劳动力和能源成本也受到影响。芝加哥联储主席奥斯坦·古尔斯比(Austan Goolsbee)近期警告,数据中心投资正在推高相关行业工资;部分数据中心集中的地区,电费也已经明显上涨。AI建设由此不再只是科技行业的资本开支问题,而开始通过设备、工资和能源成本影响更广泛的价格。
与此同时,巨额资本支出越来越依赖债务融资。FactSet数据显示,Alphabet(GOOGL.O)、亚马逊(AMZN.O)、Meta(META.O)、微软(MSFT.O)、甲骨文(ORCL.O)5家大型云计算企业未来四年的资本支出预计达到4.2万亿美元,其中越来越大的一部分通过债务融资。
范尼文伯格指出,科技公司经常通过表外实体向银行和私募信贷机构借款,而这类交易的公开信息有限,因此外界较难判断整个AI投资链条承担了多大金融风险。如果未来AI业务产生的收入不足以覆盖数据中心建设形成的债务,相关压力可能向金融体系传导。
美联储主席凯文·沃什(Kevin Warsh)也将大型科技公司的借贷列为长期利率上升的原因之一。AI投资因此同时通过资源需求、通胀和融资条件三个渠道进入更广泛的宏观经济环境。