- 小
- 中
- 大
- 超大
经历数月剧烈抛售后,全球债券市场开始出现资金重新考虑回归的迹象。美国10年期国债收益率本月升破5%,美国及主要七国集团(G7)10年至30年期政府债券收益率达到数十年来高位,较高的票息回报、极度轻仓的投资者配置,以及市场对通胀回落的预期,正在改变部分固定收益管理人的判断。
但这并不意味着债券市场已经确认反转。美国经济增长是否继续走强、人工智能(AI)投资是否进一步推高需求和企业债务,以及能源价格冲击能否消退,仍决定当前高收益率究竟意味着配置机会,还是更长时间的高利率环境。
高收益率开始改变资金态度
此次债券熊市的跌幅已经十分明显。美国国债交易所交易基金iShares US Treasury ETF(GOVT)今年以来下跌3.6%,路透社称其可能创下14年历史上第二差的年度表现;另按彭博综合指数计算,长期G7政府债券自2020年疫情封锁以来价格几乎腰斩,年化损失约9%。
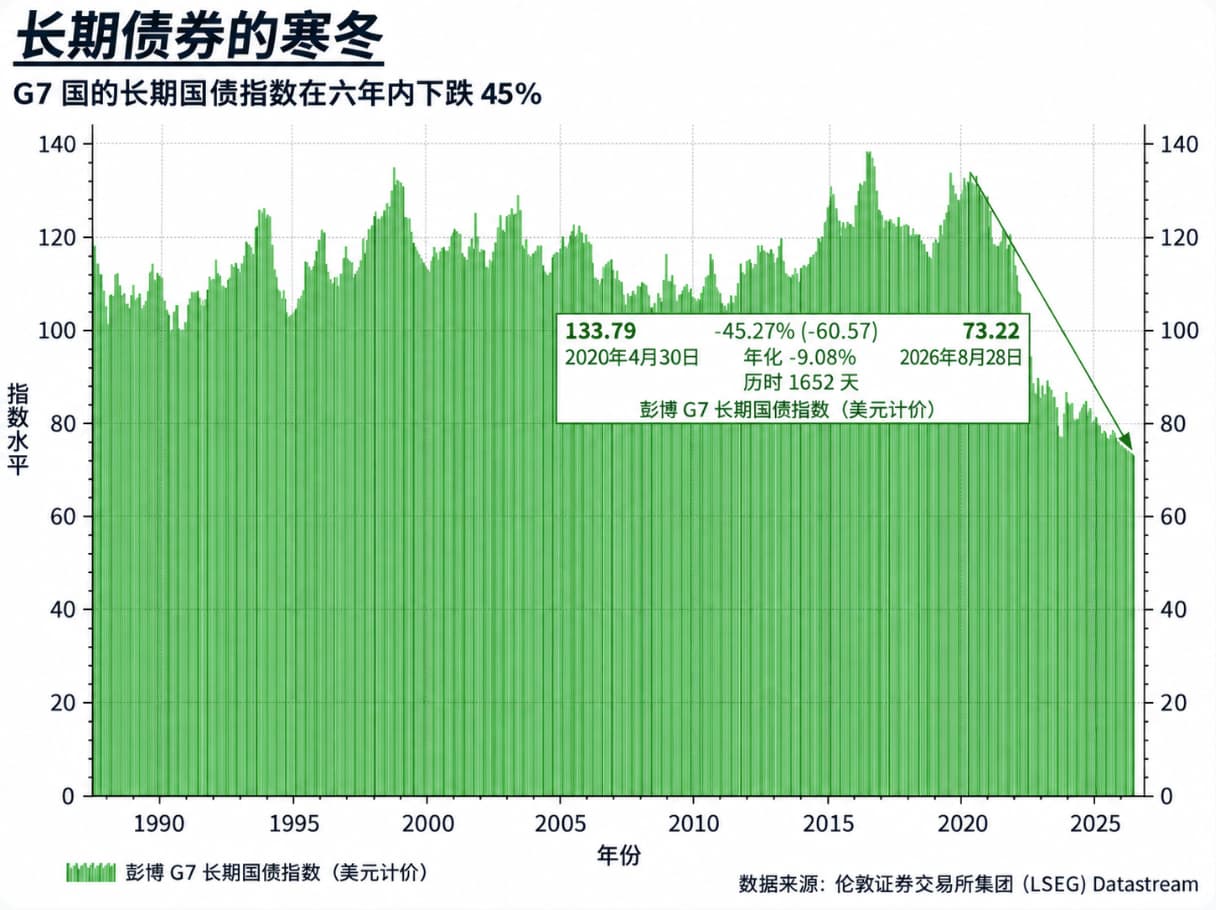
高收益率正在成为部分资金重新审视债券的理由。RBC BlueBay固定收益首席投资官马克·道丁(Mark Dowding)表示,2026年这轮大型债券熊市“最糟糕的阶段”可能已经过去。在美联储上周三年多来首次加息后,他开始对久期资产采取更积极的态度。
道丁认为,目前期货市场反映美联储到明年年中可能再加息3次,而部分此前押注利率下行的投机交易也已经退出。若通胀保持相对温和,债券市场的重新定价可能接近尾声。
低配仓位和收益率形成双重支撑
资金配置本身也留下了较大的回流空间。美国银行在本月美联储加息前发布的全球基金经理调查显示,净48%的受访者低配债券,为2022年5月以来最极端水平。对资产管理公司而言,在收益率已经明显抬升的情况下,重新增加久期敞口的成本正在下降。
高盛首席经济学家简·哈祖斯(Jan Hatzius)认为,市场对美联储政策的重新定价幅度可能超过利率最终需要上调的程度。高盛预计,尽管美联储今年可能再加息一次,但潜在通胀趋势仍将较为温和,美联储最终可能在2027年年底前逆转此前的加息。
阿波罗首席经济学家托斯滕·斯洛克(Torsten Slok)则指出,固定收益市场的名义收益率已经开始显得“诱人”。在长期零利率环境结束后,投资者不再需要通过承担过高风险来获取收益,当前高评级固定收益资产的收益水平已具备一定吸引力。
10年期美债收益率升破5%的同时,标普500指数盈利收益率仅略高于这一水平,股票与债券之间长期存在的收益率差距正在明显缩小。
增长和通胀仍可能让高利率持续
债券多头面临的最大问题仍是经济增长。如果美国经济重新加速,而非逐步放缓,市场此前对美联储进一步加息的定价就未必过度,债券收益率也可能继续维持高位。
通胀同样存在反复风险。能源价格受到中东冲突影响持续偏高,AI基础设施建设则增加了对劳动力、设备和其他资源的需求;美债收益率近期的大幅上行已经伴随市场对通胀重新升温的担忧。
债券能否在股市保持强势的情况下独立走强,也是资金重新配置时必须面对的问题。传统上,债券的避险属性往往在股票承压时最具价值,而当前市场仍在讨论AI推动的股票上涨能否与债券收益率上升并存。