- 小
- 中
- 大
- 超大
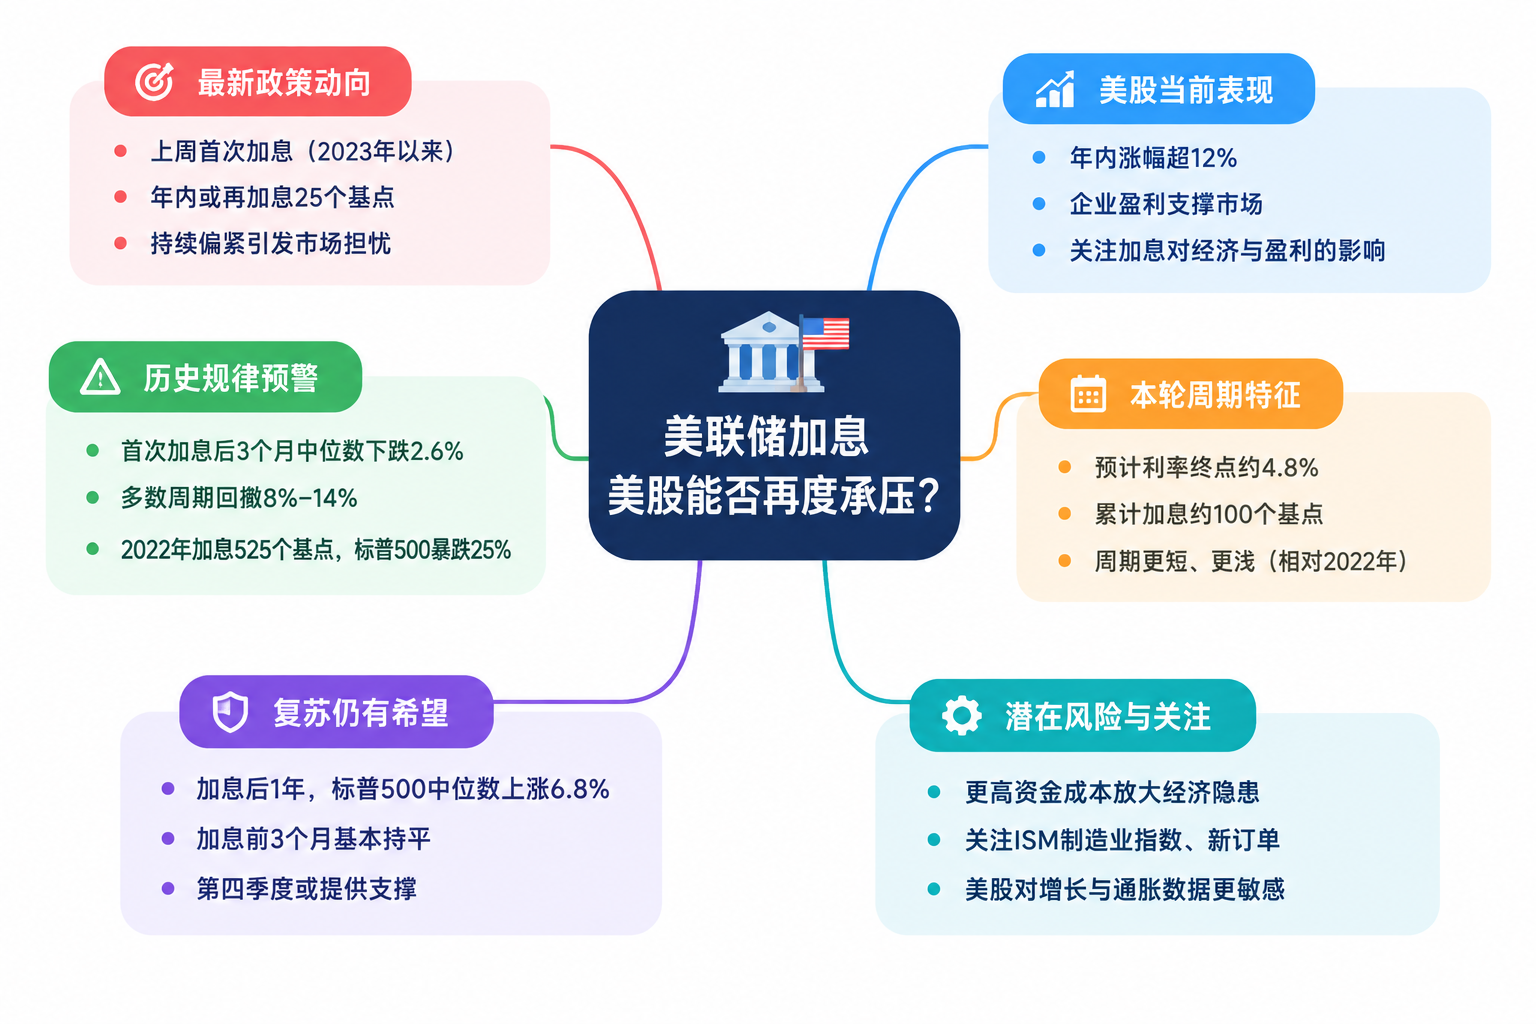
为抑制顽固通胀,美联储上周自2023年以来首次提高基准利率,并释放出年内再次上调25个基点的紧缩信号。借贷成本的再度抬升,让处于历史高位的美股市场重回聚光灯下。华尔街正在审慎权衡:持续偏紧的货币政策是否会再度引发股市剧烈颠簸?
今年以来,标普500指数累计涨幅已超12%,企业稳健的盈利表现一度消化了中东局势推高的油价与上行的美债收益率。瑞银全球财富管理美股主管大卫·莱夫科维茨(David Lefkowitz)指出,当前市场争议的核心在于美联储究竟还有多大的加息必要,投资者将密切关注加息对经济与盈利增长预期的实际扰动。
历史规律预警
从过往数据来看,加息周期的开启往往伴随着股市的阶段性承压。LPL Financial追踪1994年以来的六次加息周期发现,在首次加息后的三个月内,标普500指数的中位数表现为下跌2.6%。
加拿大皇家银行资本市场美股策略主管洛里·卡尔瓦西纳(Lori Calvasina)表示,历史周期中首度加息后不久通常会出现明显回撤,在其中五个周期中,大盘较前期高点的跌幅在8%至14%之间,低点多见于加息后1至3.5个月。卡尔瓦西纳提醒,进入新加息阶段后,投资者需要防范标普500指数出现5%至10%的常规性技术回调。
2022年开启的熊市记忆依然清晰。CFRA首席投资策略师萨姆·斯托瓦尔(Sam Stovall)分析认为,当年引发恐慌的根源在于极为激进的紧缩节奏——美联储在整个周期内连续大幅加息525个基点,叠加衰退担忧,导致标普500指数从高点重挫25%。
复苏概率依然占优
与2022年的激进收紧相比,市场普遍预期本轮周期更为短促且浅层。联邦基金利率期货显示,此轮利率终点预计在4.8%左右见顶,累计加息幅度约100个基点。
杰富瑞股票策略师简·吉本斯(Jane Gibbons)的数据表明,1983年以来的平均加息周期通常持续近两年、累计提升320个基点。
爱德华琼斯投资策略主管莫娜·马哈詹(Mona Mahajan)认为,目前的加息节奏更接近经济能够消化的“周期中调整”,就业市场与整体增长尚有缓冲余地。
拉长时间轴来看,加息初期的震荡往往是短暂的。LPL Financial数据显示,在首次加息一年后,标普500指数中位数上涨6.8%,除2022年外均录得正收益。LPL Financial首席股票策略师杰弗里·布赫宾德(Jeffrey Buchbinder)指出,市场在加息伊始难免紧张,但随着情绪平复,估值逻辑最终将重新锚定在经济增长与盈利基本面上。
此外,加息前的低波动也可能为后市提供防御垫。富兰克林邓普顿研究院首席投资策略师杰夫·舒尔策(Jeff Schulze)表示,加息前三个月标普500指数基本持平,并未透支涨幅,伴随传统上走势偏强的第四季度到来,市场仍具备震荡上行的支撑。
不过,莱夫科维茨强调,更高的资金成本正在放大潜在的经济隐患,后续将重点监测ISM制造业指数及新订单等前瞻指标。在新的货币政策环境下,美股对增长与通胀数据的边际变化将表现出空前的敏感度。