- 小
- 中
- 大
- 超大
欧元兑美元近期持续承压,距离年内低点仅一步之遥。该货币对本月以来已下跌约2%,一度跌至略低于1.14的两个月低位,市场正重新评估能源价格和欧洲政治局势对这轮欧元行情的影响。
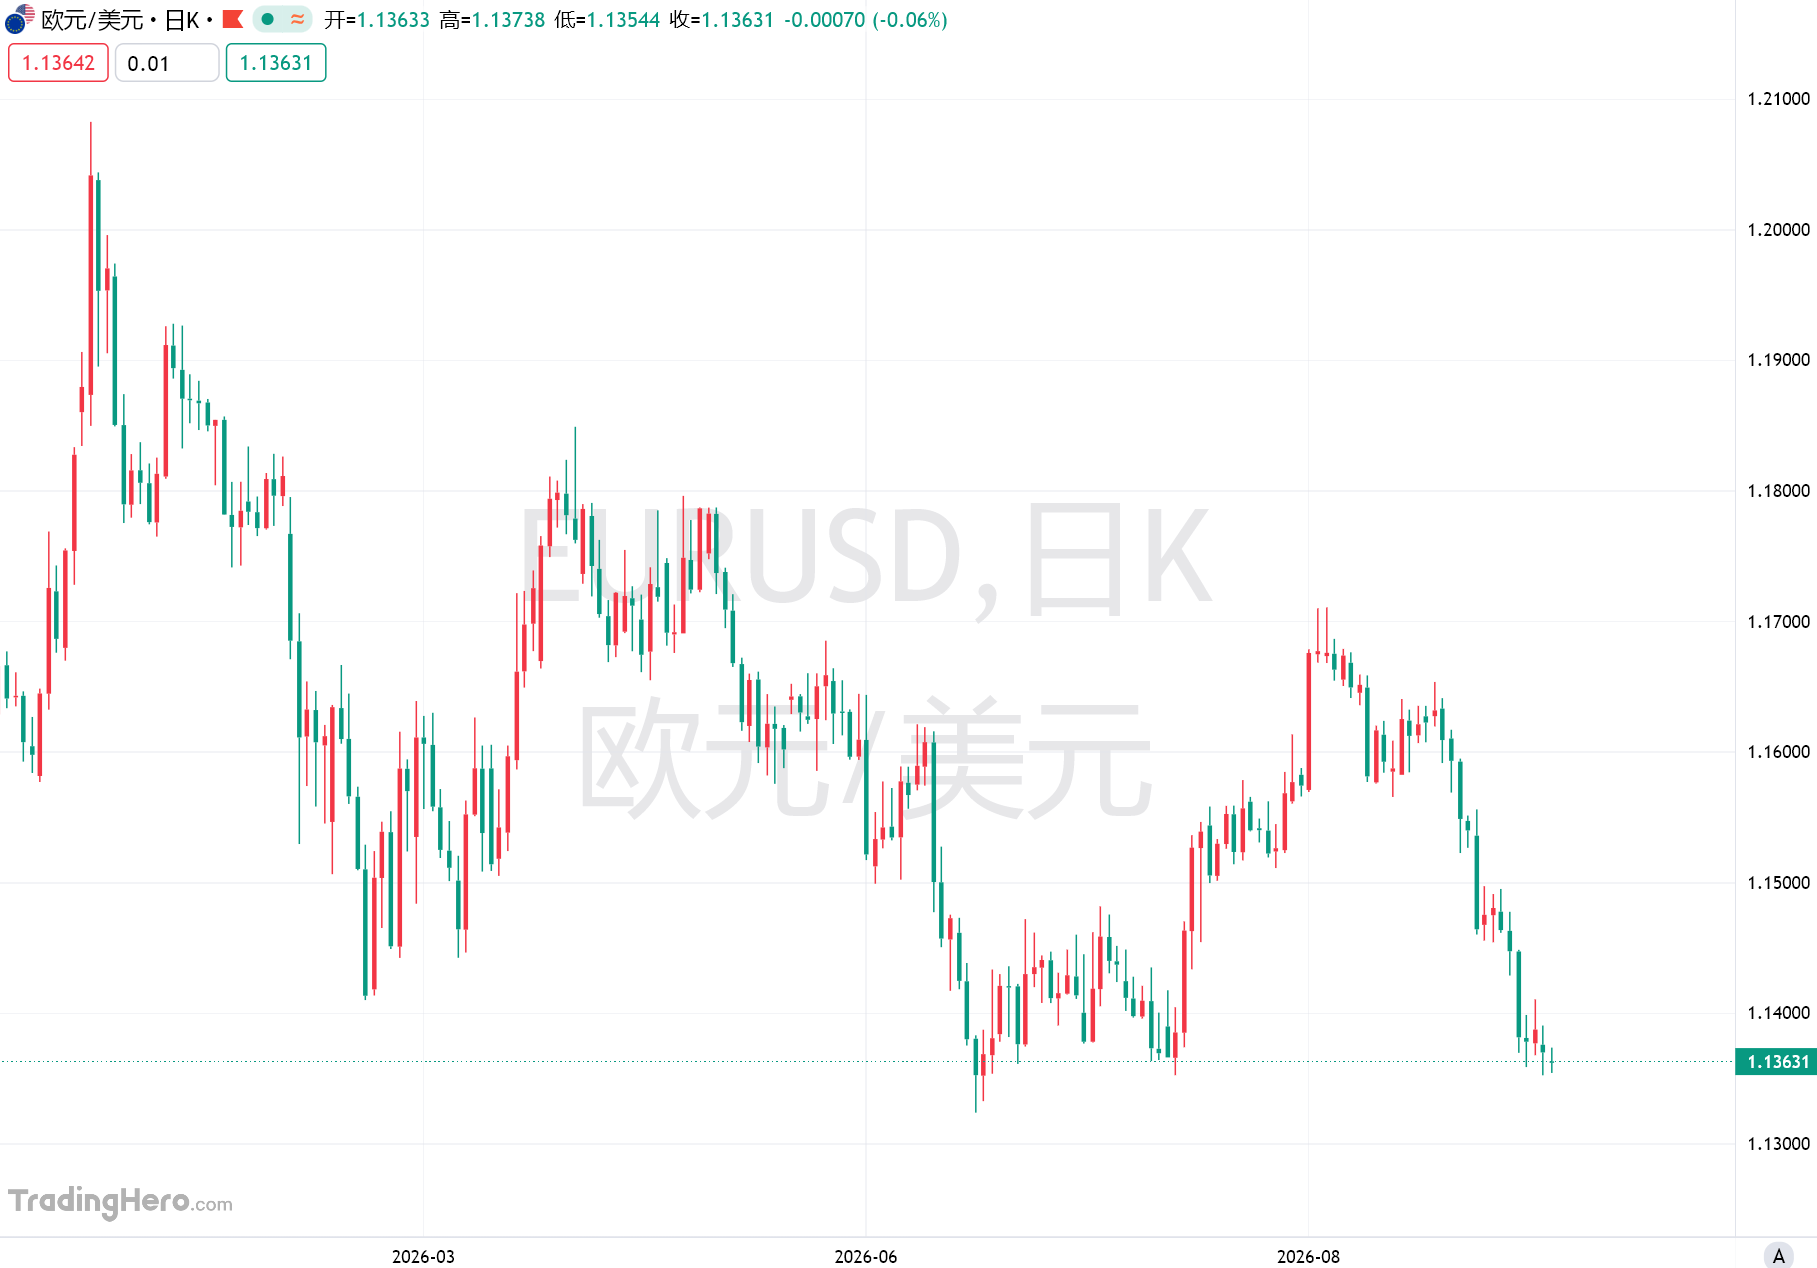
推动欧元走弱的因素正在从利差变化扩展至经济和政治层面。美联储加息强化了抗击通胀的信号,美元因此获得支撑;与此同时,油价重新上涨以及欧洲政治不确定性上升,也开始削弱此前表现好于预期的欧元区经济前景。
能源冲击成为欧元新的压力来源
中东冲突持续扰乱霍尔木兹海峡航运,欧洲液化天然气供应受到影响,欧洲天然气价格本月一度突破80欧元/兆瓦时,为2022年末以来最高水平。
能源价格上涨对欧洲经济的影响尤为直接。高昂的天然气和石油价格可能同时推高企业成本与消费者通胀,并压缩经济增长空间。
路透社援引RBC BlueBay资产管理公司高级投资组合经理卡斯帕·亨斯(Kaspar Hense)称,多数大宗商品预测机构预计欧洲天然气价格仍将在85至100欧元区间,这种情况下欧元兑美元可能跌至1.12。
ING外汇策略师弗朗切斯科·佩索莱(Francesco Pesole)则表示,若油价升至每桶115美元附近,欧洲经济增长忧虑将明显加剧。不过,如果欧洲央行和其他主要央行继续维持偏鹰派政策,欧元仍可能避免出现大幅贬值。
能源市场的变化还在通过另一个渠道影响欧元。如果美国考虑限制柴油出口,全球成品油市场供应可能进一步收紧,从而增加欧洲面临的能源成本压力。不过,相关分析人士目前并不将这一情景视为基准判断。
相比之下,欧元区经济近期仍释放出一定韧性。市场目前定价显示,欧洲央行今年仍可能至少再加息一次,9月欧元区商业活动也出现意外回升。这为欧元提供了一定支撑,但能源价格持续高企可能使这种支撑难以转化为新的升值动力。
德国与法国政治风险开始进入汇率定价
欧洲内部的政治不确定性也正在成为欧元的另一项压力来源。
德国总理弗里德里希·默茨(Friedrich Merz)在德国地方选举中面临右翼政党取得进展的压力,市场开始担忧这可能迫使其放缓此前承诺的改革议程。荷兰合作银行高级外汇策略师简·福利(Jane Foley)表示,她对欧元前景“有一点担忧”,并正在重新评估未来三个月欧元兑美元1.16的预测。
法国市场的压力则来自财政和政治僵局。法国2027年总统选举临近之际,投资者对高债务以及预算问题的担忧升温,法国10年期国债相对于AAA评级德国国债的收益率溢价已经升至110个基点以上。
美国银行外汇策略师估算,法国与德国10年期国债利差每进一步扩大10个基点,欧元兑美元可能下跌约0.4%。这意味着欧洲债券市场的分化正越来越直接地反映到汇率定价中。
欧元去年兑美元大涨超13%,但今年以来的走势已经明显改变。随着能源价格重新成为通胀和利率市场的重要驱动因素,欧洲经济增长、能源供应以及德国和法国的政治与财政风险正同时进入欧元定价体系。
目前欧元兑美元约在1.1360附近交易。市场仍在等待美国与伊朗局势是否出现转机,而在能源价格保持高位、欧洲政治风险上升的情况下,欧元此前依赖经济韧性和欧洲央行紧缩预期形成的升势正面临新的考验。