- 小
- 中
- 大
- 超大
在一份意外疲软的非农报告与长端美债收益率再度抬头的一周交易里,美联储的加息路径、中东与能源政策、以及美元流动性,成为牵动全球资产的三条主线。
周五公布的美国9月非农就业仅新增2.9万人,远低于9万人的市场预期,8月数据被下修至13.3万人,两个月合计下修6万人。失业率从4.1%升至4.2%,劳动参与率同步升至61.8%。
非农数据落地后,利率市场对美联储10月加息的定价迅速降温,芝商所的美联储观察工具显示按兵不动的概率升至83.9%,12月加息的概率则升至66.1%。
长端美债仍是本周的主线变量。10年期美债收益率本周一度升至5.36%附近,处于逾二十年来的高位区间,美元指数因此站上17个月高位,实现三周连涨。
商品市场里,能源是波动最大的一块,周五G7决定释放储备的消息令油价持续下行,贵金属则让位给收益率。现货黄金周一一度暴跌4%至4110美元附近并失守100日均线,本周跌幅接近2%。
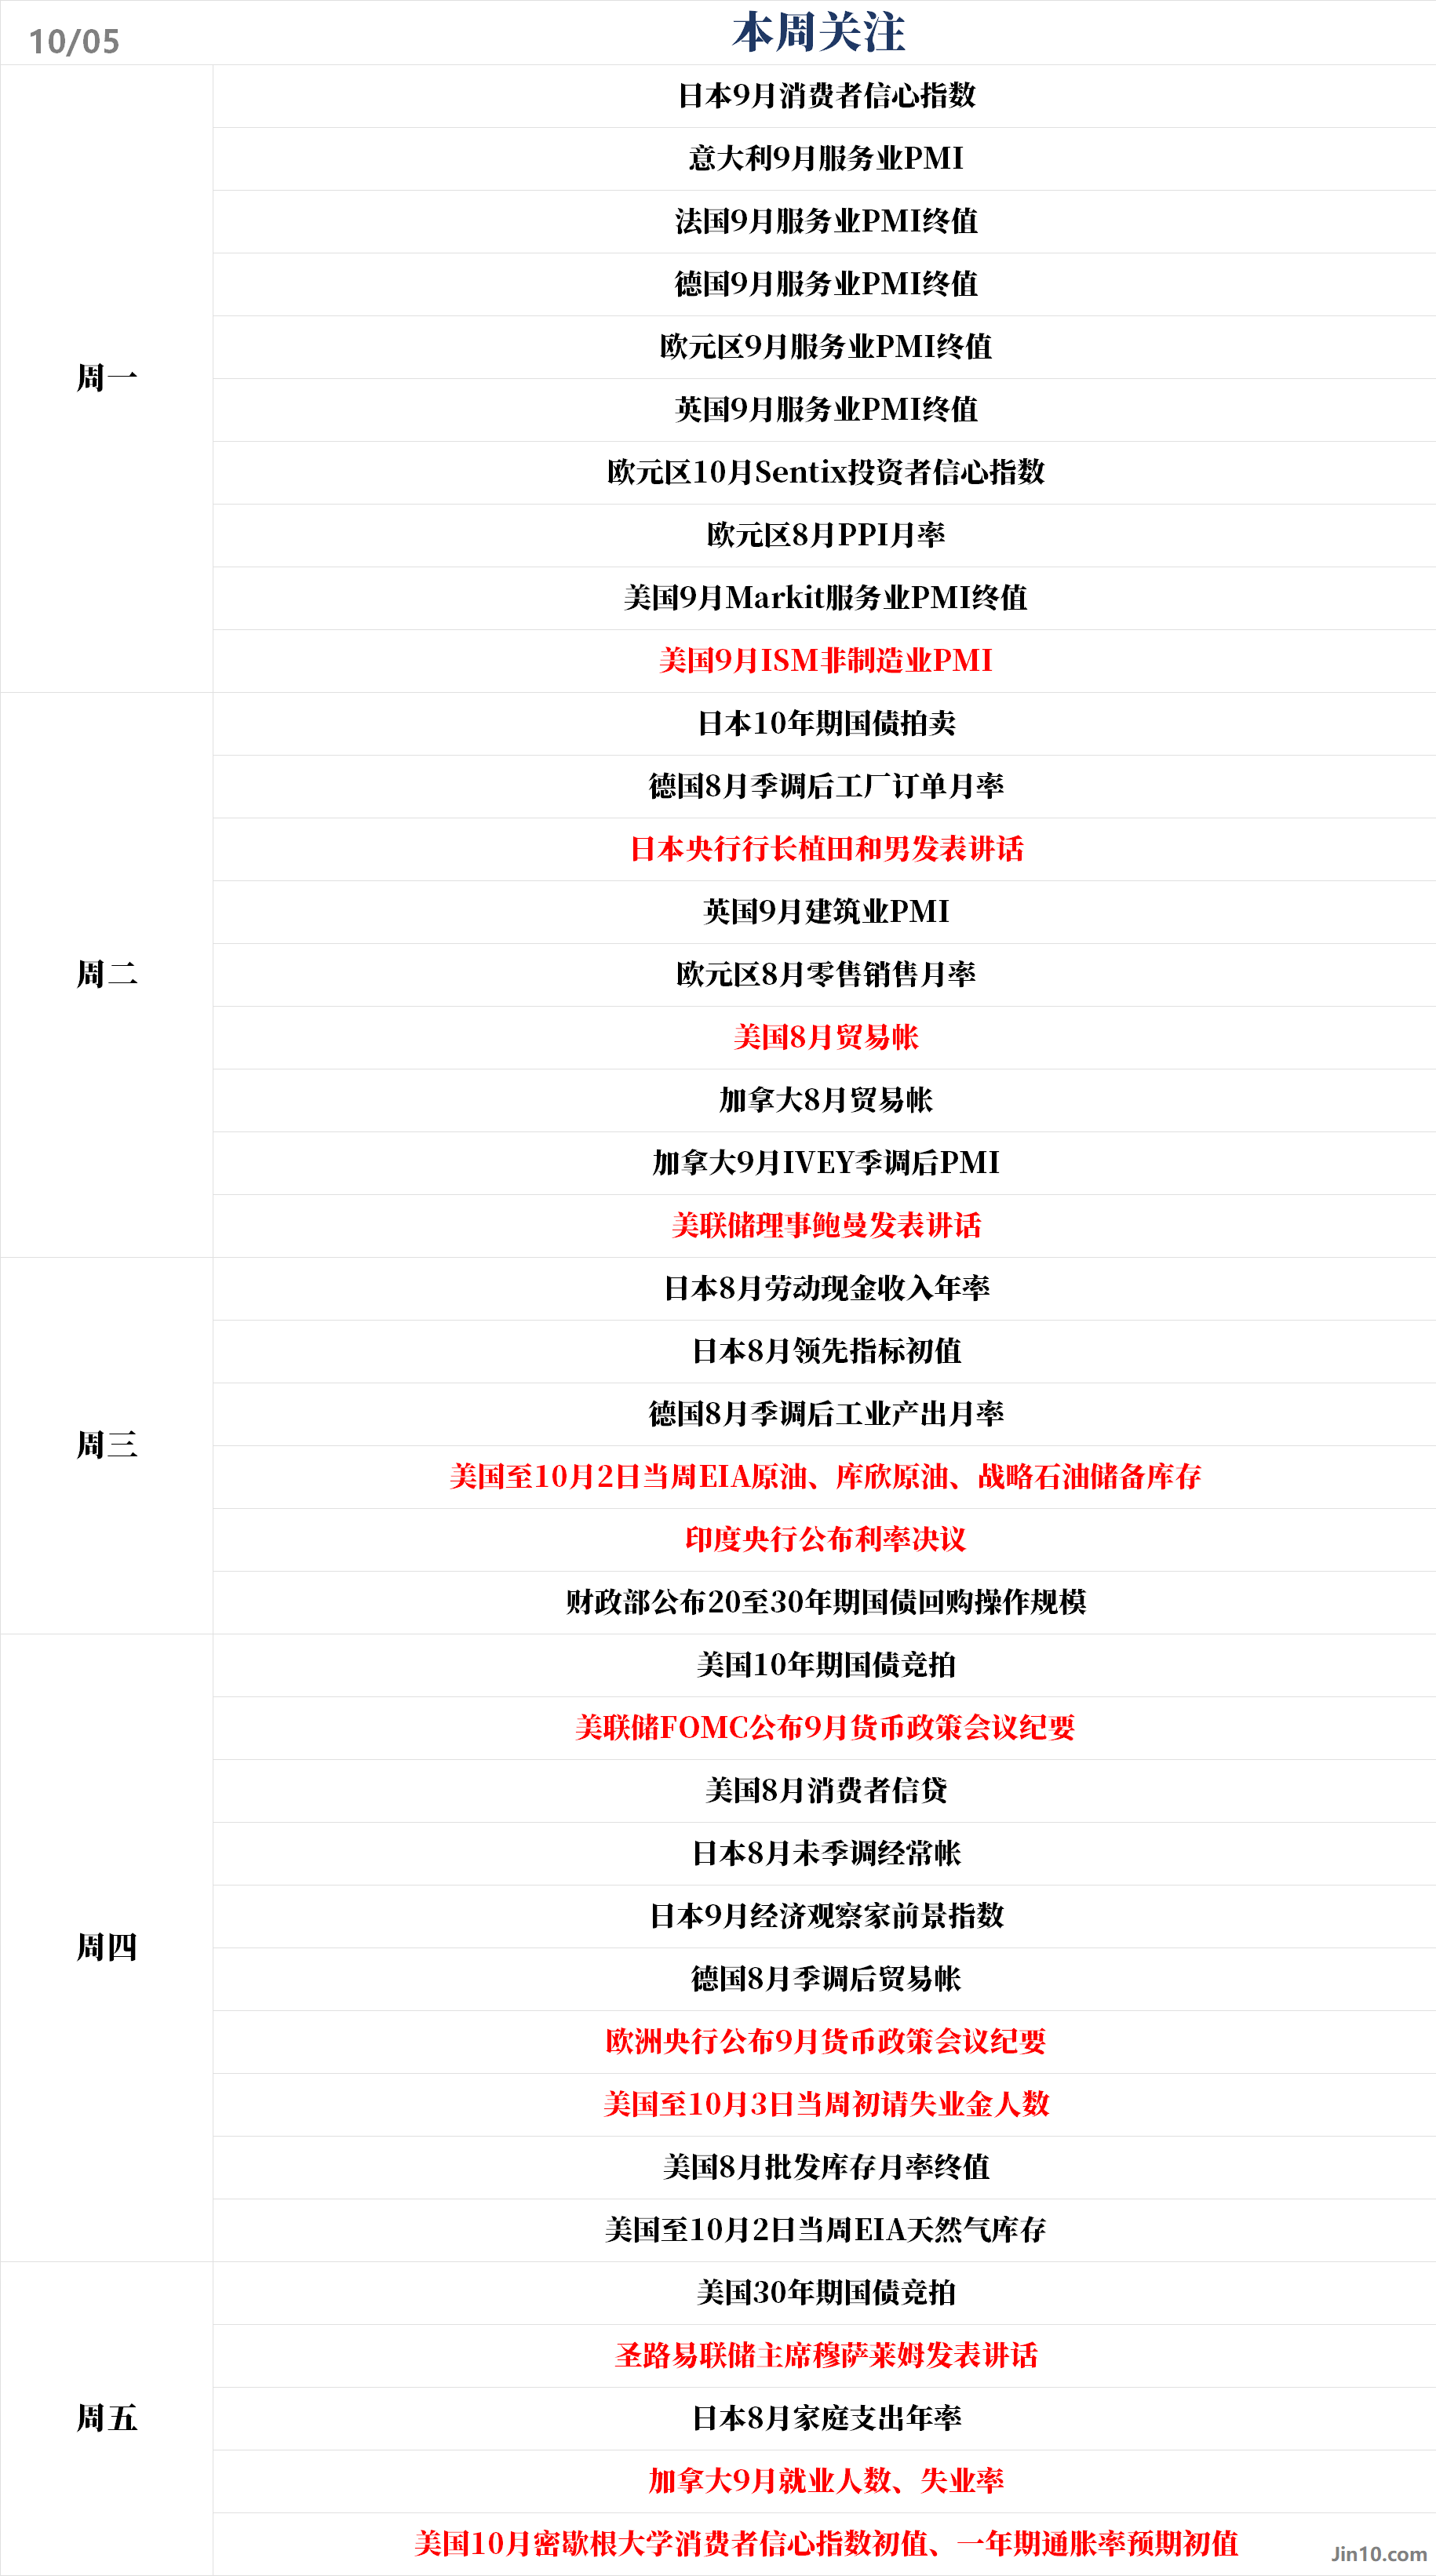
以下是新的一周里市场将重点关注的要点(均为北京时间):
重要事件:G7打出放储牌,能源溢价要变?
在特朗普以出口禁令相威胁之后,G7同意释放1亿桶石油与柴油。特朗普本人随即在社交平台上表示,欧洲已同意释放大量储备柴油,流程将立即启动。他还表示,不会实施柴油出口禁令,柴油出口禁令从未真正提上日程。
国际能源署署长比罗尔称,各国领导人已责成该机构协调石油供应。
对交易员来说,这份公告可能在一度程度上影响了油价的风险溢价:原先由供应中断预期支撑的溢价,正在被政策供给对冲掉一部分。
白宫国家经济委员会主任哈塞特表示,美国海军已经打通霍尔木兹海峡,原油正在通过,下周还会有更多能源方面的宣布。若这一表述被后续数据证实,此前被打断的海运流量将逐步恢复。
欧佩克+的联合部长级监督委员会已在周末开会。市场普遍预计该组织将维持11月产量目标不变:9月已完成165万桶/日自愿减产的回撤,10月起暂停进一步增产。
真正的看点有两处。一是决定2027年产量基准的产能评估已被推迟至11月中旬,因部分成员国尚未提交数据,伊拉克提高基准的诉求因此悬而未决。
二是实际产量仍远低于冲突前水平,霍尔木兹周边的航运与基础设施中断并未消除。换言之,配额算术的重要性正在让位于航运与保险通道,这也是油价未见趋势性回落的原因。
地缘层面同样没有降温。特朗普核心内阁成员被曝在戴维营密会数小时,讨论伊朗及胡塞冲突下一步行动。特朗普政府并未对外宣布此次会议,此类会议极为罕见。上一次举行类似会议是在2025年6月,当时距离以色列对伊朗开战仅数日。
此外,伊朗媒体Fars报道称美方试图在伊朗策动政变。美国国防部长层面对俄罗斯核言论的表态,也给风险偏好蒙上一层薄雾。
把这些线索串起来看,下周能源议题的共同指向是美国国内的选票账本:柴油价格创纪录、汽油价格接近4.5美元/加仑,而11月中期选举已经进入倒计时。
这就形成了与往年不同的政策组合——一边是释放储备、放开海峡的“压价”动作,一边是出口禁令与制裁威胁的“抬价”工具。油价的高波动状态大概率延续,方向则由两者的节奏差决定。
央行动态:9月纪要或揭开美联储内部加息分歧
美联储:
周二22:45,美联储理事鲍曼发表讲话;
周四02:00,美联储公布9月货币政策会议纪要;
周五01:40,圣路易联储主席穆萨莱姆发表讲话。
随着PCE与非农数据公布后,美联储的悬念基本已从“10月加不加”转移到“12月还加不加”。
官员们在会后的表态明显转向耐心。纽约联储主席威廉姆斯与副主席杰斐逊均表示无需急于进一步加息,威廉姆斯仍认为年内再加一次是合理的;理事鲍曼则倾向年内不再加息。
数据也在配合。8月核心PCE环比升0.2%、低于预期的0.3%,同比3.0%、低于预期的3.3%;不过更能反映市场化价格的那一项环比从0.1%升至0.4%,通胀的广度问题并未消失。
9月非农则是压垮10月加息预期的最后一根稻草。新增就业仅2.9万人,三个月均值降至5.1万人。Pantheon Macroeconomics认为,这一水平“可能略低于盈亏平衡所需的水平”,即劳动力市场已不再提供紧缩的理由。
芝加哥联储主席古尔斯比的表态更值得玩味:他认为服务业通胀停滞不前,可能是通胀正在扩散的信号。这与威廉姆斯的“无需着急”形成对照,也是纪要里格外值得核对的分歧点。
因此,下周四凌晨的纪要真正的看点有三:是否讨论过更大幅度的加息;是否有人主张暂停;以及对通胀与就业风险的表述与会后官员言论相比是更鹰还是更鸽。
此外,还要关注一个“时点问题”。美联储10月议息会议的静默期要到10月17日才开始,而下次FOMC会议落在中期选举之前,且9月CPI要到10月14日才公布。这意味着纪要之后,市场能依赖的新增信息非常有限。
债市是这条主线的直接映射。10年期美债收益率已处于逾二十年高位,下周财政部将公布20至30年期国债回购操作的规模,此前单次上限为60亿美元,上一次仅接受40.8亿美元。
如果财政部提高上限,长端流动性的边际改善可能缓和收益率的上行斜率;若维持不变,则说明财政部对价格仍有纪律。下周四与周五还有10年期与30年期国债的竞拍,这同样是长端债券收益率的直接考验。
下周还有两位官员发声:周二晚间的理事鲍曼与周五凌晨的圣路易联储主席穆萨莱姆。在纪要刚落地、静默期尚未开始的窗口里,任何一句偏离“耐心”基调的表述都可能被放大。
对于黄金,尽管非农就业数据表现疲软并降低了美联储加息的概率,但其价格却未能维持跟进上涨的态势,沃什交易商业套期保值联席主管Sean Lusk对此感到困惑与失望。
Lusk表示:“市场的初始反应是积极的,但现在我们却处于下跌状态,完全无法获得任何向上动能。股市大幅上涨,但美债收益率也在同步走高,而这正是导致金属市场承压的真正原因,我实在想不到还有其他什么因素了。这很不合逻辑。就目前而言,我认为这是一个令人失望的反应。眼下所有的资金和青睐都涌向了股市,仅此而已。”
Lusk表示,他担心黄金的这轮反弹势头暂时可能已经强弩之末。“黄金过去几年的上涨行情目前可能已经告一段落,”他说道,“虽然它并没有发生趋势性逆转,但反弹确实难以持久,这才是核心问题所在。你想在低位抄底,一两天内看起来还不错,但随后行情突然走恶:市场对利好消息给出了利空反应……对于做多者来说,这绝非好兆头。”
尽管他认为本月可能会出现一些潜在的喘息性上涨,但他对此并没有太大的把握。他表示:“10月份存在季节性看涨行情,大约持续三到四周,也许这能起到主导作用,推动金价重新回升至4400美元或4500美元。我现在持中立态度,偏向中性看多,但这仅仅是因为从季节性来看,10月的表现通常相当不错。让周末的尘埃落定,观察地缘政治层面会发生什么,然后再对下周的走势进行评估。”
其他央行:
周二14:35,日本央行行长植田和男发表讲话;
周三,印度央行公布利率决议;
周四19:30,欧洲央行公布9月货币政策会议纪要。
日本央行已在9月加息25个基点,把短期利率推升至1.25%,为31年来最高。东京9月核心CPI同比从1.8%加速至2.7%,核心核心指标升至3.0%,补贴退坡与服务价格共同推高了读数。
植田和男将于下周二发表讲话。在通胀读数走强的背景下,市场关心的是他是否会延续“继续收紧”的指引。日本央行下一次议息在10月30日,届时将同时发布季度预测。
欧洲央行将于下周四公布会议纪要。看点在于当时是否讨论过更大幅度的加息或按兵不动,以及委员会对10月会议的态度,多数官员称10月已是一场“即时决定”。
欧元区9月CPI同比3.8%,能源分项从14.3%升至18.8%,核心维持在2.2%。通胀的结构决定了欧央行难以轻易转向,纪要若偏鹰,欧元短线可能获得支撑。
印度央行将于下周三公布利率决议。路透调查显示,61位经济学家中有35位预计加息25个基点至5.50%。8月CPI同比4.82%、高于4%的目标,是该行行动的主要依据,但按兵不动的可能同样存在。
重要数据:美国ISM非制造业接棒,密歇根信心会否再创新低?
周一13:00,日本9月消费者信心指数;
周一15:45,意大利9月服务业PMI;
周一15:50,法国9月服务业PMI终值;
周一15:55,德国9月服务业PMI终值;
周一16:00,欧元区9月服务业PMI终值;
周一16:30,英国9月服务业PMI终值、欧元区10月Sentix投资者信心指数;
周一17:00,欧元区8月PPI月率;
周一21:45,美国9月Markit服务业PMI终值;
周一22:00,美国9月ISM非制造业PMI;
周二14:00,德国8月季调后工厂订单月率;
周二16:30,英国9月建筑业PMI;
周二17:00,欧元区8月零售销售月率;
周二20:30,美国8月贸易帐、加拿大8月贸易帐;
周二22:00,加拿大9月IVEY季调后PMI;
周三07:30,日本8月劳动现金收入年率;
周三13:00,日本8月领先指标初值;
周三14:00,德国8月季调后工业产出月率;
周三待定,美国20至30年期国债回购操作规模;
周四03:00,美国8月消费者信贷;
周四07:50,日本8月未季调经常帐;
周四13:00,日本9月经济观察家前景指数;
周四14:00,德国8月季调后贸易帐;
周四20:30,美国至10月3日当周初请失业金人数;
周四22:00,美国8月批发库存月率终值;
周五07:30,日本8月家庭支出年率;
周五20:30,加拿大9月就业人数、加拿大9月失业率;
周五22:00,美国10月密歇根大学消费者信心指数初值、美国10月一年期通胀率预期初值。
美国9月ISM非制造业PMI将于下周一22点公布,市场预期55.1,前值55.4。作为先行参照,标普全球9月服务业活动指数初值已升至58.7,创59个月新高。
换句话说,美国服务业目前处在“需求不弱、成本更高”的状态。若ISM的调查同样显示价格分项上行,那么市场对通胀广度的担忧会重新升温,这与美联储纪要的鹰鸽解读方向一致。
美国10月密歇根大学消费者信心指数初值将于周五22点公布,市场预期为47.6,前值为47.8。9月的修正值已是1952年以来第二低,一年期通胀率预期前值为4.6%。
这份数据的分量在于它是“体感通胀”的窗口。经济学家Richard de Chazal观察到,消费者“怎么想”与“怎么花”之间的裂口正在扩大:价格是主导担忧,而消费支出本身仍具韧性。这种背离正是美联储需要反复权衡的部分。
对于欧洲,其将于下周一17点公布8月PPI数据,周二17点将公布8月零售销售数据,两者将共同描绘能源冲击向消费端的传导进度。
公司财报:财报季前的空档,指数调整先来报到?
美股三季度财报季尚未正式开启,银行股通常要到10月中旬才打头阵,因此下周是一个罕见的财报空档期。在美股四季度传统强势期前,长端收益率、中期选举与财报将是三个重要变量。
历史上四季度是美股季节性偏强的时段,但今年的前提是长端利率不再继续挤压估值。10年期美债收益率处于逾二十年高位,高估值成长股对贴现率的变化格外敏感。
率先落地的是指数成分调整。Vylor(VLYR)与Twilio(TWLO)将加入标普500指数,莫德纳(MRNA)将加入纳斯达克100指数。被动资金的调仓需求,往往会让相关个股在生效前后出现异动。
板块层面,存储与硬盘产业链本周已被东芝的竞争担忧波及,西部数据(WDC)与希捷(STX)双双承压。这类消息提醒市场,AI叙事之外的供给格局同样能快速改变盈利预期。
能源成本则是另一条正在抬头的成本线。柴油价格创纪录、汽油接近4.5美元/加仑,运输与工业环节的利润率会被直接侵蚀。甲骨文已宣布承诺为威斯康星州居民承担3亿美元的能源成本上升。
这类企业主动“兜底”的动作,从一个侧面说明电力与燃料成本的涨幅已经进入企业决策层面,也可能在三季报的毛利率与管理层指引中被反复提及。
对即将到来的三季度财报季而言,市场真正的关注点是两条:一是AI资本开支能否延续高增速,二是关税与能源成本的上涨有多少被转嫁给终端、又有多少由企业自行吸收。
在这个空档周里,个股层面的看点不多,但宏观变量对个股解释力的稀释效应会更强,但长端利率的走向仍是这一切的分母。若财政部回购规模与国债竞拍结果缓和了收益率的上行斜率,成长股的估值压力才有喘息空间;反之,财报季的定价会更严苛。
休市提醒:
因国庆节假期,下周一至周三(10月6日-10月7日),A股以及国内期货市场将休市三日,沪深港通下的北向交易自10月1日至10月7日暂停,10月8日起恢复;
下周一(10月6日),因劳动节,澳大利亚-悉尼证券交易所休市一日。