- 小
- 中
- 大
- 超大
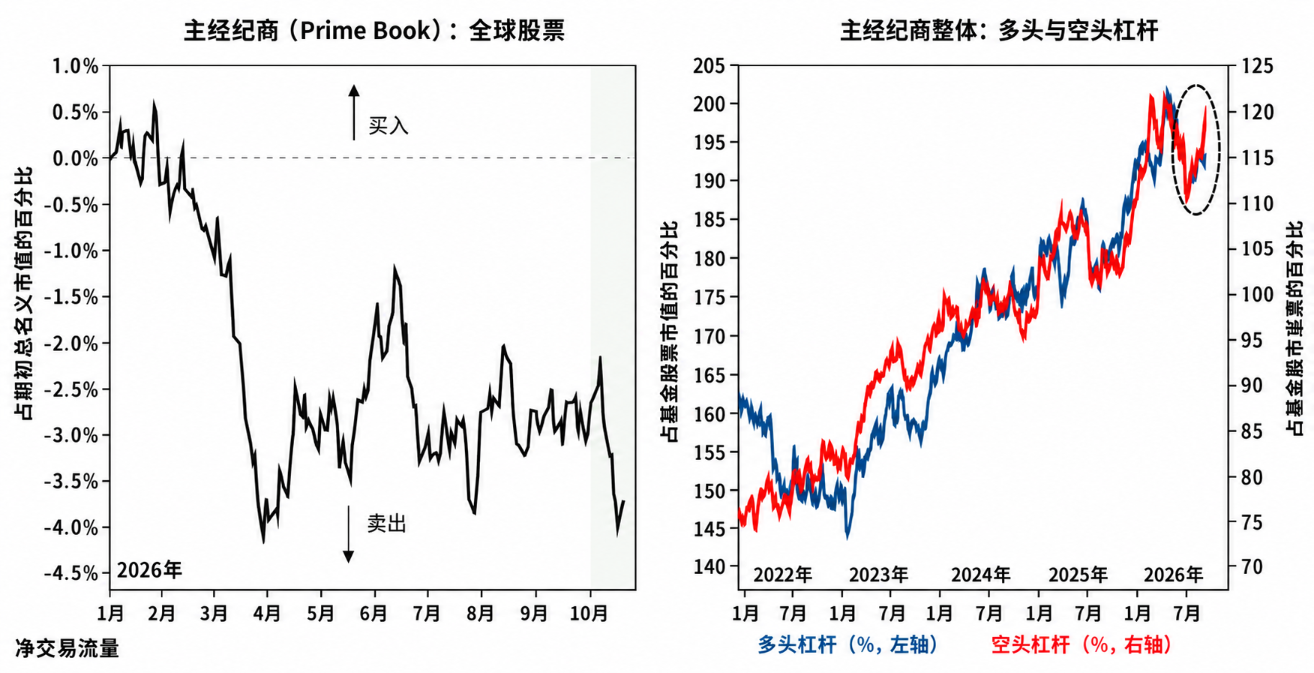
10月以来,全球对冲基金加速建立空头头寸,看跌押注已逼近五年来的历史峰值。高盛主经纪商业务(Prime Brokerage)数据显示,空头交易与多头买入的比例已达约5比1,一旦市场情绪出现反弹催化剂,高度拥挤的做空仓位或将引发剧烈的轧空行情。
空头敞口触及极值,交易席位亮起轧空警报
高盛主经纪商业务账目显示,其全球股票做空杠杆率目前已升至过去五年来的第99个百分位。尽管总杠杆率有所回升,但衡量多头超出空头程度的基本面多空基金净杠杆率却已跌至近三年低点。
基于上述极端的头寸分布,高盛交易团队在报告中甚至直接抛出了带有问号的“轧空风险警报?”字样。极度拥挤的空头仓位为轧空创造了技术条件,但由于当前抛售由清晰的基本面驱动,单凭仓位数据本身尚难以确认市场拐点。
高盛数据显示,对冲基金当前更倾向于进行组合对冲而非彻底清仓离场。在空头敞口飙升且净敞口受限的格局下,科技股依然牢牢占据着资金博弈的核心位置。
科技股遭遇十年最大抛售,巨头与板块现极端分化
在截至10月16日的两周时间里,全球信息技术股票遭遇了高盛十余年有记录以来最严重的净抛售。高盛追踪的全球人工智能股票篮子中,净资产配置降至过去一年的第38个百分位,多空比率更是深跌至第6个百分位。
这意味着,后续任何提振科技股的催化因素,都将迫使大量做空头寸面临回补压力。不过在细分赛道中,市场结构呈现出显著分化。
在更广泛的科技板块遭遇无差别抛售之际,对冲基金对美股“科技七巨头”的净敞口却逆势攀升至历史新高。从地域分布来看,欧洲成为本月迄今唯一录得小幅净买入的主要地区。
AI退潮重创对冲基金,纳指重挫拉低全年收益
本轮空头集中建仓源于人工智能交易的剧烈退潮。美国高于预期的通胀数据,叠加市场对巨额AI算力资本支出回报周期的疑虑,引发了半导体与基础设施板块的猛烈抛售,并将跌势从亚洲存储芯片股进一步向外蔓延。
美股基准指数遭受重创。纳斯达克100指数上周重挫5.5%,创下2025年4月以来的最大单周跌幅;周四该基准指数期货合约再度走低近2%。
头寸平仓使对冲基金付出了沉重代价。由Vincent Lin带领的高盛团队在本周一份报告中指出,截至本周一,全球基本面多空基金10月以来已累计下跌2.5%,将全年的累计收益率压缩至10.1%。
专注于科技、媒体与电信(TMT)领域的基金受创最为惨烈,本月迄今净值已大幅下挫7.4%。若市场短期内出现超预期反弹,过载的空头结构随时可能转变为推升涨势的买盘燃料。