- 小
- 中
- 大
- 超大
全球信用市场正在出现两条看似无关、实则受到同一资金环境影响的压力线:一边是AI基础设施建设带来的巨额融资需求,另一边是法国不断恶化的财政与政治不确定性。两类资产的信用违约掉期(CDS)近期均明显走阔,投资者开始要求更高补偿才能继续为企业扩张和政府债务融资。
这并不意味着AI企业与法国政府面临相同程度的违约风险。更值得关注的是,市场正在重新评估“高杠杆、长期回报、持续融资”这套模式在高利率环境下还能承受多大压力。
AI融资从估值争议转向信用风险
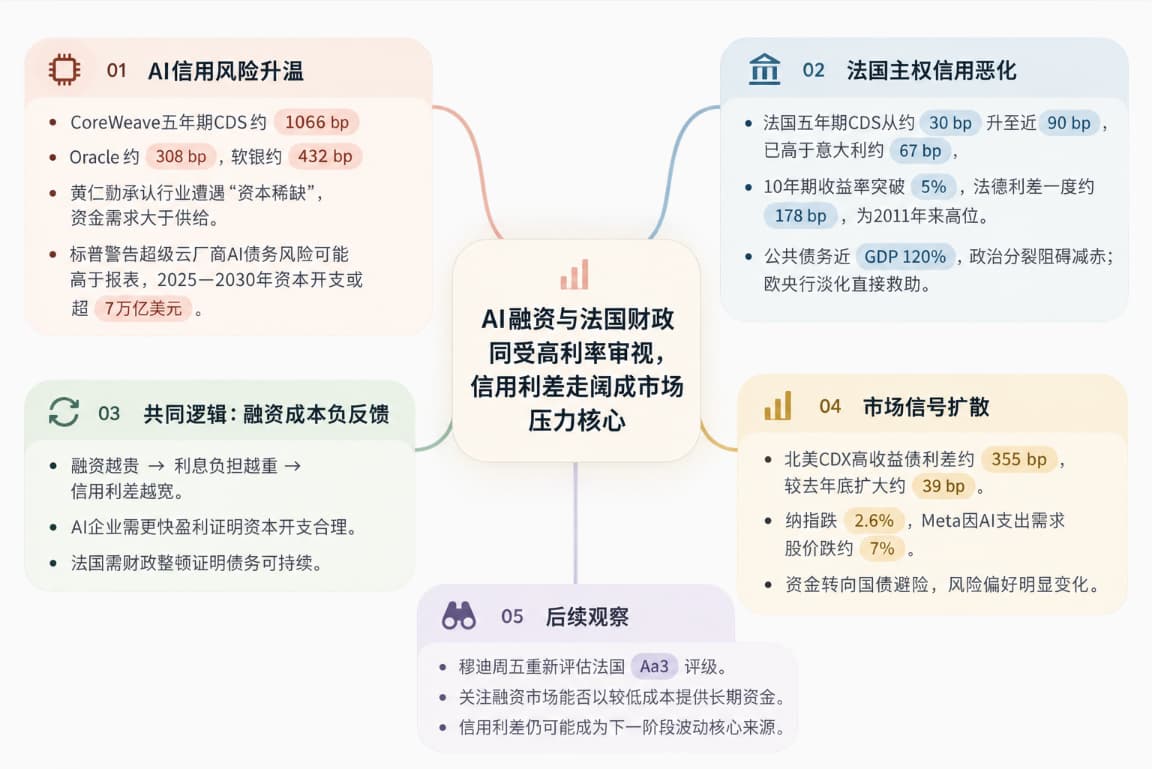
AI领域最明显的变化出现在债券和CDS市场。FactSet数据显示,CoreWeave五年期CDS利差截至周三升至约1066个基点,意味着投资者为其债务购买违约保护的成本已经达到极高水平。Oracle同期CDS利差升至约308个基点,年初仅约141个基点;软银则升至约432个基点,接近四年来高位。
这些公司分别处于AI云计算、数据中心和资本投资链条的核心位置,但共同特点是需要持续投入巨额资本。
英伟达首席执行官黄仁勋本周称,“新云”企业的需求依然极其强劲,但同时承认行业正在遭遇“资本稀缺”:对资金的需求明显大于现有资金供给。
这正成为AI交易的新矛盾。市场此前主要讨论AI收入能否兑现高估值,如今问题已经进一步延伸至——企业能否以可接受的成本不断融到足够的钱。
标普全球本周警告,包括亚马逊、微软、Alphabet、Oracle、Meta和SpaceX等大型科技企业在内的超级云厂商,实际承担的AI相关债务风险可能高于公开报表显示的水平。
一些数据中心项目通过特殊融资结构、长期采购承诺或对合作企业提供信用支持完成,因此部分风险并不直接出现在传统债务项目中。
标普预计,2025年至2030年主要超级云厂商AI资本开支可能累计超过7万亿美元。评级机构目前并未认为大型科技公司的信用评级普遍面临立即下调,但判断越来越取决于未来AI收入能否覆盖今天快速增长的资本成本。
市场已经开始给出价格信号。CoreWeave部分2031年到期债券收益率此前一度超过16%,即便近期有所回落,仍维持在约15%的高位。
法国信用保护成本已经超过意大利
另一端的压力来自法国。法国五年期主权CDS利差从年初约30个基点升至周三接近90个基点,已经高于意大利约67个基点的水平。与此同时,法国10年期国债收益率突破5%,法国与德国同期国债利差也一度扩大至160个基点以上。
最新市场波动甚至更加剧烈。路透数据显示,法国10年期国债相对德国国债的利差周四一度达到约178个基点,为2011年欧债危机以来最高水平之一;法国10年期收益率最高升至约5.14%。
市场担忧主要集中在两个问题:法国公共债务已经接近GDP的120%,财政赤字长期居高不下;与此同时,国内政治分裂使削减赤字越来越困难。
欧洲央行此前已经明确淡化直接救助法国债市的预期。行长拉加德表示,法国问题的“首要解决方案在国内”,需要通过财政政策处理。这意味着,如果当前收益率上升主要反映法国自身财政基本面,而非无序市场失灵,巴黎很难简单依靠欧洲央行压低融资成本。
法国还面临新的评级节点。穆迪计划在周五重新评估法国Aa3主权评级。在债券收益率和CDS利差已经大幅走高的情况下,评级机构如何评价法国财政整顿能力,将成为市场下一轮定价的重要依据。
真正的风险是融资成本形成负反馈
AI债务和法国国债本质上不是同一种资产,但当前市场正在用类似的逻辑重新审视它们:未来现金流或财政收入,能否承担越来越高的融资成本。
对于AI企业,如果债券收益率继续上涨,建设数据中心的资本成本会进一步提高;更高利息支出又意味着需要AI业务更快产生利润,才能证明此前资本开支合理。一旦盈利兑现速度低于预期,投资者可能进一步提高融资价格,形成“融资更贵—现金流更差—信用利差更宽”的循环。
法国面临的逻辑类似。收益率越高,政府未来利息负担越重;利息支出增加又会恶化财政赤字,进而使投资者要求更高的风险溢价。
目前信用压力也已经不再局限于个别AI企业。北美CDX高收益债指数五年期利差截至周二约355个基点,较去年底扩大约39个基点,显示投资者对整体低评级信用风险的要求正在上升。
周四的市场表现进一步强化了这种风险偏好变化。AI资本开支担忧引发科技股大跌,纳斯达克综合指数下挫2.6%,美国资金转向国债避险;Meta公布更高AI支出需求后股价下跌约7%。
因此,这轮“压力测试”是否结束,不能只看单日债券反弹或科技股企稳。真正需要观察的是融资市场是否重新愿意以较低成本为AI资本开支和高债务政府提供长期资金。
只要资本需求继续增长,而投资者对未来现金流和财政整顿能力的要求同步提高,信用利差就仍可能继续成为下一阶段金融市场波动的核心来源。