- 小
- 中
- 大
- 超大
华尔街正在经历一种矛盾局面:美国经济和企业盈利整体尚稳,部分热门交易却遭遇猛烈抛售。摩根士丹利的尼克·萨沃内(Nick Savone)在最新一期《全球反思》(Global Reflections)中指出,投资者过度关注拥挤持仓的损失,反而忽略了市场基本面仍有韧性。
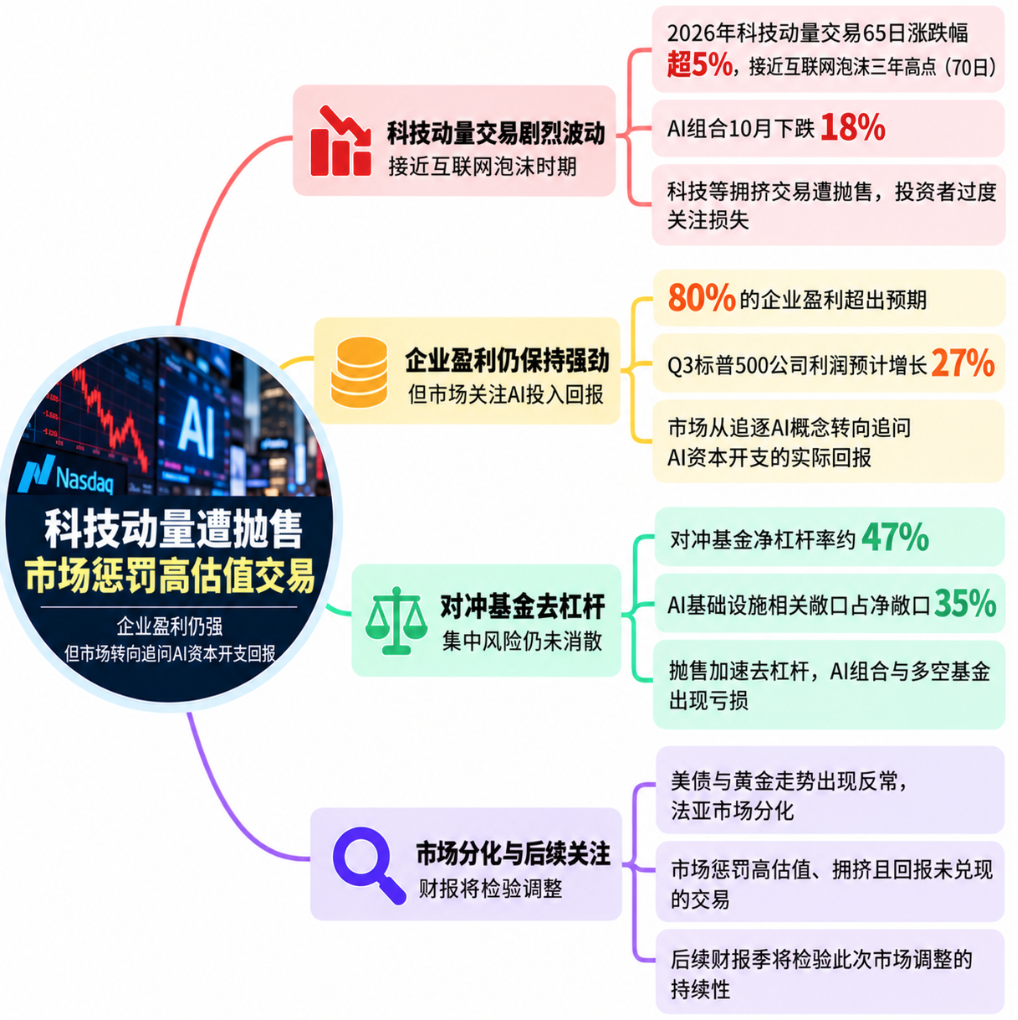
科技动量交易遭重创,对冲基金被迫降风险
萨沃内指出,2026年科技动量交易已出现65个绝对涨跌幅超过5%的交易日,而1999年至2001年整个互联网泡沫破裂时期,这类交易日合计为70个。如今市场仅用约十个月,就接近了当年三年的剧烈波动水平。
10月,罗素1000等权重指数上涨约2%,摩根士丹利的AI股票组合却下跌18%;约40%的美国多空股票基金年内录得亏损。主要股指的韧性,与许多机构投资组合的糟糕表现形成鲜明反差。
抛售也加速了去杠杆。摩根士丹利主经纪商业务数据显示,对冲基金净杠杆率已降至约47%,接近近期历史区间低端;总杠杆率仍处于异常高位。与此同时,AI基础设施仍约占美国对冲基金净敞口的35%,说明集中持仓风险并未完全消除。
盈利增长仍强,市场开始追问AI投资回报
美国企业盈利目前并未出现与市场抛售相匹配的恶化。截至当时,约80%的已公布业绩企业超过盈利预期,第三季度标普500指数成分股利润增幅预计达27%,营收增幅约为11%。
但强劲业绩已不再保证股价上涨。投资者关注的重点,正从企业承诺投入多少资金,转向这些资本开支究竟能创造多少回报。
在AI扩张初期,更大的资本支出通常被视为未来需求强劲的证明。如今,融资成本上升、基础设施投入庞大以及回报兑现时间不确定,令市场开始追问现金流和盈利能力。
Meta等科技公司持续投入AI基础设施,却面临投资者对财务负担的更多审视。半导体设备企业也发现,即便长期需求前景仍然强劲,短期业绩指引不及预期,也可能引发股价下跌。
存储行业则是相对积极的例子:需求增长、定价改善、订单可见度提高,表明部分企业正将AI需求转化为实际盈利。投资者因此越来越重视真实盈利能力,而非单纯押注AI增长故事。
资金转向高质量资产,美债避险逻辑也在变化
摩根士丹利整体仍看好股市,但更加重视盈利韧性、稳健资产负债表和可靠现金流。自8月中旬以来,质量因子上涨约6%,标普500等权重指数却下跌近4%,反映资金正转向更具防御性的企业。
债券市场也出现重要变化。今年收益率上升曾持续压制高估值成长股,但最新一轮收益率下跌并未给股票带来明显提振。萨沃内指出,美国通胀意外指数录得五年来最大单周升幅之一,10年期美债收益率却创下14个月来最大单周跌幅。
这意味着,债券上涨可能不只是因为通胀压力缓和,也可能反映市场开始担心AI投资放缓、融资条件收紧对经济增长的影响。若收益率下跌来自增长忧虑,而非通胀降温,对股票估值的支撑就会打折扣。
黄金同样出现反常表现。上周四,纳斯达克大跌、美元走弱,10年期美债收益率下降约17个基点,实际收益率下跌约14个基点,但黄金仍下跌2.8%。萨沃内指出,上一次出现类似组合是在2008年12月。
在投资者去杠杆、应对追加保证金或争相寻求现金时,黄金等流动性较好的资产也可能遭到抛售。这提醒投资者,传统避险资产与宏观变量之间的关系并非始终稳定。
法国与亚洲市场分化,选股难度进一步上升
法国主权债市场也释放出压力信号。法国与德国国债利差扩大,法国经济增长疲弱、财政前景不确定,进一步加重投资者担忧。与此同时,欧洲股市表现尚可,显示股票市场并未完全反映债券市场的压力。
摩根士丹利认为,欧洲动量指标已处于异常超卖水平,历史上这类状态有时会伴随随后反弹,但如果基本面继续恶化,低迷也可能持续。
亚洲市场同样出现分化:日本动量交易在10月遭受明显损失,韩国在此前下跌后反弹。
这些变化说明,投资者已不能像AI热潮早期那样,广泛押注单一主题并期待所有相关资产同步上涨。地区差异、盈利质量、融资需求与持仓结构,正越来越影响资产表现。
萨沃内的核心判断是,美国经济和企业盈利仍有韧性,但市场正在惩罚那些估值高、持仓拥挤、投资回报尚未兑现的交易。标普500指数近一半市值将在随后一周公布业绩,财报将进一步检验这轮调整究竟局限于估值,还是已经开始影响盈利预期。
市场下一阶段的机会,可能不在于盲目抄底过去的领涨股,而在于区分真实盈利与过度预期、暂时性抛售与基本面恶化。基本面尚稳,并不代表所有股票都安全;AI仍有增长空间,也不意味着所有AI投资都能兑现回报。